

agosto 28, 2026

La advertencia de la curva de Tesoros
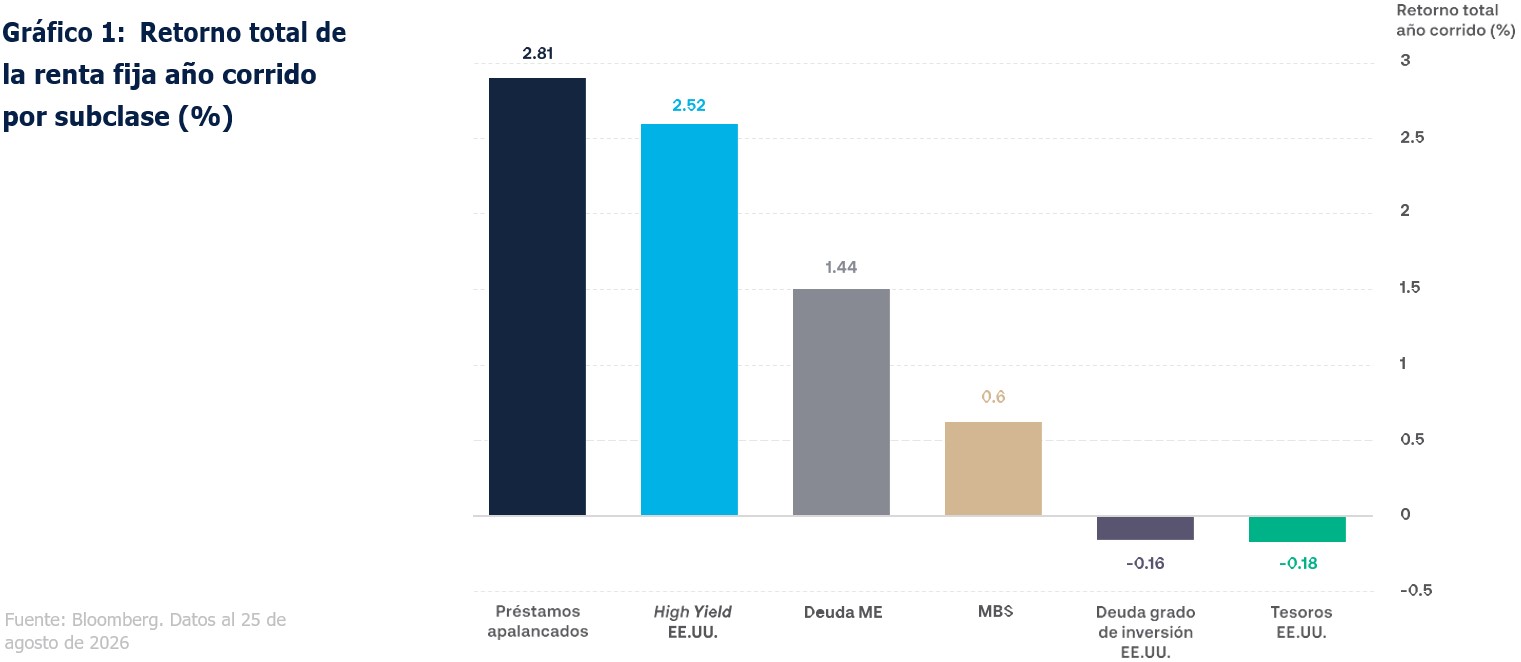
En Estados Unidos, la deuda soberana ha registrado un desempeño negativo en lo que va del año, mientras que la deuda high yield ha tenido un mejor desempeño que su comparable grado de inversión (GI), ubicándose solo por detrás de los préstamos apalancados.
El desempeño de la renta fija ha mostrado divergencias entre las distintas subclases, donde la duración sigue siendo un factor clave en las diferencias de retornos relativos.
Los acontecimientos recientes en el mercado de Tesoros han mantenido el foco en el tramo largo de la curva y en la prima que exigen los inversionistas por mantener deuda de mayor vencimiento.
Las expectativas de inflación implícitas del mercado sugieren que la reciente presión al alza en los rendi-mientos podría estar relacionada con algo más que con las preocupaciones sobre la inflación.
Las decisiones de asignación de portafolio son cada vez más complejas, mientras los inversionistas evalúan la duración, los fundamentales crediticios de los emisores y la evolución de la dinámica de las tasas de interés.
Decir que la renta fija ha tenido un año complicado es quedarse corto. En lo corrido del año, el índice agregado de renta fija global ha registrado rendimientos práctica-mente nulos (+0.33%), mientras que la renta fija de mercados emergentes, según el índice Bloomberg EM USD Aggregate, acumula una ganancia de 1.44% al momento de escribir este reporte. Esta dispersión se ha producido en un contexto de mayores precios de las materias primas vinculados a disrupciones geopolíticas, shocks inflacionarios diferenciados entre economías, preocupaciones fiscales y un aumento de las necesidades de financiación asociadas a la expansión de la inteligencia artificial. En medio de la volatilidad actual y de los aconte-cimientos más recientes en el mercado de Tesoros, consi-deramos oportuno profundizar en los factores que afectan al mercado de renta fija en Estados Unidos, así como en la manera en que los inversionistas deberían posicionar sus portafolios de cara al resto de 2026.
En Estados Unidos, la deuda soberana ha registrado un desempeño negativo en lo que va del año, mientras que la deuda high yield ha tenido un mejor desempeño que su comparable grado de inversión (GI), ubicándose solo por detrás de los préstamos apalancados, como se puede observar en el Gráfico 1. Este desempeño se ha dado en un entorno caracterizado por una inflación persistente y por encima de la meta, una actividad económica respal-dada por la resiliencia del consumidor y por sólidos niveles de inversión, así como por una tasa de política monetaria estable. Sin embargo, el entorno de política monetaria ha cambiado significativamente tras el cambio en la presi-dencia de la Reserva Federal. Bajo el nuevo régimen de Warsh, los mercados han tenido que adaptarse a una política monetaria sin forward guidance, lo que ha incre-mentado la volatilidad y ha obligado a una mayor autorre-gulación del mercado. Por lo tanto, los futuros de la tasa de Fondos Federales actualmente descuentan cerca del 65% de probabilidad de un aumento de tasas en octubre, mientras que para la reunión de diciembre, un incremento de la tasa está prácticamente incorporado.
Mientras tanto, todas las miradas están puestas en el discurso del presidente de la Fed, Kevin Warsh, en el simposio de Jackson Hole. Dada su preferencia por ofrecer poco o ningún forward guidance, los inversionistas estarán atentos a cualquier señal que Warsh pueda brindar sobre cómo planea gestionar las presiones inflacionarias futuras, así como a cómo podría responder la Fed a las últimas medidas del Tesoro. Este tema ha cobrado mayor rele-vancia tras la publicación de los datos económicos del miércoles, en los que las cifras de julio del PCE y del PCE básico mostraron un repunte moderado de la inflación y una tendencia más débil del gasto. En conjunto con el dato del PIB del 2T26, que confirmó que la economía se mantiene sobre una base sólida, estas cifras siguen respal-dando la posibilidad de que la Fed mantenga sin cambios las tasas de interés en sus próximas reuniones de septiembre y octubre, aunque un aumento de tasas no puede descartarse por completo.
El Gráfico 1 reafirma el tema principal de inversión de 2026: el desempeño se ha concentrado en la deuda corpora-tiva y en los tramos de menor duración, mientras que la exposición a deuda soberana de mayor duración sigue siendo vulnerable a la persistencia de la inflación, a las preocupaciones fiscales y a la incertidumbre en torno a la trayectoria de la política monetaria de la Reserva Federal. Enfoquémonos específicamente en los factores que han estado ejerciendo presión sobre la deuda soberana esta-dounidense de largo plazo.
El mercado de Tesoros ha experimentado varios aconteci-mientos en las últimas sesiones que apuntan a una misma tensión subyacente: las autoridades buscan contener los costos de financiación de largo plazo, mientras que los inversionistas exigen una mayor compensación por mantener deuda soberana estadounidense de largo plazo. El secretario del Tesoro, Scott Bessent, anunció una intervención en el mercado de Tesoros que consistió en “al menos duplicar” la compra de deuda con vencimientos entre 10 y 30 años y en sustituir dichos bonos por títulos de corto plazo que implican menores costos de financiación. El objetivo de esta medida era frenar el aumento de los costos de endeudamiento de largo plazo, que se encon-traban cerca de máximos de varios años. Si bien el anuncio
brindó apoyo temporal al tramo largo de la curva, los rendi-mientos de largo plazo retomaron rápidamente su tendencia alcista. Aun cuando el secretario Bessent afirmó contar con “varias herramientas” para respaldar el mercado, los inversionistas parecieron seguir descon-tando en los precios las preocupaciones relacionadas con el elevado déficit fiscal del país, la persistencia de las presiones inflacionarias y el aumento de las emisiones de deuda por parte de emisores grado de inversión, particu-larmente de los hiperescaladores. Por otra parte, la deuda pública de Estados Unidos superó por primera vez el umbral de USD 40 billones, lo que aumenta aún más las necesidades de financiamiento del gobierno federal.
Sin embargo, la ola de ventas a lo largo de la curva de Tesoros se revirtió posteriormente, brindando cierto alivio a los inversionistas en renta fija, ya que los rendimientos de largo plazo retrocedieron desde sus máximos recientes, gracias a que la mejora de los fundamentales geopolíticos y la caída de los precios del petróleo contribuyeron a mitigar parte de la presión. Al mismo tiempo, declaraciones adicionales del secretario Bessent proporcionaron un nuevo impulso al mercado, al señalar que el Tesoro podría utilizar parte de sus reservas de efectivo para financiar recompras de bonos antiguos con rendimientos más elevados. Consideramos que el mercado se mantendrá alerta y que los inversionistas seguirán monitoreando los efectos de estas recompras, una estrategia que algunos participantes han calificado como una “Operación Twist liderada por el Tesoro”.
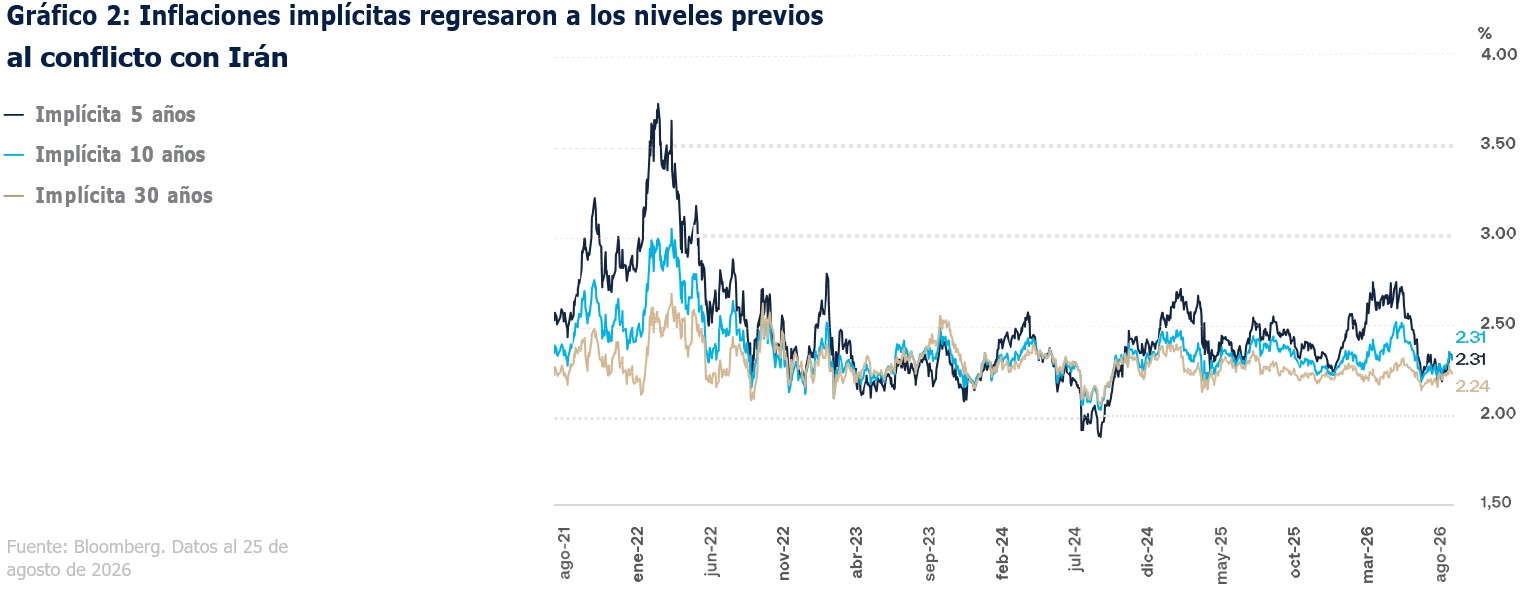
La reciente caída en los precios del petróleo también es relevante, dado que los precios del crudo influencian los costos de la gasolina y las expectativas de inflación. Sin embargo, las expectativas de inflación implícitas en el mercado, medidas a través de las inflaciones breakeven a distintos plazos, se encuentran muy cerca de, e incluso por debajo de, los niveles observados antes del conflicto con Irán, como se muestra en el Gráfico 2. Esta distin-ción es importante: los inversionistas no parecen estar exigiendo mayores rendimientos principalmente como compensación por un aumento de las expectativas de inflación. Más bien, el comportamiento de los rendi-mientos en el tramo largo de la curva apunta con mayor claridad a una prima mayor exigida por los inversio-nistas por mantener deuda soberana estadounidense.
Como mencionamos anteriormente, las fuerzas ejerci-endo una presión adicional en el tramo largo de la curva de Tesoros parecieran estar impulsadas por una mayor prima de riesgo, en vez de por preocupaciones inflacio-narias. Dichas preocupaciones están directamente rela-cionadas con la sostenibilidad de la deuda estadouni-dense, así como con las perspectivas fiscales del país. La “Operación Twist” derivada de las recompras añade presión sobre el tramo corto de la curva de Tesoros, aun cuando inicialmente podría generar un aplanamiento de la curva, ya que el Tesoro tendrá que emitir deuda de corto plazo para reemplazar los bonos de largo plazo que está recomprando. Cabe resaltar que, según las cifras más recientes de la Oficina de Presupuesto del Congreso (CBO por sus siglas en inglés), se proyecta que los costos netos por intereses alcancen aproximadamente el 3.2% del PIB en el año fiscal 2026, mientras que el déficit fiscal total se ubicaría en USD 2.1 billones, por encima de la proyección inicial de USD 1.9 billones. Por lo tanto, la emisión de deuda de corto plazo, además de contribuir al aplanamiento de la curva, incrementa la presión sobre las perspectivas fiscales y hace que la estructura de financiamiento sea más sensible a las tasas de interés de corto plazo, en lugar de ofrecer una solución soste-nible a largo plazo.
Otro factor que también ha ejercido presión sobre el tramo largo de la curva de Tesoros ha sido el aumento en las emisiones de deuda de las compañías grado de inversión, particularmente de los hiperescaladores. Como seña-lamos en un informe anterior, estas empresas habían emitido aproximadamente USD 194,000 millones de deuda nueva hasta mediados de julio, unos USD 85,000 millones más que el total emitido durante todo 2025. Este incre-mento responde a mayores necesidades de inversión de capital (capex), que suelen financiarse mediante los mercados de deuda en lugar de recurrir a nuevas emisiones de acciones. Como resultado, la nueva deuda emitida por los hiperescaladores genera un exceso estructural de oferta que compite con los Tesoros por la demanda de los inversionistas, lo que contribuye a la presión generalizada sobre la deuda de largo plazo. En este contexto, el segmento de deuda corporativa grado de inversión está pasando de ser un activo refugio a un mercado donde la selección de emisores cobra mayor relevancia, lo que podría requerir una dosis adicional de cautela y un enfoque más matizado por parte de los inversionistas.
En este contexto, los mercados han favorecido, en términos generales, los instrumentos de menor duración frente a los títulos de vencimientos más largos, mientras que fundamentales económicos sólidos han permitido que la deuda high yield tenga un mejor desempeño que la deuda grado de inversión. Datos recientes de Morningstar enfatizan esta tendencia al mostrar que los gestores de inversión han reducido el plazo promedio de sus tenen-cias de renta fija por debajo del vencimiento promedio del índice Bloomberg Global Aggregate. De hecho, el índice de Bloomberg que sigue la deuda estadounidense de corto plazo exhibe un retorno de 1.44% en lo que va del año, mientras que los índices de mayor duración han mostrado resultados mucho más acotados: 0.10% para el segmento de 7 a 10 años y -1.52% para el de más de 10 años. Lo anterior, reafirma la tesis central de que la menor duración no solo ha sido una postura defensiva, sino también un factor clave de diferenciación en el desem-peño durante 2026.
Seguimos considerando que las condiciones actuales del mercado apuntan a la necesidad de mantener un enfoque disciplinado en la gestión del riesgo de dura-ción, ya que la incertidumbre en torno a la inflación, la emisión de deuda y la función de reacción de la Reserva Federal siguen siendo un factor relevante para los títulos del tramo largo de la curva. Hacia adelante, los riesgos para el mercado de Tesoros mantienen un sesgo al alza. Será fundamental monitorear si las próximas comunica-ciones de la Fed abordan las condiciones actuales del mercado y si los datos macroeconómicos que se publi-quen antes de la reunión de septiembre respaldan un escenario de estabilidad de la tasa de política monetaria o incluso, potencialmente, recortes en lugar de aumentos. Si bien la intervención anunciada por Bessent ha propor-cionado un alivio temporal a los rendimientos del tramo largo, también ha generado un entorno de política econó-mica más complejo para las estrategias de posiciona-miento en duración. No obstante, para los inversionistas con una tolerancia al riesgo adecuada, los niveles actuales de tasas reales en el tramo largo de la curva podrían representar un punto de entrada atractivo. En el segmento corporativo, un análisis exhaustivo de los fundamentales de cada emisor será clave, ya que la calidad crediticia está cobrando mayor importancia que las oportunidades derivadas de una potencial compresión de diferenciales. En este sentido, seguimos considerando que una estra-tegia escalonada y con una exposición a duración cuida-dosamente gestionada podría resultar más favorable para los inversionistas.
“Insigneo” e “Insigneo Wealth” son nombres comerciales utilizados por Insigneo Financial Group, LLC y sus entidades afiliadas. Los productos y servicios de corretaje son ofrecidos a través de Insigneo Securities, LLC, un intermediario de valores registrado ante la U.S. Securities and Exchange Commission (“SEC”) y miembro de FINRA y SIPC. Los productos y servicios de asesoramiento en inversiones son ofrecidos a través de Insigneo Advisory Services, LLC, un asesor de inversiones registrado ante la SEC. Dado que operamos a través de diversas entidades afiliadas en distintas jurisdicciones, le invitamos a visitar https:// insigneo.com/legalentities/ para comprender con qué entidad está operando y qué implicaciones tiene para usted. Este material no debe interpretarse como una oferta de venta o una solicitud de ofertade compra de ningún valor. Se proporciona únicamente con fines de información general. En la medida en que este material analice actividad general del mercado, tendencias de la industria o del sector, u otras condiciones económicas o políticas de carácter general, no debe interpretarse como research ni asesoría de inversión. En la medida en que incluya referencias a valores, dichas referencias no constituyen una recomendación para comprar, vender o mantener dichos valores. No constituye una recomendación, una declaración de opinión ni un informe de cualquiera de estos, y no considera ni pretende considerar los objetivos de inversión, condiciones financieras o necesidades particulares de inversionistas individuales. Cualquier precio objetivo proporcionado refleja nuestras expectativas actuales, está sujeto a cambios y puede no alcanzarse debido a diversos riesgos, incluidos cambios en las condiciones económicas, tasas de interés, acontecimientos geopolíticos y factores específicos del emisor. El precio objetivo no garantiza resultados futuros y no debe considerarse como la única base para tomar decisiones de inversión.
NO SE DIVULGAN TODOS LOS RIESGOS – El rendimiento pasado no es indicativo de los resultados futuros. Las inversiones conllevan riesgos significativos y es posible perder parte o la totalidad del capital invertido, por lo que no son adecuadas para todos. Considere siempre si alguna inversión es adecuada para sus circunstancias particulares y, de ser necesario, busque asesoramiento profesional de su asesor de inversiones. Este material puede contener opiniones, expresiones y estimaciones que representan el análisis y la perspectiva del departamento de Estrategia de Inversión de Insigneo Securities, LLC o de sus proveedores en el momento de su publicación. Estas opiniones están sujetas a cambios en cualquier momento, sin previo aviso
FOR AFFILIATES LOCATED IN CHILE – PARA AFILIADAS LOCALIZADAS EN CHILE
Insigneo Asesorías Financieras SPA se encuentra inscrito en Chile, en el Registro de Prestadores de Servicios Financieros de la Comisión para el Mercado Financiero. Este informe fue efectuado por área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, en base a la información disponible a la fecha de emisión de este. Para evitar cualquier conflicto de interés, Insigneo Securities LLC dispone que ningún integrante del equipo de Research & Strategy tenga su remuneración asociada directa o indirectamente con una recomendación o reporte específico o con el resultado de una cartera. Aunque los antecedentes sobre los cuales ha sido elaborado este informe fueron obtenidos de fuentes consideradas confiables, no podemos garantizar la completa exactitud e integridad de estos, no asumiendo responsabilidad alguna al respecto Insigneo Securities LLC, Insigneo Asesorías Financieras SPA ni ninguna de sus empresas relacionadas. Este material está destinado únicamente a facilitar el debate general y no pretende ser fuente de ninguna recomendación específica para una persona concreta. Por favor, consulte con su ejecutivo de cuentas o con su asesor financiero si alguna de las recomendaciones específicas que se hacen en este documento es adecuada para usted. Este documento no constituye una oferta o solicitud de compra o venta de ningún valor en ninguna jurisdicción en la que dicha oferta o solicitud no esté autorizada o a ninguna persona a la que sea ilegal hacer dicha oferta o solicitud. Las inversiones en cuentas de corretaje y de asesoramiento de inversiones están sujetas al riesgo de mercado, incluida la pérdida de capital. La información base del presente informe puede sufrir cambios, no teniendo Insigneo Securities LLC ni Insigneo Asesorías Financieras SPA la obligación de actualizar el presente informe ni de comunicar a sus destinatarios sobre la ocurrencia de tales cambios. Cualquier opinión, expresión, estimación y/o recomendación contenida en este informe constituyen el juicio o visión de área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, a la fecha de su publicación y pueden ser modificadas sin previo aviso.
FOR AFFILIATES LOCATED IN URUGUAY- PARA AFILIADAS LOCALIZADAS EN URUGUAY
Insigneo Asesor Uruguay S.A. está inscripto en el Registro de Mercado de Valores del Banco Central del Uruguay como Asesor de Inversiones. En Uruguay, los valores están siendo ofrecidos en forma privada de acuerdo al artículo 2 de la ley 18.627 y sus modificaciones. Los valores no han sido ni serán registrados ante el Banco Central del Uruguay para oferta pública. Este material está destinado únicamente a facilitar el debate general y no pretende ser fuente de ninguna recomendación específica para una persona concreta. Por favor, consulte con su ejecutivo de cuentas o con su asesor financiero si alguna de las recomendaciones específicas que se hacen en este documento es adecuada para usted según su perfil y estrategia de inversión. Este documento no constituye un asesoramiento ni una recomendación u oferta o solicitud de compra o. Las inversiones en valores negociables están sujetas al riesgo de mercado, incluida la pérdida parcial o total del capital invertido. Cualquier opinión, expresión, estimación y/o recomendación contenida en este informe constituyen el juicio o visión de área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, a la fecha de su publicación y pueden ser modificadas sin previo aviso. Rentabilidades históricas de los productos anunciados no aseguran rentabilidades futuras.
FOR AFFILIATES LOCATED IN ARGENTINA – PARA AFILIADAS LOCALIZADAS EN ARGENTINA
Insigneo Argentina S.A.U. Agente Asesor Global de Inversión se encuentra registrado bajo el N° 1053 de la Comisión Nacional de Valores (CNV) e inscripto ante la Inspección General de Justicia (IGJ) bajo el N° 12.278 del Libro 90, Tomo –, de Sociedades por Acciones. Este informe fue efectuado por área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, en base a la información disponible a la fecha de su emisión. Para evitar cualquier conflicto de interés, Insigneo Securities LLC dispone que ningún integrante del equipo de Research & Strategy tenga su remuneración asociada directa o indirectamente con una recomendación o reporte específico o con el resultado de una cartera. Aunque los antecedentes sobre los cuales ha sido elaborado este informe fueron obtenidos de fuentes consideradas confiables, no podemos garantizar la completa exactitud e integridad de estos, no asumiendo responsabilidad alguna al respecto Insigneo Securities LLC, Insigneo Argentina S.A.U. ni ninguna de sus empresas relacionadas. La información base del presente informe puede sufrir cambios, no teniendo Insigneo Argentina S.A.U. la obligación de actualizar el presente informe ni de comunicar a sus destinatarios sobre la ocurrencia de tales cambios. Este material está destinado únicamente a facilitar el debate general y no pretende ser fuente de ninguna recomendación específica para una persona concreta. Por favor, consulte con su ejecutivo de cuentas o con su asesor financiero si alguna de las recomendaciones específicas que se hacen en este documento es adecuada para usted. Este documento no constituye una oferta, recomendación o solicitud de compra o venta de ningún valor negociable en ninguna jurisdicción en la que dicha oferta o solicitud no esté autorizada o a ninguna persona a la que sea ilegal hacer dicha oferta o solicitud. Las inversiones en valores negociables están sujetas al riesgo de mercado, incluida la pérdida parcial o total del capital invertido. Cualquier opinión, expresión, estimación y/o recomendación contenida en este informe constituyen el juicio o visión de área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, a la fecha de su publicación y pueden ser modificadas sin previo aviso.
FOR AFFILIATES LOCATED IN COLOMBIA – PARA AFILIADAS LOCALIZADAS EN COLOMBIA
Oficina De Representación en Colombia
La Oficina de Representación fue autorizada por la Superintendencia Financiera de Colombia el 5 de febrero de 2021, para promover o publicitar en Colombia, o a sus residentes, los productos y servicios del mercado de valores ofrecidos por Insigneo Securities, LLC e Insigneo Advisory Services, LLC. La información contenida en este informe ha sido obtenida de fuentes consideradas confiables; no obstante, no se garantiza su exactitud ni integridad, no asumiendo responsabilidad alguna Insigneo Securities, LLC e Insigneo Advisory Services, LLC ni sus entidades relacionadas. Este material tiene fines exclusivamente informativos y no constituye una recomendación personalizada. Las inversiones están sujetas a riesgos de mercado, incluida la posible pérdida de capital, por lo que se recomienda consultar con su asesor financiero. La información, opiniones y estimaciones aquí contenidas corresponden a la fecha de publicación, pueden ser modificadas sin previo aviso y no existe obligación de actualización por parte de las entidades mencionadas.