

septiembre 4, 2026

Especial de Jackson Hole
La primera regla del forward guidance es que no se habla de forward guidance.
El debut del presidente Warsh en Jackson Hole trans-mitió un mensaje hawkish: la inflación se mantiene por encima de la meta, la economía estadounidense sigue mostrando resiliencia y es difícil calificar a las condi-ciones financieras como restrictivas.
Su renuencia a ofrecer forward guidance podría señalar un retorno a un marco de política monetaria más dependiente de los datos, otorgando mayor peso a los resultados económicos observados que a las señales emitidas por la Reserva Federal.
La experiencia de regímenes anteriores de la Fed sugiere que una menor transparencia en la política monetaria puede modificar la forma en que los mercados procesan la información, reaccionan a los acontecimientos económicos y descuentan futuras decisiones de política.
Las tendencias recientes de inflación y crecimiento presentan un contexto matizado para la política mone-taria, aumentando la importancia de los resultados económicos observados a medida que los mercados se adaptan a un entorno con menos guía por parte de la Fed.
El viernes 28 de agosto, Kevin Warsh hizo su debut en Jackson Hole con un discurso que los mercados habían estado esperando precisamente porque él se ha resistido a darles lo que estos ahora esperan de la Fed: forward guidance explícito. En una conferencia cuyo tema principal era la innovación financiera, los sistemas de pagos y la política monetaria, Warsh se mantuvo dentro del tema oficial, al tiempo que trans-mitió un mensaje más amplio sobre cómo debería comunicarse el banco central. Por ello, consideramos oportuno revisar las principales conclusiones de su intervención, comparar su enfoque con el de regí-menes de comunicación anteriores de la Fed y analizar las implicaciones que podría tener una Reserva Federal menos dependiente del forward guidance para las expectativas de política monetaria y el comporta-miento de las distintas clases de activos.
Decir que la intervención del presidente Warsh era el evento más esperado de la agenda del viernes en Jackson Hole no es una exageración. Tras dos reuniones al frente del Comité Federal de Mercado Abierto (FOMC), la negativa de Warsh a proporcionar forward guidance y su insistencia en que los mercados deben “seguir la jugada y no al árbitro” llevaron a los inversionistas a examinar su discurso en busca de cualquier indicio sobre el próximo movi-miento de la Fed. Una de las omisiones más llamativas fue la ausencia de actualizaciones sobre los grupos de trabajo – más conocidos en inglés como task forces – y sobre los avances de sus respectivas iniciativas. En su lugar, los participantes del mercado y asistentes recibieron una evaluación más completa de la economía y una visión más clara de la filosofía de comunicación de Warsh.
Durante su discurso, Warsh reafirmó el compromiso del FOMC con la meta de inflación medida por el índice PCE, señalando que el 2% es un objetivo “firme e inamovible”, y que “la responsabilidad por 65 meses de inflación persistentemente elevada recae directa-mente sobre el banco central”. Al mismo tiempo, Warsh fue explícito al afirmar que las tendencias subyacentes de la inflación no han mostrado una mejora significativa, aun cuando las lecturas recientes del IPC y del PCE fueron alentadoras. Para Warsh, el FOMC debe tener confianza no solo en que la inflación está convergiendo hacia su objetivo, sino también en que lo hace “a una velocidad suficiente”.
El tono hawkish del discurso se vio reforzado por los comentarios de Warsh sobre el estado de la economía estadounidense. El presidente de la Fed afirmó estar impresionado por el desempeño general de la economía que, a su juicio, parece haberse fortalecido, respaldada por la resiliencia tanto de la economía real como de los mercados financieros. En ese sentido, Warsh contrastó el sólido crecimiento de la inversión empresarial en bienes de capital con las utilidades de las compañías del S&P 500, resaltando que las expectativas de ambas variables se mantienen en niveles elevados.
En cuanto a las condiciones financieras, Warsh ofreció quizás la afirmación más hawkish de su inter-vención al señalar que le resultaría “difícil describir las condiciones financieras agregadas como restric-tivas”. En este sentido, destacó la resiliencia del gasto real de los consumidores y el aspecto positivo del mandato de la Fed: la fortaleza observada en el mercado laboral.
Un elemento constante en las declaraciones de Warsh fue su distanciamiento del forward guidance, a pesar de haber dedicado una sección completa de su inter-vención al tema. Warsh argumentó que el periodo en el que el forward guidance era necesario para el FOMC había quedado atrás. A su juicio, este tipo de guía puede atar a los responsables de la política mone-taria a compromisos previos sobre las tasas de interés y reducir su capacidad para tomar la decisión correcta a medida que cambian las condiciones económicas. Esa lógica también explica su reticencia a enviar señales explícitas a los mercados finan-cieros. En lugar de que los mercados busquen direc-trices de la Reserva Federal, Warsh sostuvo que la Fed necesita recibir señales claras y sin filtros provenientes de los propios mercados, con los inversionistas asumiendo un papel más activo y extrayendo conclu-siones a partir de sus propias expectativas. Warsh también advirtió que un exceso de forward guidance puede generar un problema de “salón de espejos”, en el que tanto los responsables de la política monetaria como los participantes del mercado terminan reaccio-nando a las interpretaciones mutuas, quedando menos preparados para giros inesperados y más expuestos a errores de política.
En definitiva, el mercado interpretó la retórica de Warsh sobre la inflación como hawkish. La curva de Tesoros inicialmente se aplanó, ya que los rendimientos del tramo corto aumentaron con fuerza y los inversionistas incorporaron una mayor probabilidad de alzas de tasas en varias de las próximas reuniones de política mone-taria. Al momento del discurso, los rendimientos del tramo largo disminuyeron, lo que podría interpretarse como una señal de que los mercados consideraban que una Fed más restrictiva contribuiría a contener las presiones inflacionarias futuras. Sin embargo, desde entonces, el tramo largo de la curva ha retomado su tendencia bearish, probablemente bajo la influencia de factores externos y por un mayor ajuste de la prima a término, mostrando ahora un comportamiento más consistente con el mensaje general de una postura monetaria más restrictiva.
Dado que la actual Reserva Federal de Warsh ha sido comparada con la Fed de la era Greenspan, conside-ramos oportuno profundizar en las similitudes entre ambos periodos y analizar cómo se comportaron los activos financieros y los mercados durante el régimen de Greenspan.
Si bien los mercados se han acostumbrado a recibir forward guidance del presidente de la Fed durante las últimas dos décadas, esto no siempre fue así. Tomando prestada una referencia de El club de la pelea, la novela que más tarde alcanzó la fama gracias a la película de 1999, parece que Kevin Warsh podría haberse unido a un nuevo tipo de club de forward guidance, uno cuya primera regla es simple: no dar forward guidance.
Desde la era de Bernanke y, posiblemente, desde los últimos años del mandato de Alan Greenspan, los inver-sionistas se han acostumbrado a recibir pistas sobre cómo la Fed percibe el crecimiento, la inflación, el mercado laboral y la trayectoria probable de la política monetaria. Los mercados aprendieron a analizar minu-ciosamente cada comunicado, discurso, conferencia de prensa y gráfico de puntos (en inglés, dot plot) en busca de señales sobre hacia dónde podrían dirigirse las tasas de interés. Pero si una Fed liderada por Warsh adopta una filosofía más tradicional, esa era de abundante guía podría estar llegando a su fin, al menos por un tiempo.
Desde su creación en 1913, la Reserva Federal ha estado dirigida por algunos de los responsables de política económica más influyentes de la historia económica estadounidense. Sin embargo, la comunicación explí-cita sobre la política futura es sorprendentemente reciente. No fue sino hasta febrero del año 2000 cuando la Fed añadió una sección formal de “balance de riesgos” a sus comunicados posteriores a las reuniones. Un cambio más significativo llegó en agosto de 2003, cuando la Fed de Greenspan indicó que la política acomodativa podría mantenerse durante un “período considerable”, marcando una de las primeras formas de forward guidance moderno. Lo que comenzó como una respuesta a las preocupaciones sobre la desinfla-ción terminó convirtiéndose en una herramienta central de política monetaria. Bajo Bernanke, especialmente después de la crisis financiera global, el forward guidance se convirtió en un pilar de la política mone-taria. Yellen la perfeccionó mediante un marco fuerte-mente dependiente de los datos, mientras que Powell la amplió aún más mediante una transparencia sin prece-dentes y una orientación basada en resultados.
Pero, ¿cómo era la Fed antes de 2003? Era cine en estado puro.
Alan Greenspan, quien presidió la Reserva Federal entre 1987 y 2006, afirmó célebremente: “Si les parezco excesivamente claro, deben haber malinterpretado lo que dije”. Ya fuera completamente en serio o no, la frase capturaba perfectamente su estilo de comuni-cación. Greenspan hablaba intencionalmente de forma densa, matizada y, a menudo, difícil de descifrar. El objetivo era evitar que los mercados reaccionaran de forma exagerada y descontaran los movimientos de política monetaria antes de que el FOMC siquiera hubiera tomado una decisión. Después de todo, si el presidente de la Fed declara abiertamente que la economía se está sobrecalentando y que es probable que se produzcan alzas de tasas en el corto plazo, los inversionistas venderán bonos de inmediato, los rendi-mientos aumentarán, las condiciones financieras serán más restrictivas y parte del trabajo de la política monetaria quedará hecho incluso antes de que la Fed vote. La desventaja era que los mercados se volvían casi obsesivos o paranoicos en su búsqueda de pistas. El ejemplo más famoso fue el denominado “indicador del maletín”. Los operadores llegaron a convencerse de que el tamaño del maletín de Greenspan contenía información valiosa sobre las futuras decisiones de política monetaria. Si aparecía con un maletín inusual-mente grueso, los mercados asumían que había pasado la noche revisando datos y preparando argu-mentos para modificar las tasas de interés. Si el maletín parecía delgado, asumían que la política probable-mente permanecería sin cambios. Casi con toda segu-ridad era un absurdo, pero en un contexto con muy poca guía, hasta el maletín del presidente de la Fed se convertía en una señal para los mercados.
Si la historia sirve de guía, ¿qué ocurrió durante este período sin forward guidance?
A menudo escuchamos que los viejos tiempos eran mejores. Sin embargo, antes de 1994, los mercados ni siquiera recibían la tasa de política monetaria directa-mente de la Fed. Los inversionistas tenían que inferir la política monetaria a partir de las operaciones de mercado abierto, operando con mucha menos infor-mación de la que disponen hoy. Una investigación de Gürkaynak, Sack y Swanson mostró que la propia comunicación de la Fed se convirtió en un factor determinante de los precios de los activos durante la década de los 2000. Entonces, ¿cómo se compor-taban las distintas clases de activos en este entorno?
La renta fija fue la clase de activo más afectada por esta falta de transparencia. Sin una guía explícita, los inversionistas dependían de los datos económicos, los discursos y las acciones de política para descifrar la función de reacción de la Fed. El ejemplo más famoso fue la Masacre de bonos de 1994. En un intento por contener las presiones inflacionarias, la Fed elevó la tasa de fondos federales del 3.0% al 6.0% en apenas un año. El rendimiento del Tesoro a 10 años pasó de aproximadamente 5.2% a más de 8.0%, generando pérdidas de dos dígitos en portafolios de bonos de duración larga y extendiendo el impacto hacia las hipotecas, los mercados emergentes y las estrategias apalancadas de renta fija. Si bien no esperamos que las tasas se dupliquen durante el próximo año, la reunión más reciente de Jackson Hole ofreció una muestra de una Fed más tradicional. Dada la escasa información proporcionada, los mercados interpre-taron el discurso de Warsh como relativamente restric-tivo (hawkish), aumentando la probabilidad de un alza de tasas este mes. En un régimen menos transparente, los inversionistas en bonos del Tesoro deberían esperar una mayor volatilidad y sorpresas de política monetaria más pronunciadas que las experimentadas bajo Bernanke, Yellen o Powell.
La renta variable también se comportaba de manera diferente. Los inversionistas estaban mucho más enfocados en el crecimiento, la productividad y las utilidades que en la trayectoria futura de las tasas de interés. Desde una perspectiva de finanzas corpora-tivas, el valor de una empresa depende de su capa-cidad para generar flujos de caja futuros, que poste-riormente se traen a valor presente utilizando las tasas de interés. Manteniendo todo lo demás constante, tasas más altas reducen el valor presente de esos flujos de caja y, por lo tanto, disminuyen las valora-ciones. La diferencia es que hoy los mercados ajustan constantemente las valoraciones según lo que creen que la Fed hará en el futuro. En un mundo con poco o ningún forward guidance, los inversionistas proba-blemente dedicarán menos tiempo a interpretar los discursos de la Fed y más tiempo a analizar los funda-mentales económicos y corporativos reales. Como señaló Warsh en Jackson Hole, las tendencias importan. Las tendencias de inflación, las revisiones de utilidades, el crecimiento de la productividad y los cambios efectivos en la política monetaria pasan a ser más importantes que las trayectorias esperadas de las tasas de interés. El resultado podría ser un mercado que reaccione más tarde, pero de forma más abrupta, a medida que los inversionistas respondan a las acciones de política monetaria en lugar de descon-tarlas con meses de anticipación. También podría favorecer a sectores con flujos de caja de larga dura-ción, como tecnología, ya que la narrativa del mercado se desplaza desde las expectativas sobre la trayec-toria de las tasas hacia la innovación, las perspectivas de crecimiento y la generación de utilidades.
En el caso de las materias primas, la historia es similar. Es probable que los precios estén impulsados más por el crecimiento global, las dinámicas de oferta y demanda, los acontecimientos geopolíticos y los ciclos manufactureros, y menos por los cambios diarios en las expectativas sobre la Fed. Lo mismo aplica para el dólar, donde el crecimiento relativo, los diferenciales de infla-ción y los movimientos efectivos de las tasas podrían recuperar importancia frente a las trayectorias antici-padas de política monetaria. Si la historia sirve de refe-rencia, el mayor cambio podría no estar en los rendi-mientos, sino en la manera en que los mercados procesan la información. Los inversionistas podrían dejar de preguntarse: “¿Qué piensa la Fed sobre la economía?” y volver a la pregunta más fundamental: “¿Qué está haciendo la economía realmente?”
Teniendo esto en cuenta, ¿qué deberíamos esperar de la próxima reunión de la Fed?
Si hay una conclusión que se desprende de las decla-raciones más recientes de Warsh, es que, para él, las tendencias son lo más importante. Por lo tanto, de cara a la próxima reunión de la Fed en septiembre, analizamos las tendencias del más reciente Summary of Economic Proįections (SEP) para intentar descifrar las señales que deja entrever la economía.
En materia de inflación, el SEP pareció alinearse con el mensaje de Warsh: en junio, la variable no mostró una mejora significativa; por el contrario, las proyecciones de junio exhibieron un aumento del PCE previsto por el FOMC para finales de 2026, con una proyección al alza respecto a los datos de marzo. No obstante, las tendencias de largo plazo siguen apuntando a una inflación acercándose a su objetivo en 2027 y conver-giendo finalmente hacia él en 2028, de acuerdo con el promedio de las proyecciones de los participantes tanto en marzo como en junio.
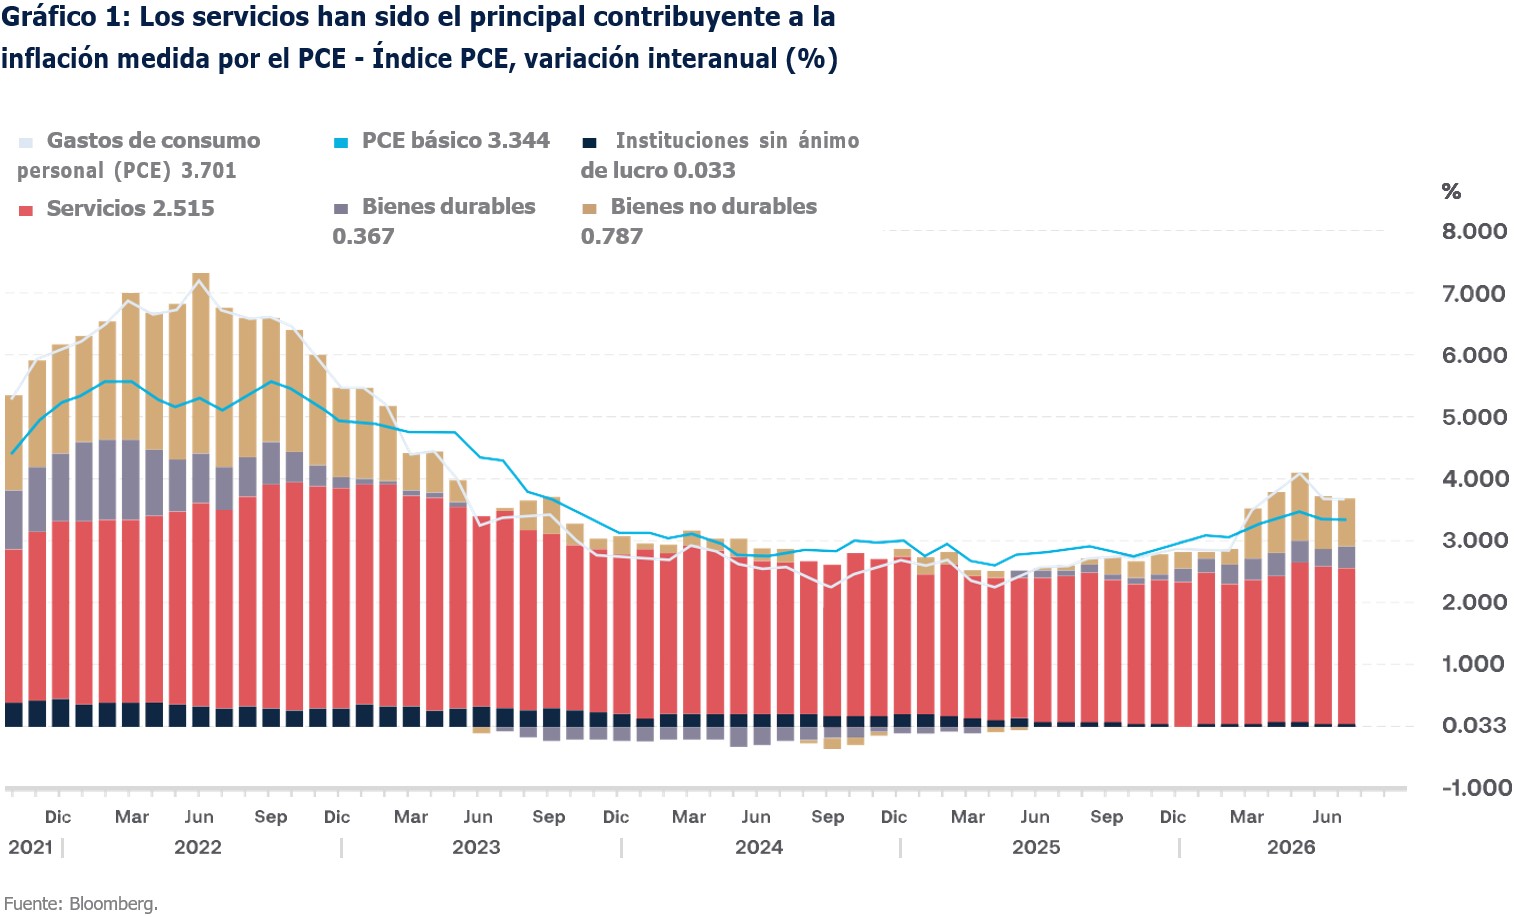
Dado que las proyecciones del SEP ya presentan cierto rezago, las contrastamos con las cifras más recientes del PCE para comprender mejor la tendencia inflacionaria y evaluar sus implicaciones para la polí-tica monetaria. Los datos de julio del PCE mostraron que la inflación sigue siendo persistente, con tanto el PCE general como el subyacente todavía claramente por encima del objetivo de 2%, mientras que la inflación de servicios continúa impulsando el aumento anual, como se muestra en el Gráfico 1. Esta tendencia ha predominado desde 2021, con los servicios influ-yendo cada vez más en la dinámica de la inflación a medida que la contribución de los bienes no durables ha disminuido. Esto deja dos conclusiones princi-pales. La inflación sigue por encima del objetivo y, aunque la variación anual del PCE se ha moderado, los datos todavía no sugieren un retorno claro y sostenido al 2%. Al mismo tiempo, la relativa estabi-lidad del PCE subyacente podría respaldar la deci-sión de mantener las tasas sin cambios en la próxima reunión de la Fed.
Realizamos el mismo ejercicio para el PIB, y la tendencia que inferimos del SEP apunta a una ligera desacelera-ción económica en 2026, con la mayoría de los partici-pantes del FOMC esperando un crecimiento de entre 2.0% y 2.3% (frente al rango de 2.2% a 2.5% proyectado en marzo). Aun así, las proyecciones de largo plazo sugieren que el crecimiento se estabilizará en torno al 2% tanto en 2027 como en 2028.
Contrastar estas previsiones con la lectura del PIB del segundo trimestre ayuda a explicar por qué el presi-dente de la Fed, Kevin Warsh, afirmó que la economía estadounidense le había impresionado. El gasto de consumo personal se ha mantenido resiliente desde 2021, compensando los efectos negativos de las expor-taciones netas y de las variaciones en los inventarios privados, como se muestra en el Gráfico 2. Al mismo tiempo, la reciente volatilidad de las exportaciones netas sugiere que los factores relacionados con el comercio exterior han desempeñado un papel despro-porcionado en el crecimiento del PIB global, sobre todo debido a la aplicación de aranceles y a las compras anticipadas de inventarios.
En contraste, la inversión fija contribuyó de manera significativa tanto en el primer como en el segundo trimestre, lo que apunta a un gasto empresarial soste-nido, especialmente por parte del componente fijo no residencial vinculado al ciclo de expansión de la IA. Aun así, el crecimiento podría moderarse durante la segunda mitad de 2026 a medida que se desvanecen los efectos positivos de la Copa Mundial y de los reembolsos
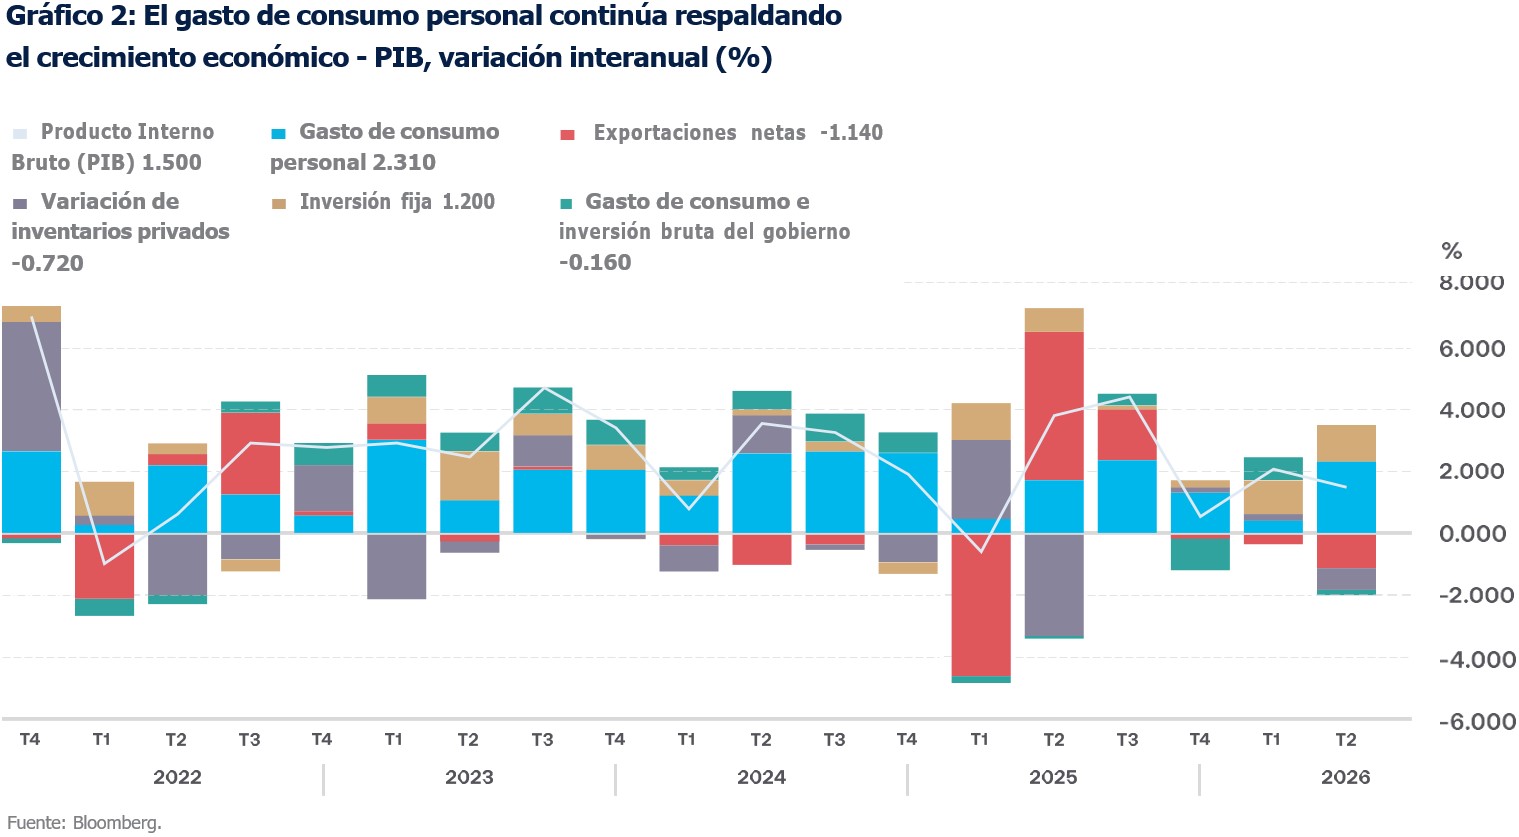
fiscales. Desde la perspectiva de la política mone-taria, dicha moderación favorecería una postura de estabilidad de las tasas de interés y podría incluso respaldar recortes de tasas si la desaceleración llegara a adquirir características de recesión.
En suma, la primera regla de la era Warsh podría ser que la Fed ya no hace el trabajo de interpretación por el mercado. Sus declaraciones en Jackson Hole dejaron entrever un banco central que sigue enfo-cado en una inflación por encima de la meta, que observa resiliencia en la economía estadounidense y que se muestra cada vez más reacio a comprome-terse de antemano con una trayectoria específica de la política monetaria. Esta combinación deja a los inversionistas con menos señales explícitas, aunque no necesariamente con menos información. La aten-ción vuelve a centrarse en los datos: las tendencias de la inflación, la fortaleza del mercado laboral, la composición del crecimiento, las condiciones finan-cieras y la evolución del mensaje implícito en el SEP. Para los mercados, esto podría traducirse en un entorno con menos guía, mayor sensibilidad a los datos económicos efectivos y con reacciones más bruscas cuando la Fed finalmente actúe. Si el mercado de la era Powell aprendió a escuchar al árbitro, el de la era Warsh podría tener que concen-trarse en el balón.
Divulgaciones importantes
Insigneo Financial Group, LLC comprende una serie de empresas operativas dedicadas a la oferta de productos y servicios de corretaje y asesoría en varias jurisdicciones, principalmente en América Latina. Los productos y servicios de corretaje se ofrecen a través de Insigneo Securities, LLC, con sede en Miami, miembro de la Autoridad Reguladora de la Industria Financiera (conocida por sus siglas en inglés “FINRA”) y de la Corporación de Protección de Valores de Inversionistas (conocida por sus siglas en inglés “SIPC”) https:// www.sipc.org/. Los productos y servicios de asesoría de inversiones se ofrecen a través de Insigneo Advisory Services, LLC, un asesor de inversiones registrado en la Comisión de Bolsa y Valores. En Uruguay, los servicios de asesoría se ofrecen a través de Insigneo Asesor Internacional S.A., Insigneo Gestor Internacional S.A, Insigneo Asesor Latam S.A., SRL e Insigneo Asesores de Inversión de Uruguay, SRL, en Argentina a través de Insigneo Argentina, SAU y en Chile a través de Insigneo Asesorías Financieras, SPA. En conjunto, estos ocho negocios operativos conforman Insigneo Financial Group. Para obtener más información sobre el corredor de bolsa, incluidos sus conflictos de intereses y prácticas de compensación, visite https:// insigneo.com/disclosures/ o www.finra.org Para obtener más información sobre Insigneo Advisory Services, LLC y cualquier conflicto relacionado con sus servicios de asesoría, consulte su Formulario ADV y el folleto que se pueden encontrar en el sitio web de Investment Advisor Public Disclosure https://adviserinfo.sec.gov/.
PARA AFILIADOS LOCALIZADOS EN CHILE
Insigneo Asesorías Financieras SPA se encuentra inscrito en Chile, en el Registro de Prestadores de Servicios Financieros de la Comisión para el Mercado Financiero. Este informe fue efectuado por área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, en base a la información disponible a la fecha de emisión de este. Para evitar cualquier conflicto de interés, Insigneo Securities LLC dispone que ningún integrante del equipo de Research & Strategy tenga su remuneración asociada directa o indirectamente con una recomendación o reporte específico o con el resultado de una cartera. Aunque los antecedentes sobre los cuales ha sido elaborado este informe fueron obtenidos de fuentes consideradas confiables, no podemos garantizar la completa exactitud e integridad de estos, no asumiendo responsabilidad alguna al respecto Insigneo Securities LLC, Insigneo Asesorías Financieras SPA ni ninguna de sus empresas relacionadas. Este material está destinado únicamente a facilitar el debate general y no pretende ser fuente de ninguna recomendación específica para una persona concreta. Por favor, consulte con su ejecutivo de cuentas o con su asesor financiero si alguna de las recomendaciones específicas que se hacen en este documento es adecuada para usted. Este documento no constituye una oferta o solicitud de compra o venta de ningún valor en ninguna jurisdicción en la que dicha oferta o solicitud no esté autorizada o a ninguna persona a la que sea ilegal hacer dicha oferta o solicitud. Las inversiones en cuentas de corretaje y de asesoramiento de inversiones están sujetas al riesgo de mercado, incluida la pérdida de capital. La información base del presente informe puede sufrir cambios, no teniendo Insigneo Securities LLC ni Insigneo Asesorías Financieras SPA la obligación de actualizar el presente informe ni de comunicar a sus destinatarios sobre la ocurrencia de tales cambios. Cualquier opinión, expresión, estimación y/o recomendación contenida en este informe constituyen el juicio o visión de área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, a la fecha de su publicación y pueden ser modificadas sin previo aviso.
PARA AFILIADOS LOCALIZADOS EN URUGUAY
En Uruguay, los valores están siendo ofrecidos en forma privada de acuerdo al artículo 2 de la ley 18.627 y sus modificaciones. Los valores no han sido ni serán registrados ante el Banco Central del Uruguay para oferta pública.
PARA AFILIADOS LOCALIZADOS EN ARGENTINA
Insigneo Argentina S.A.U. Agente Asesor Global de Inversión se encuentra registrado bajo el N° 1053 de la Comisión Nacional de Valores (CNV) e inscripto ante la Inspección General de Justicia (IGJ) bajo el N° 12.278 del Libro 90, Tomo –, de Sociedades por Acciones. Este informe fue efectuado por área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, en base a la información disponible a la fecha de su emisión. Para evitar cualquier conflicto de interés, Insigneo Securities LLC dispone que ningún integrante del equipo de Research & Strategy tenga su remuneración asociada directa o indirectamente con una recomendación o reporte específico o con el resultado de una cartera. Aunque los antecedentes sobre los cuales ha sido elaborado este informe fueron obtenidos de fuentes consideradas confiables, no podemos garantizar la completa exactitud e integridad de estos, no asumiendo responsabilidad alguna al respecto Insigneo Securities LLC, Insigneo Argentina S.A.U. ni ninguna de sus empresas relacionadas. La información base del presente informe puede sufrir cambios, no teniendo Insigneo Argentina S.A.U. la obligación de actualizar el presente informe ni de comunicar a sus destinatarios sobre la ocurrencia de tales cambios. Este material está destinado únicamente a facilitar el debate general y no pretende ser fuente de ninguna recomendación específica para una persona concreta. Por favor, consulte con su ejecutivo de cuentas o con su asesor financiero si alguna de las recomendaciones específicas que se hacen en este documento es adecuada para usted. Este documento no constituye una oferta, recomendación o solicitud de compra o venta de ningún valor negociable en ninguna jurisdicción en la que dicha oferta o solicitud no esté autorizada o a ninguna persona a la que sea ilegal hacer dicha oferta o solicitud. Las inversiones en valores negociables están sujetas al riesgo de mercado, incluida la pérdida parcial o total del capital invertido. Cualquier opinión, expresión, estimación y/o recomendación contenida en este informe constituyen el juicio o visión de área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, a la fecha de su publicación y pueden ser modificadas sin previo aviso.
DM Wealth Management Group is the “doing business as entity” through which Cristina Mendez, Zoraida Diaz, and Debra Tyler, investment professionals (“IP”) of Insigneo Securities, LLC (“ISEC”) and Insigneo Advisory Services, LLC (“IAS”) conducts securities and advisory activities DM Wealth Management Group is not itself a broker dealer or an investment advisor and is not under common ownership with ISEC or IAS. Insigneo Financial Group, LLC comprises a number of operating businesses engaged in the offering of brokerage and advisory products and services in various jurisdictions. Brokerage products and services are offered through Insigneo Securities, LLC, a broker-dealer registered with the U.S. Securities and Exchange Commission (“SEC”) and member of FINRA and SIPC. Investment advisory products and services are offered through Insigneo Advisory Services, LLC, an investment adviser registered with the SEC. Insigneo has affiliated companies in different locations, so it is important to understand which entity you are conducting business with. Please visit "https://insigneo.com/legalentities" for more information about the differences between these companies, their locations, and what that means for you.
Investing involves risk, including possible loss of principal. Past performance is not indicative of future results. Please consult your Investment Professional for any recommendation regarding your specific financial situation.
Click on the following links to view ISEC Reg BI Client Relationship Summary (“Form CRS”) and IAS Form ADV Part 3 CRS.
The following content is provided by Insigneo, the firm through which DM Wealth Management’s investment professionals offer brokerage and advisory services. Visit insigneo.com to learn more.