

octubre 9, 2026

Navegando un mercado de renta fija de “tasas más altas por más tiempo”
El aumento de los rendimientos de los bonos del Tesoro de largo plazo parece reflejar algo más que cambios en la tasa neutral de la economía.
Si las expectativas, las señales de política monetaria y la dinámica de la prima a término pueden mantener los rendimientos elevados durante períodos prolongados, un entorno de “tasas más altas por más tiempo” podría persistir incluso sin un cambio significativo en la tasa de equilibrio de la economía.
Estudios recientes cuestionan la idea de que las tasas de interés de largo plazo están determinadas principal-mente por los fundamentales económicos y sugieren que las expectativas del mercado y las señales de polí-tica monetaria podrían desempeñar un papel más rele-vante de lo que tradicionalmente se ha asumido.
El aumento de los rendimientos de los bonos del Tesoro de largo plazo parece reflejar algo más que cambios en la tasa neutral de la economía, lo que plantea preguntas importantes sobre cómo los inversionistas deberían interpretar el entorno actual de tasas más elevadas.
Si bien los rendimientos actuales de los bonos del Tesoro se encuentran entre los más atractivos en más de una década, la compensación adicional que ofrece extender significativamente los vencimientos podría no ser suficiente para compensar el riesgo de duración adicional que esto implica.
En un mercado donde el riesgo de duración se mantiene elevado, el entorno actual sigue respaldando un énfasis en la calidad crediticia, una estrategia de portafolio escalonado y una exposición concentrada en los tramos corto y medio de la curva.
2026 ha sido un año volátil para la renta fija. En medio de persistentes preocupaciones fiscales, de una guerra que sigue alimentando presiones inflacionarias y de una Reserva Federal que parece más dispuesta a mantener una postura monetaria restrictiva, los rendimientos de los bonos del Tesoro han aumentado significativamente en los últimos meses.
Mientras los inversionistas intentan entender el fuerte aumento de las tasas a lo largo de la curva del Tesoro, la ausencia de un forward guidance claro por parte de una Reserva Federal cada vez más reacia a guiar a un mercado que había llegado a depender de ella ha contribuido a aumentar la incertidumbre. En este contexto, analizamos los movimientos recientes en el tramo largo de la curva a la luz de estudios recientes sobre la tasa de interés neutral, y extraemos nuestras propias conclusiones para los inversionistas de renta fija.
La tasa de interés neutral, más conocida como r*, es la tasa de interés de corto plazo que es consistente con una economía operando en pleno empleo y con una inflación estable – en otras palabras, la tasa que no estimula ni restringe a la economía. Dado que esta variable no es observable, los economistas deben estimarla a partir de datos macroeconómicos. Cuando la tasa de política monetaria está por debajo de r*, la política monetaria es acomodativa; cuando está por encima de r*, es restric-tiva. La tasa de interés neutral es particularmente rele-vante en el contexto macroeconómico actual, dado el debate sobre si la política monetaria sigue siendo restric-tiva y la discusión sobre un entorno de “tasas más altas por más tiempo” en el mercado de renta fija, una discu-sión que también está estrechamente vinculada al comportamiento de la prima a término.
La teoría económica tradicional sugiere que los cambios persistentes en r* deberían reflejarse principalmente en las tasas de interés de largo plazo. En contraste, las noti-cias que captan la atención de los mercados financieros, pero que no aportan información relevante sobre la evolución de r*, no deberían tener una influencia duradera sobre dichas tasas.
Una columna reciente de Paul Beaudry, Paolo Cavallino y Tim Willems1 cuestiona esta visión convencional. Según los autores, la mayor parte del incremento registrado en las tasas de interés de largo plazo desde la pandemia puede explicarse por movimientos concentrados en ventanas de tres días alrededor de la publicación del informe de empleo de EE. UU. y de intervenciones públicas de altos funcionarios de la Reserva Federal. Resulta llamativo que estas ventanas representen apenas el 24% de los días de negociación incluidos en la muestra analizada, que abarca desde el 1 de agosto de 2020 hasta el 3 de septiembre de 2026. La tesis central del estudio es que los participantes del mercado siguen de cerca ambos eventos debido a su influencia directa en las expectativas de política monetaria de corto plazo. Sin embargo, en principio, ninguno de ellos debería afectar directamente a r*.
Los autores también analizan por qué las tasas reales de largo plazo podrían no reflejar fielmente la evolución de r*. Su argumento se centra en el ahorro para la jubilación: cuando las tasas en el tramo largo de la curva aumentan, ese ahorro se capitaliza a un ritmo más acelerado. Ante esta situación, los hogares podrían concluir que ya no necesitan ahorrar tan agresivamente para alcanzar sus objetivos de retiro y, por lo tanto, preferirían aumentar su gasto en el presente. Este mecanismo de retroalimenta-ción podría dificultar la identificación de errores de polí-tica económica, ya que las percepciones sobre cuál debería ser el nivel adecuado de las tasas de interés comienzan a influir en el comportamiento económico. Como resultado, los rendimientos de largo plazo podrían mantenerse elevados durante periodos prolongados.
Otra investigación reciente, realizada por Christensen y Rudebusch (2026)2, analiza si el deterioro de las perspec-tivas fiscales o los avances en inteligencia artificial podrían explicar el aumento de r*, que suele considerarse uno de los principales determinantes de las tasas de interés de largo plazo. Los autores evalúan si noticias relevantes rela-cionadas con la política fiscal o con la inteligencia artificial llevaron a los inversionistas a revisar al alza sus estima-ciones de r*. Concluyeron que no existe evidencia sustan-cial de que ninguna de estas categorías de eventos explique el incremento de las tasas de largo plazo: los eventos relacionados con la política fiscal representan menos del 20% del aumento observado, mientras que las ventanas asociadas a noticias sobre inteligencia artificial tienen una contribución negativa. Asimismo, encontraron que los cambios en las tasas de interés de largo plazo dentro de ventanas acotadas alrededor de las reuniones de la Fed no explican ninguna parte del incremento obser-vado durante el periodo.
Por lo tanto, tras revisar estos dos estudios recientes, se destacan dos conclusiones:
En conjunto, ambos estudios cuestionan la visión conven-cional de que las tasas de interés de largo plazo reflejan principalmente cambios en los fundamentales econó-micos subyacentes. En su lugar, sugieren que las expec-tativas sobre la política monetaria, las narrativas predo-minantes en los mercados y la evolución de las percepciones acerca de dónde “deberían” ubicarse las tasas podrían desempeñar un papel más relevante de lo que se ha asumido tradicionalmente.
Estos hallazgos desplazan la atención desde los funda-mentales económicos por sí solos hacia las expectativas y las narrativas que influyen sobre los rendimientos de largo plazo. Para examinar esta distinción con mayor detenimiento, resulta útil considerar la relación entre r* y otra variable clave del mercado: la prima a término. En términos sencillos, la prima a término representa la compensación adicional que exigen los inversionistas por mantener un bono de largo plazo en lugar de reinvertir sus recursos en una serie de bonos de corto plazo durante el mismo horizonte de tiempo. Esta puede descomponerse en dos componentes: las tasas de interés de corto plazo esperadas en el futuro y el rendi-miento adicional por encima de esa expectativa, conocido comúnmente como la prima a término. Al igual que r*, la prima a término no es observable directamente y debe estimarse mediante modelos. Entre ellos, el modelo de Adrian-Crump-Moench, publicado por la Fed de Nueva York, es el más utilizado.
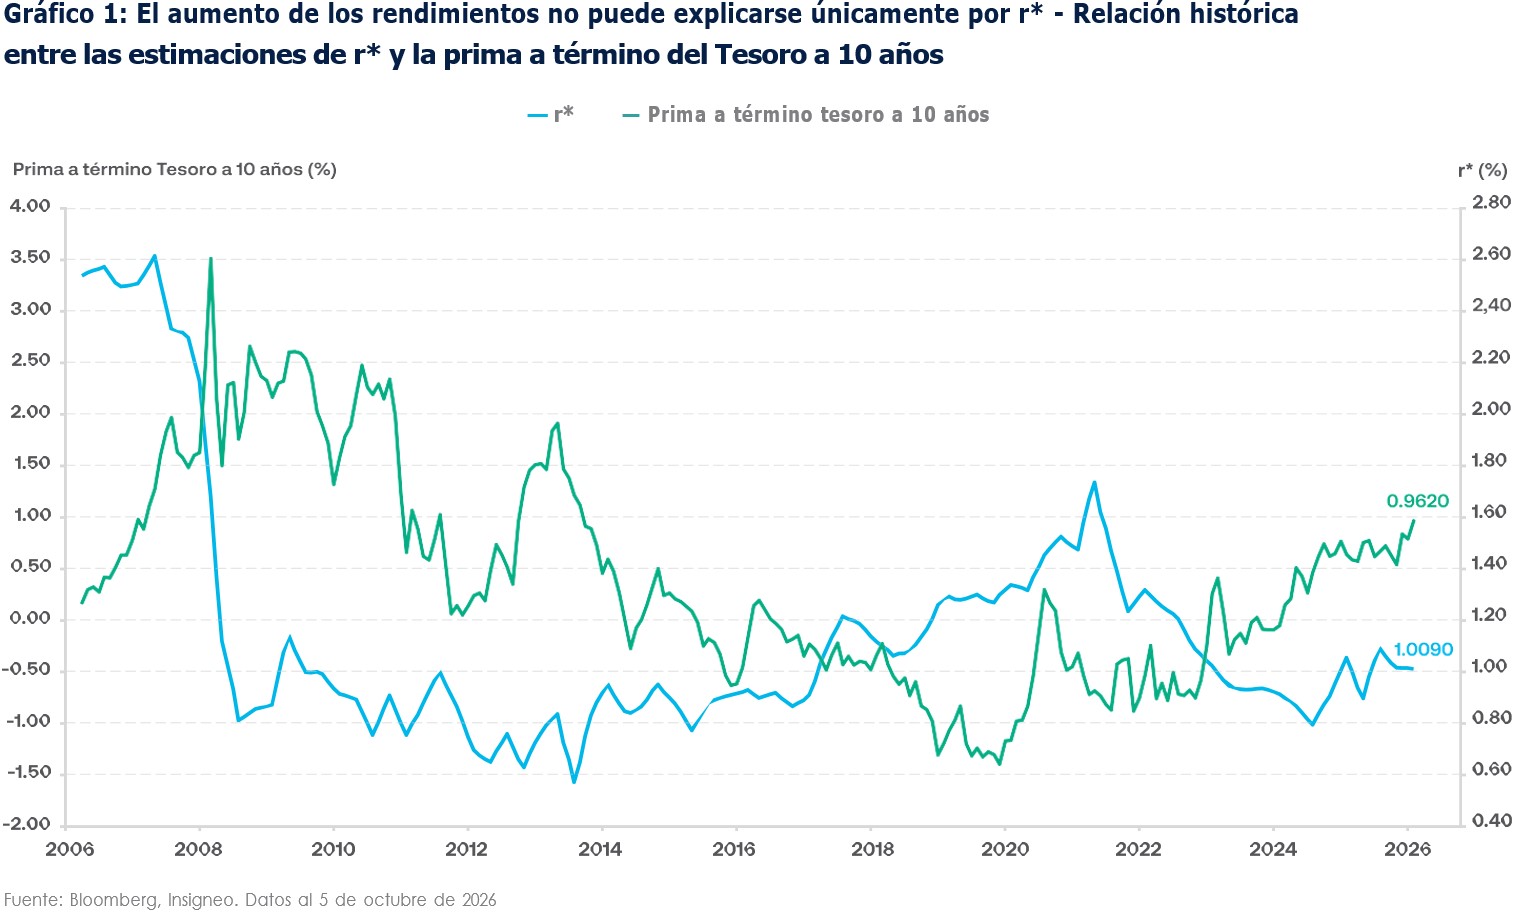
Al comparar la prima a término y r* durante los últimos 20 años, como se muestra en el Gráfico 1, hay varios aspectos que llaman la atención. En primer lugar, la relación entre r* y la prima a término fue inversa antes de la crisis finan-ciera global, pero posteriormente cambió y ambas varia-bles tendieron a bajar conjuntamente a lo largo del periodo de expansión cuantitativa. Las compras de activos por parte de los bancos centrales ejercieron una fuerte presión a la baja sobre los rendimientos en el tramo largo de la curva. Por lo tanto, la prima a término se mantuvo en terreno negativo durante gran parte de la década. Después de 2022, cuando la Reserva Federal inició un ciclo de endurecimiento monetario, tanto r* como la prima a término registraron un ajuste al alza significativo hasta alcanzar sus niveles actuales.
Partiendo de los niveles actuales de r* y de la prima a término, podemos inferir que, si descomponemos el rendi-miento del Tesoro a 10 años restándole la prima a término, la tasa de interés esperada de corto plazo debería estar en ~4.32%. Este nivel se encuentra por encima de la proyec-ción de largo plazo del último dot plot de la Fed, lo que sugiere que el mercado podría estar descontando una senda de política monetaria más elevada.
El aumento observado en la prima a término también nos lleva a pensar que los participantes del mercado están exigiendo una mayor compensación por mantener dura-ción en sus portafolios debido a expectativas de inflación más elevadas, un panorama fiscal retador con déficits presupuestarios persistentemente elevados en Estados Unidos y una mayor oferta de deuda de largo plazo como consecuencia del auge de las inversiones de capital en inteligencia artificial, a medida que el crédito de los
hiperescaladores compite con los bonos del Tesoro por el capital disponible. En las Minutas de septiembre publi-cadas el 7 de octubre, varios miembros del FOMC seña-laron que la magnitud de la expansión de la infraestruc-tura de inteligencia artificial continuaba sorprendiendo, lo que confirma la tesis de que la inversión en IA está impulsando la capacidad productiva y la demanda de capital y, a su vez, respalda un nivel estructuralmente más elevado de r*.
Históricamente, los periodos de aumento de la prima a término han sido más retadores para los bonos de mayor duración, ya que los inversionistas exigen una compensa-ción más elevada por la incertidumbre en torno a la infla-ción, las condiciones fiscales y la trayectoria futura de las tasas de política monetaria. Si los estudios recientes son acertados al señalar que las tasas de interés de largo plazo están influenciadas tanto por las expectativas y las narra-tivas de mercado como por los fundamentales econó-micos observables, el tramo largo de la curva podría seguir siendo vulnerable a episodios adicionales de volatilidad. Esta vulnerabilidad podría persistir incluso si el crecimiento económico se modera o si las estimaciones de la prima a término y de r* comienzan a normalizarse.
Para los inversionistas, la distinción entre rendimiento y rendimiento ajustado por riesgo podría cobrar cada vez más importancia. Aunque los rendimientos actuales de los bonos del Tesoro se encuentran entre los más atrac-tivos en más de una década, la compensación adicional que ofrece extender significativamente los vencimientos podría no ser suficiente para compensar el riesgo de duración adicional que esto implica. Por lo tanto, seguimos basando nuestro marco de inversión en renta fija en tres principios: privilegiar la calidad, mantener un enfoque de portafolio escalonado y concentrar la expo-sición en los tramos corto y medio de la curva.
Los mayores rendimientos han mejorado las perspec-tivas de retorno para la renta fija, pero los diferenciales de crédito siguen siendo relativamente comprimidos en términos históricos. Dado que hay poca evidencia de que los inversionistas estén recibiendo una compensa-ción significativa por asumir riesgo crediticio adicional, sigue siendo prudente mantener el énfasis en emisores de mayor calidad. Un portafolio escalonado, por su parte, reduce la necesidad de tomar decisiones binarias con respecto a la dirección futura de las tasas y crea un mecanismo sistemático de reinversión. Finalmente, los inversionistas pueden capturar una parte importante de los rendimientos disponibles actualmente sin asumir la totalidad de la volatilidad asociada a los bonos de largo plazo. Dada la persistente incertidumbre en torno a la inflación, la dinámica fiscal, la prima a término y el destino final de la política monetaria, la relación riesgo-retorno en los tramos corto y medio de la curva parece más equilibrada.
En última instancia, es posible que los inversionistas se estén planteando la pregunta equivocada. Más que centrarse exclusivamente en el nivel preciso de r*, podría ser más importante reconocer que las tasas de interés de largo plazo parecen estar influenciadas por un conjunto más amplio de factores de lo que sugiere la teoría convencional. Si las expectativas, las señales de política monetaria y la dinámica de la prima a término pueden mantener los rendimientos elevados durante periodos prolongados, entonces un entorno de “tasas más altas por más tiempo” podría persistir incluso sin un cambio significativo en la tasa de equilibrio de la economía. Para los inversionistas, esta realidad refuerza una lección sencilla: un proceso de inversión discipli-nado suele ser más importante que intentar predecir el próximo movimiento de las tasas de interés.
“Insigneo” e “Insigneo Wealth” son nombres comerciales utilizados por Insigneo Financial Group, LLC y sus entidades afiliadas. Los productos y servicios de corretaje son ofrecidos a través de Insigneo Securities, LLC, un intermediario de valores registrado ante la U.S. Securities and Exchange Commission (“SEC”) y miembro de FINRA y SIPC. Los productos y servicios de asesoramiento en inversiones son ofrecidos a través de Insigneo Advisory Services, LLC, un asesor de inversiones registrado ante la SEC. Dado que operamos a través de diversas entidades afiliadas en distintas jurisdicciones, le invitamos a visitar https:// insigneo.com/legalentities/ para comprender con qué entidad está operando y qué implicaciones tiene para usted. Este material no debe interpretarse como una oferta de venta o una solicitud de ofertade compra de ningún valor. Se proporciona únicamente con fines de información general. En la medida en que este material analice actividad general del mercado, tendencias de la industria o del sector, u otras condiciones económicas o políticas de carácter general, no debe interpretarse como research ni asesoría de inversión. En la medida en que incluya referencias a valores, dichas referencias no constituyen una recomendación para comprar, vender o mantener dichos valores. No constituye una recomendación, una declaración de opinión ni un informe de cualquiera de estos, y no considera ni pretende considerar los objetivos de inversión, condiciones financieras o necesidades particulares de inversionistas individuales. Cualquier precio objetivo proporcionado refleja nuestras expectativas actuales, está sujeto a cambios y puede no alcanzarse debido a diversos riesgos, incluidos cambios en las condiciones económicas, tasas de interés, acontecimientos geopolíticos y factores específicos del emisor. El precio objetivo no garantiza resultados futuros y no debe considerarse como la única base para tomar decisiones de inversión.
NO SE DIVULGAN TODOS LOS RIESGOS – El rendimiento pasado no es indicativo de los resultados futuros. Las inversiones conllevan riesgos significativos y es posible perder parte o la totalidad del capital invertido, por lo que no son adecuadas para todos. Considere siempre si alguna inversión es adecuada para sus circunstancias particulares y, de ser necesario, busque asesoramiento profesional de su asesor de inversiones. Este material puede contener opiniones, expresiones y estimaciones que representan el análisis y la perspectiva del departamento de Estrategia de Inversión de Insigneo Securities, LLC o de sus proveedores en el momento de su publicación. Estas opiniones están sujetas a cambios en cualquier momento, sin previo aviso
FOR AFFILIATES LOCATED IN CHILE – PARA AFILIADAS LOCALIZADAS EN CHILE
Insigneo Asesorías Financieras SPA se encuentra inscrito en Chile, en el Registro de Prestadores de Servicios Financieros de la Comisión para el Mercado Financiero. Este informe fue efectuado por área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, en base a la información disponible a la fecha de emisión de este. Para evitar cualquier conflicto de interés, Insigneo Securities LLC dispone que ningún integrante del equipo de Research & Strategy tenga su remuneración asociada directa o indirectamente con una recomendación o reporte específico o con el resultado de una cartera. Aunque los antecedentes sobre los cuales ha sido elaborado este informe fueron obtenidos de fuentes consideradas confiables, no podemos garantizar la completa exactitud e integridad de estos, no asumiendo responsabilidad alguna al respecto Insigneo Securities LLC, Insigneo Asesorías Financieras SPA ni ninguna de sus empresas relacionadas. Este material está destinado únicamente a facilitar el debate general y no pretende ser fuente de ninguna recomendación específica para una persona concreta. Por favor, consulte con su ejecutivo de cuentas o con su asesor financiero si alguna de las recomendaciones específicas que se hacen en este documento es adecuada para usted. Este documento no constituye una oferta o solicitud de compra o venta de ningún valor en ninguna jurisdicción en la que dicha oferta o solicitud no esté autorizada o a ninguna persona a la que sea ilegal hacer dicha oferta o solicitud. Las inversiones en cuentas de corretaje y de asesoramiento de inversiones están sujetas al riesgo de mercado, incluida la pérdida de capital. La información base del presente informe puede sufrir cambios, no teniendo Insigneo Securities LLC ni Insigneo Asesorías Financieras SPA la obligación de actualizar el presente informe ni de comunicar a sus destinatarios sobre la ocurrencia de tales cambios. Cualquier opinión, expresión, estimación y/o recomendación contenida en este informe constituyen el juicio o visión de área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, a la fecha de su publicación y pueden ser modificadas sin previo aviso.
FOR AFFILIATES LOCATED IN URUGUAY- PARA AFILIADAS LOCALIZADAS EN URUGUAY
Insigneo Asesor Uruguay S.A. está inscripto en el Registro de Mercado de Valores del Banco Central del Uruguay como Asesor de Inversiones. En Uruguay, los valores están siendo ofrecidos en forma privada de acuerdo al artículo 2 de la ley 18.627 y sus modificaciones. Los valores no han sido ni serán registrados ante el Banco Central del Uruguay para oferta pública. Este material está destinado únicamente a facilitar el debate general y no pretende ser fuente de ninguna recomendación específica para una persona concreta. Por favor, consulte con su ejecutivo de cuentas o con su asesor financiero si alguna de las recomendaciones específicas que se hacen en este documento es adecuada para usted según su perfil y estrategia de inversión. Este documento no constituye un asesoramiento ni una recomendación u oferta o solicitud de compra o. Las inversiones en valores negociables están sujetas al riesgo de mercado, incluida la pérdida parcial o total del capital invertido. Cualquier opinión, expresión, estimación y/o recomendación contenida en este informe constituyen el juicio o visión de área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, a la fecha de su publicación y pueden ser modificadas sin previo aviso. Rentabilidades históricas de los productos anunciados no aseguran rentabilidades futuras.
FOR AFFILIATES LOCATED IN ARGENTINA – PARA AFILIADAS LOCALIZADAS EN ARGENTINA
Insigneo Argentina S.A.U. Agente Asesor Global de Inversión se encuentra registrado bajo el N° 1053 de la Comisión Nacional de Valores (CNV) e inscripto ante la Inspección General de Justicia (IGJ) bajo el N° 12.278 del Libro 90, Tomo –, de Sociedades por Acciones. Este informe fue efectuado por área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, en base a la información disponible a la fecha de su emisión. Para evitar cualquier conflicto de interés, Insigneo Securities LLC dispone que ningún integrante del equipo de Research & Strategy tenga su remuneración asociada directa o indirectamente con una recomendación o reporte específico o con el resultado de una cartera. Aunque los antecedentes sobre los cuales ha sido elaborado este informe fueron obtenidos de fuentes consideradas confiables, no podemos garantizar la completa exactitud e integridad de estos, no asumiendo responsabilidad alguna al respecto Insigneo Securities LLC, Insigneo Argentina S.A.U. ni ninguna de sus empresas relacionadas. La información base del presente informe puede sufrir cambios, no teniendo Insigneo Argentina S.A.U. la obligación de actualizar el presente informe ni de comunicar a sus destinatarios sobre la ocurrencia de tales cambios. Este material está destinado únicamente a facilitar el debate general y no pretende ser fuente de ninguna recomendación específica para una persona concreta. Por favor, consulte con su ejecutivo de cuentas o con su asesor financiero si alguna de las recomendaciones específicas que se hacen en este documento es adecuada para usted. Este documento no constituye una oferta, recomendación o solicitud de compra o venta de ningún valor negociable en ninguna jurisdicción en la que dicha oferta o solicitud no esté autorizada o a ninguna persona a la que sea ilegal hacer dicha oferta o solicitud. Las inversiones en valores negociables están sujetas al riesgo de mercado, incluida la pérdida parcial o total del capital invertido. Cualquier opinión, expresión, estimación y/o recomendación contenida en este informe constituyen el juicio o visión de área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, a la fecha de su publicación y pueden ser modificadas sin previo aviso.
FOR AFFILIATES LOCATED IN COLOMBIA – PARA AFILIADAS LOCALIZADAS EN COLOMBIA
Oficina De Representación en Colombia
La Oficina de Representación fue autorizada por la Superintendencia Financiera de Colombia el 5 de febrero de 2021, para promover o publicitar en Colombia, o a sus residentes, los productos y servicios del mercado de valores ofrecidos por Insigneo Securities, LLC e Insigneo Advisory Services, LLC. La información contenida en este informe ha sido obtenida de fuentes consideradas confiables; no obstante, no se garantiza su exactitud ni integridad, no asumiendo responsabilidad alguna Insigneo Securities, LLC e Insigneo Advisory Services, LLC ni sus entidades relacionadas. Este material tiene fines exclusivamente informativos y no constituye una recomendación personalizada. Las inversiones están sujetas a riesgos de mercado, incluida la posible pérdida de capital, por lo que se recomienda consultar con su asesor financiero. La información, opiniones y estimaciones aquí contenidas corresponden a la fecha de publicación, pueden ser modificadas sin previo aviso y no existe obligación de actualización por parte de las entidades mencionadas.
DM Wealth Management Group is the “doing business as entity” through which Cristina Mendez, Zoraida Diaz, and Debra Tyler, investment professionals (“IP”) of Insigneo Securities, LLC (“ISEC”) and Insigneo Advisory Services, LLC (“IAS”) conducts securities and advisory activities DM Wealth Management Group is not itself a broker dealer or an investment advisor and is not under common ownership with ISEC or IAS. Insigneo Financial Group, LLC comprises a number of operating businesses engaged in the offering of brokerage and advisory products and services in various jurisdictions. Brokerage products and services are offered through Insigneo Securities, LLC, a broker-dealer registered with the U.S. Securities and Exchange Commission (“SEC”) and member of FINRA and SIPC. Investment advisory products and services are offered through Insigneo Advisory Services, LLC, an investment adviser registered with the SEC. Insigneo has affiliated companies in different locations, so it is important to understand which entity you are conducting business with. Please visit "https://insigneo.com/legalentities" for more information about the differences between these companies, their locations, and what that means for you.
Investing involves risk, including possible loss of principal. Past performance is not indicative of future results. Please consult your Investment Professional for any recommendation regarding your specific financial situation.
Click on the following links to view ISEC Reg BI Client Relationship Summary (“Form CRS”) and IAS Form ADV Part 3 CRS.
The following content is provided by Insigneo, the firm through which DM Wealth Management’s investment professionals offer brokerage and advisory services. Visit insigneo.com to learn more.