

octubre 2, 2026

IA y la ley de los grandes números
El debate sobre la IA se está desplazando de la tecno-logía a la economía. Aunque los recientes llamados de los líderes de la industria a desacelerar el desarrollo de la IA se han centrado en preocupaciones de segu-ridad, los costos de competir en la frontera tecnoló-gica podrían ser un factor igualmente importante.
La ley de los grandes números está comenzando a afectar la inversión en IA. El gasto de capital (capex) de los hiperescaladores ha crecido a tasas extraordina-rias, pero mantener tasas de crecimiento porcentuales similares se vuelve cada vez más difícil a medida que la base de gasto de la industria se expande hasta alcanzar los cientos de miles de millones de dólares.
Las valoraciones actuales del mercado dependen de supuestos excepcionalmente optimistas. Las expec-tativas de ganancias, los márgenes de utilidad y las proyecciones de monetización de la IA implican una escala futura de generación de ingresos que podría resultar difícil de alcanzar, incluso si la IA sigue siendo altamente transformadora.
La competencia está haciendo que los modelos de IA de frontera sean más difíciles de monetizar. A medida que los modelos locales y más pequeños reducen la brecha de desempeño respecto a los modelos de frontera, la IA se asemeja cada vez más a una guerra de precios en la que las mejoras incrementales requieren cantidades desproporcionadas de capital, reduciendo las ventajas económicas de los líderes en desarrollo.
Al ver un título como este, su primera reacción podría ser: ahí vamos de nuevo, otro artículo sobre inteli-gencia artificial. Y esta reacción sería comprensible.
La IA se ha vuelto imposible de ignorar. En apenas unos años, ha evolucionado desde un avance tecnoló-gico de nicho hasta convertirse en uno de los princi-pales impulsores de las decisiones de inversión, la estrategia corporativa y el debate público. Lo que comenzó como una conversación sobre eficiencia se ha expandido a discusiones sobre regulación, mercados laborales, seguridad nacional e incluso el futuro mismo de la humanidad.
Sin embargo, si está leyendo este artículo, al menos podemos llegar a una conclusión reconfortante: la IA aún no ha acabado con la humanidad tal como la conocemos… todavía.
Durante el último mes, varias de las figuras más influ-yentes de la industria han argumentado pública-mente que el desarrollo de la IA podría ser necesario moderar el ritmo de desarrollo de la inteligencia arti-ficial. Sam Altman, fundador de OpenAI, y Dario Amodei, CEO de Anthropic, se han mostrado cada vez más vocales respecto a los riesgos asociados a los sistemas de IA de frontera. En cuestión de semanas, la regulación y la seguridad de la IA han vuelto al primer plano de la conversación:
11 de septiembre: Altman habría informado a los empleados de OpenAI que la compañía podría moderar el ritmo de desarrollo de la IA.
12 de septiembre: Amodei publicó un extenso artículo defendiendo una desaceleración del desarrollo de modelos de frontera, citando importantes riesgos sociales.
13 de septiembre: En un momento inusual de alinea-ción, Elon Musk, Altman y Amodei apoyaron pública-mente desacelerar el ritmo del progreso de la IA.
16 de septiembre: Altman afirmó que el mundo tiene “razón en temer” a una IA que avanza rápidamente.
24 de septiembre: Mustafa Suleyman, jefe de IA de Microsoft, argumentó que la industria necesita una “línea roja” claramente definida para el desarrollo futuro de la IA.
Esto plantea una pregunta importante: ¿Responden estas advertencias principalmente a preocupaciones de seguridad o también están influidas por los costos de competir en la frontera tecnológica? La respuesta podría ser ambas.
Desde la perspectiva de la seguridad, ciertamente existen razones para preocuparse. Ya hemos visto casos en los que modelos de frontera fueron retrasados debido a riesgos de ciberseguridad, y han surgido informes que sugieren que sistemas avanzados de IA podrían eventualmente utilizarse para aplicaciones mili-tares u ofensivas. Que esos riesgos sean inmediatos o más lejanos sigue siendo objeto de debate, pero es difícil argumentar que sean completamente teóricos. Al mismo tiempo, existe un argumento empresarial. Históricamente, la regulación ha servido tanto como un marco de protección como una barrera competi-tiva. Para empresas que ya han invertido decenas de miles de millones de dólares en el desarrollo de modelos de frontera, mayores obstáculos regulatorios podrían dificultar significativamente que competidores más pequeños desafíen su posición.
Para entender mejor esta dinámica, vale la pena alejarse del debate sobre seguridad y concentrarse en algo mucho más simple: la economía detrás del auge actual de la IA.
La respuesta corta es no. La respuesta un poco más larga es que probablemente no será sostenible al ritmo actual, no porque la IA haya dejado de mejorar, sino porque el crecimiento eventualmente se enfrenta a una realidad matemática simple conocida como la ley de los grandes números.
El concepto es sencillo. Cuanto mayor se vuelve la base, más difícil es mantener la misma tasa porcentual de crecimiento. Aumentar los ingresos de USD 10 millones a USD 20 millones requiere USD 10 millones adicionales. Aumentar los ingresos de USD 100 mil millones a USD 200 mil millones requiere USD 100 mil millones adicio-nales. El porcentaje puede ser idéntico, pero la escala de lo que se necesita cambia drásticamente. La misma lógica aplica al gasto en infraestructura de IA. Los cuatro mayores hiperescaladores gastaron aproximadamente USD 410 mil millones en capex en 2025, lo que repre-sentó un crecimiento interanual cercano al 82%. Para 2026, se espera que esa cifra alcance USD 725 mil millones, implicando otro año de crecimiento cercano al 90%. Estas cifras son impresionantes, pero también ilustran el desafío que se avecina. Para mantener una tasa de crecimiento similar más allá de 2026, los hiperescaladores necesitarían incrementar su gasto anual en aproximadamente USD 600 mil millones solamente en 2027. En algún momento, los incre-mentos requeridos en términos absolutos se vuelven extraordinariamente difíciles de justificar.
El crecimiento comienza a encontrarse con limitaciones prácticas como la disponibilidad de energía, los plazos de obtención de permisos, los cuellos de botella de la cadena de suministro, las restricciones de balance y, en última instancia, la tolerancia de los accionistas a periodos prolongados de flujo de caja libre negativo.
Esta es la ley de los grandes números en acción. No implica que el gasto en IA vaya a colapsar. Más bien, sugiere que el crecimiento se moderará naturalmente a medida que la base de inversión de la industria aumente. Curiosamente, los mercados parecen reconocer esta realidad cuando se trata del capex. Sin embargo, parecen mucho menos dispuestos a aplicar la misma lógica a las expectativas de utilidades. A primera vista, el S&P 500 parece relativamente atractivo. Cotizando a cerca de 19 veces las utilidades proyectadas, las valora-ciones parecen estar ampliamente alineadas con su promedio histórico de largo plazo. Sin embargo, esa observación puede resultar algo engañosa porque las expectativas actuales de utilidades son cualquier cosa menos promedio.
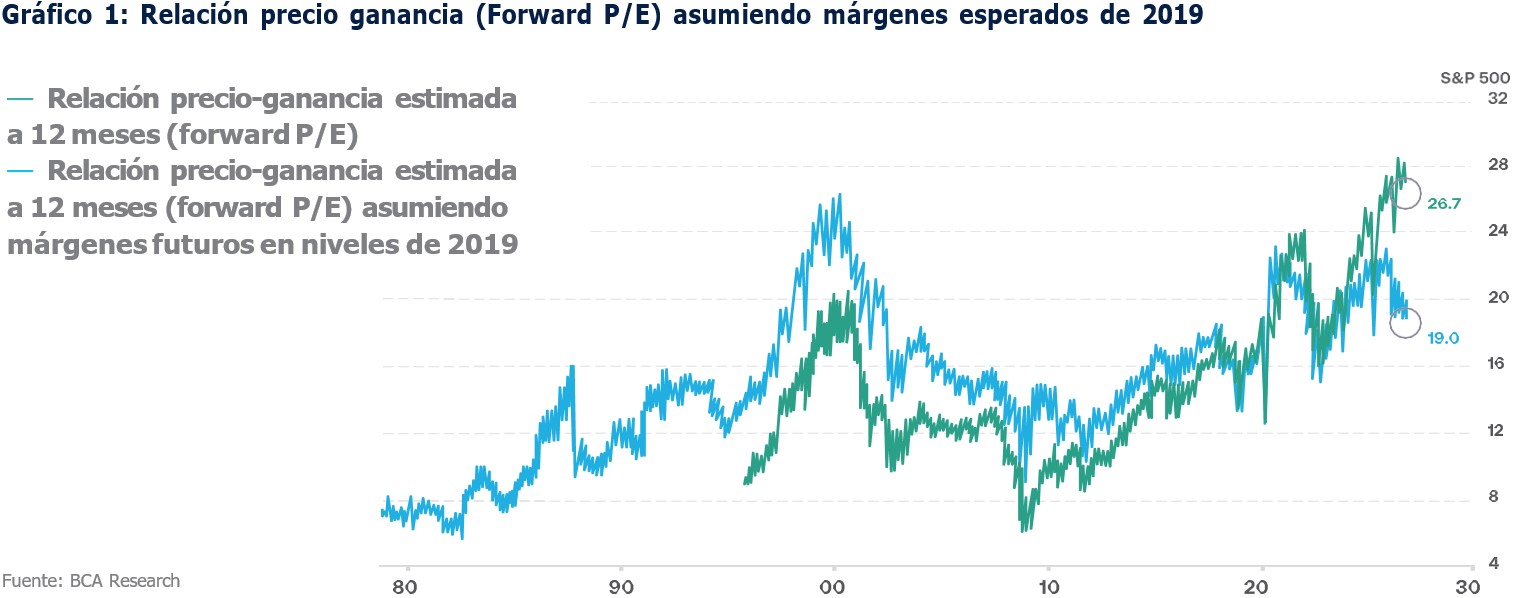
 Los márgenes de utilidades permanecen cerca de máximos históricos y las previsiones del consenso asumen efectivamente que seguirán elevados durante años. Dicho de otra manera, lo que hace que el mercado parezca razonablemente valorado hoy no es un precio bajo, sino expectativas excepcionalmente optimistas sobre la rentabilidad futura. Si los márgenes de utilidades regresaran a los niveles observados en 2019, la relación precio-ganancia futura del mercado aumentaría de aproximadamente 19x a 26.7x.
Esto crea una paradoja interesante. Cuanto más opti-mistas se vuelven los inversionistas respecto a las utili-dades futuras, más moderadas deberían ser sus expectativas de rentabilidad futura. Sin embargo, el optimismo rara vez ha sido tan elevado. Utilizando el índice U.S. MSCI IMI Long-Term Forward EPS Growth Rate como referencia, los mercados actualmente descuentan un crecimiento de utilidades cercano al 23%, superando incluso las expectativas observadas en el punto máximo de la burbuja puntocom de finales de los noventa.
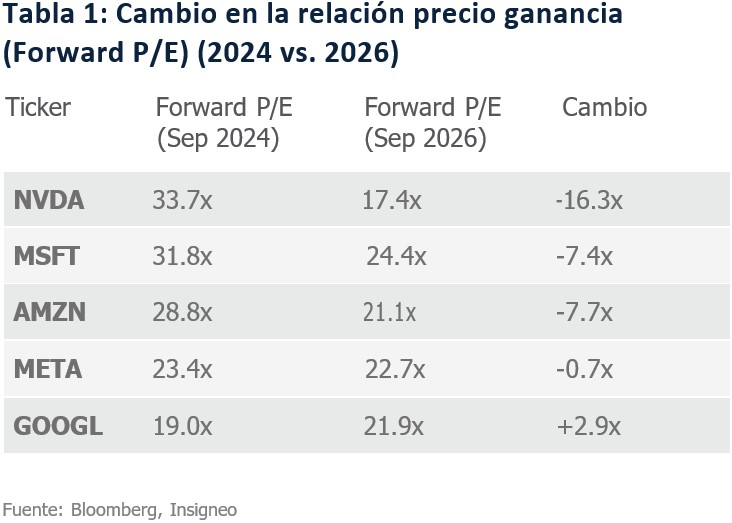
El mismo fenómeno se observa en muchas compañías relacionadas con la IA. Durante los últimos dos años, los múltiplos de valoración futuros se han comprimido considerablemente, lo que ha llevado a algunos inver-sionistas a argumentar que los hiperescaladores y los beneficiarios de la IA se han vuelto más baratos. Eso es técnicamente cierto, pero únicamente porque las utilidades esperadas han aumentado todavía más rápido que los precios de las acciones.
En otras palabras, la aparente mejora en las valora-ciones ha estado impulsada menos por una reducción de las expectativas y más por supuestos cada vez más ambiciosos sobre la rentabilidad futura. Por supuesto, estas compañías no son negocios ordinarios. Poseen balances excepcionales, acceso al capital, infraes-tructura global y enormes ventajas competitivas.
Sin embargo, ni siquiera el balance más sólido puede escapar completamente de las realidades matemá-ticas. Actualmente, los mercados esperan que el capex anual de los hiperescaladores eventualmente se estabilice en torno a USD 1.4 billones. Para poner esta cifra en perspectiva, es mayor que el PIB anual de la mayoría de los países. La pregunta obvia es, entonces: ¿qué nivel de ingresos se requiere para justificar una inversión de tal magnitud?
Suponiendo que los inversionistas exijan retornos sobre el capex de entre 30% y 50%, los hiperescala-dores eventualmente tendrían que generar entre USD 7 billones y USD 10 billones en ingresos anuales para respaldar esas expectativas. Son cifras asombrosas. Como referencia, equivalen aproximadamente a lo que el mundo gasta cada año en alimentación o en salud. Vista desde esta perspectiva, la discusión deja de ser sobre si la IA es transformadora para conver-tirse en si las expectativas sobre su monetización se han vuelto demasiado ambiciosas.
Mientras tanto, está surgiendo silenciosamente un reto adicional. Incluso si las expectativas de utilidades permanecen elevadas, la realidad de los flujos de caja se está volviendo cada vez más retadora. A medida que Estados Unidos ingresó en un nuevo ciclo de endureci-miento monetario, el costo de financiar la infraestruc-tura de IA aumentó significativamente. El rendimiento del Tesoro estadounidense a 10 años ha subido desde 3.62% en septiembre de 2024 hasta aproximadamente 5.2% para finales de septiembre de 2026. Para las compañías que financian gran parte de su expansión a través de deuda, este aumento importa, ya que las tasas más altas generan presión en ambas direcciones. En primer lugar, incrementan los gastos por intereses a medida que las empresas refinancian su deuda exis-tente y emiten nueva deuda. En segundo lugar, reducen el valor presente de los flujos de caja futuros que se espera que esas inversiones generen. El resultado es una presión por ambos extremos: mayores costos de financiamiento hoy y un menor valor presente de los ingresos de mañana.
Pocas compañías han adoptado la expansión de infraestructura de IA de manera tan agresiva como Oracle. Durante los últimos tres años, la compañía ha ampliado significativamente su presencia en la nube y en centros de datos, posicionándose como uno de los principales beneficiarios de la creciente demanda proveniente de OpenAI y otros hiperescaladores. Sin embargo, esa expansión no ha estado exenta de costos. La deuda total de Oracle pasó de aproximada-mente USD 88 mil millones a mediados de 2023 a USD 167.4 mil millones en mayo de 2026, casi duplicándose en tres años. Para financiar la expansión de Oracle Cloud Infrastructure (OCI) y otras inversiones relacio-nadas con la IA, la empresa ha recurrido repetida-mente a los mercados de deuda, colocando emisiones de bonos sucesivas a tasas cada vez más elevadas.
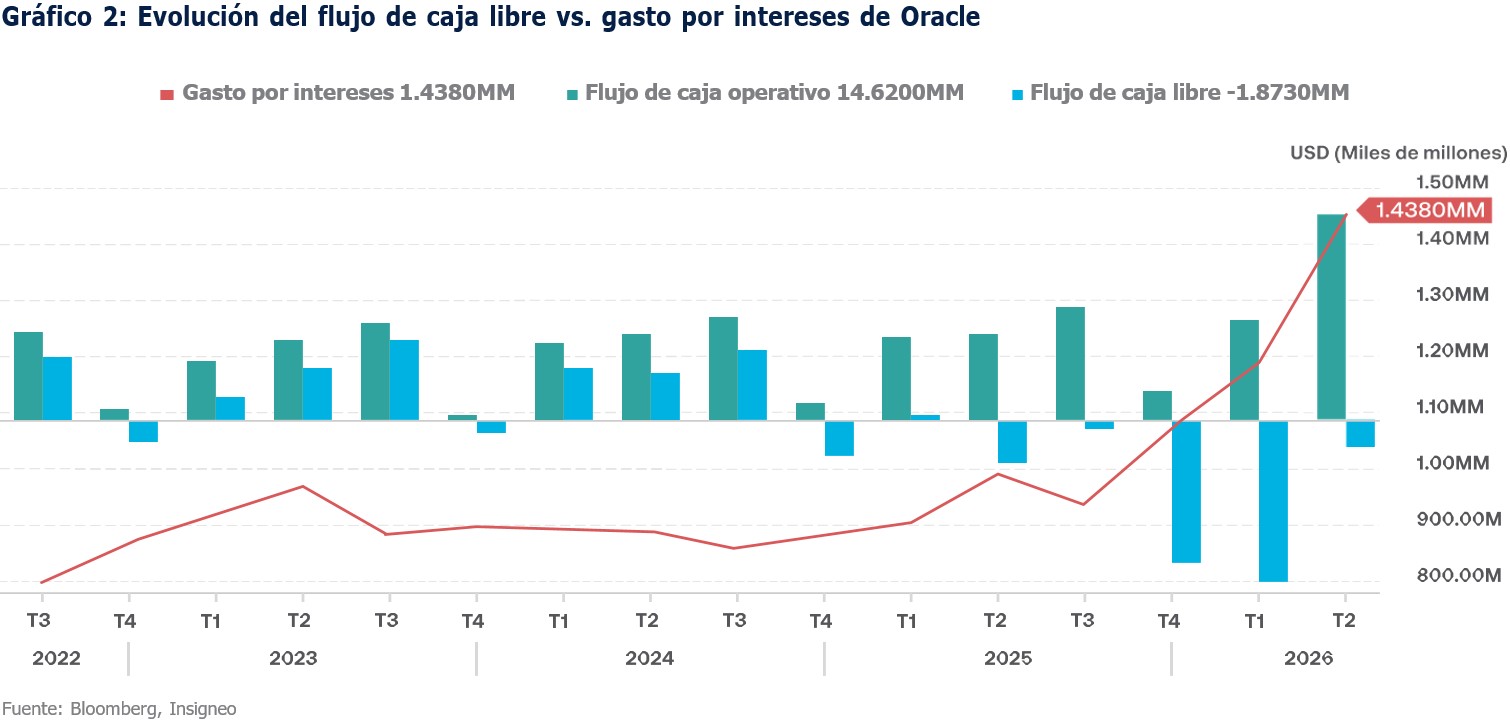
Como era de esperarse, los gastos por intereses han seguido la misma trayectoria. El gasto trimestral por intereses aumentó de aproximadamente USD 787 millones en el primer trimestre de 2023 a USD 1.4 mil millones en el cuarto trimestre de 2026, un incremento superior al 80%. A primera vista, esto podría no parecer problemático. Después de todo, Oracle continúa gene-rando un flujo de caja operativo sustancial. Solo en el trimestre más reciente, el flujo de caja operativo alcanzó un récord de USD 14.6 mil millones. Sin embargo, el problema no es la rentabilidad; es la escala de inver-sión necesaria para competir en la carrera por la IA. Los gastos de capital han aumentado tan rápidamente que el flujo de caja libre se ha vuelto fuertemente nega-tivo en varios trimestres recientes. Oracle reportó un flujo de caja libre negativo de USD 10 mil millones en el segundo trimestre de 2026, así como un flujo de caja libre negativo de USD 11.5 mil millones en el tercer trimestre de 2026, lo que refleja la creciente brecha entre el efectivo generado internamente y el gasto de inversión requerido. El desafío se ve agravado por el hecho de que las expansiones de infraestructura de IA no están limitadas únicamente por el capital. Por ejemplo, Oracle emitió recientemente una notificación de fuerza mayor vinculada a Project Jupiter en Nuevo México, destacando cómo los cuellos de botella rela-cionados con permisos, energía y construcción pueden ralentizar la expansión de la capacidad a pesar de los elevados niveles de inversión en curso.
La presión sobre los flujos de caja se puede observar en el comportamiento de la deuda de Oracle. Muchos de los bonos de largo plazo de la empresa fueron emitidos en un contexto de tasas bajas de 2020 y 2021, con cupones entre 3.6% y 4.1%. Hoy, esos mismos bonos cotizan entre aproximadamente 53 y 67 centavos por dólar, implicando rendimientos cercanos al 8%. Incluso bonos emitidos tan recientemente como septiembre de 2024 con cupones cercanos a 5.2% ahora ofrecen rendimientos superiores al 7%, nego-ciándose con descuentos significativos respecto a su valor nominal. El mensaje de los inversionistas en renta fija es claro: el costo del capital ha cambiado. Más importante aún, cada evento de refinancia-miento consolida esa nueva realidad. La deuda here-dada emitida a tasas históricamente bajas va venciendo gradualmente, mientras que la deuda de reemplazo incorpora costos de financiamiento sustancialmente más altos. A través de su estructura de 59 bonos, el rendimiento promedio de Oracle se sitúa actualmente en aproximadamente 7.16%, muy por encima del cupón promedio de gran parte de su deuda existente.
Nada de esto sugiere que Oracle esté enfrentando una crisis de balance. La compañía sigue siendo alta-mente rentable y sigue beneficiándose de una sólida demanda relacionada con la IA. Sin embargo, sirve como un recordatorio útil de que incluso las compa-ñías con recursos financieros significativos no pueden escapar a la gravedad económica. Para una empresa que se proyecta consumirá aproximada-mente USD 57 mil millones de efectivo hasta 2027 mientras mantiene USD 135.5 mil millones de deuda neta, el aumento de las tasas deja de ser una simple discusión sobre valoración. Se convierte en una restricción directa sobre la velocidad a la que la inver-sión puede seguir expandiéndose.
Esto nos devuelve a la pregunta que dio inicio a esta discusión. ¿Por qué algunos de los constructores de la IA están defendiendo repentinamente una postura de cautela?
 Después de examinar la economía de la industria, la respuesta parece ir más allá de las preocupaciones de seguridad. Cada vez más, las empresas están comprendiendo que no todas las tareas requieren el modelo más avanzado disponible. Los equipos direc-tivos están alentando a sus empleados a utilizar modelos de frontera para problemas de frontera, no para redactar correos electrónicos ni para resumir documentos rutinarios. Como resultado, la demanda se ha desplazado gradualmente hacia alternativas más baratas y eficientes. Esta tendencia ya es visible en los precios por token. A medida que el desempeño de los modelos converge y la competencia se intensi-fica, la IA se parece cada vez más a una guerra tradi-cional de precios. El mejor producto sigue impor-tando, pero el costo importa aún más.
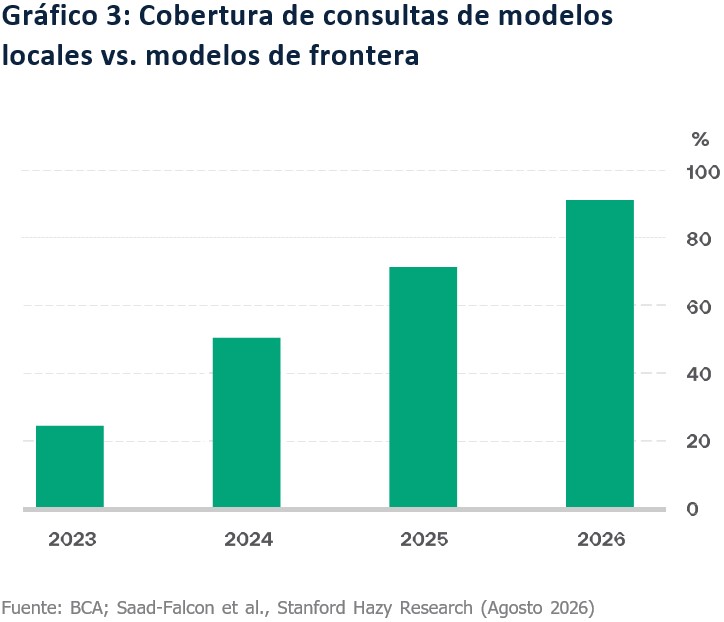
El Gráfico 3 captura particularmente bien este cambio. En 2023, un modelo local, es decir, un modelo que se ejecuta directamente en una computadora personal o en los propios servidores de una organización en lugar de hacerlo en la nube, podía resolver apenas una cuarta parte de las consultas que un modelo de fron-tera podía manejar. Hoy, esa cifra se aproxima al 90%. Esto no debería sorprender. Laboratorios de frontera como OpenAI y Anthropic gastan miles de millones de dólares descubriendo el próximo gran avance. Sin embargo, una vez que esos avances existen, otros desarrolladores pueden estudiarlos, replicarlos y destilarlos para ofrecer gran parte de la misma funcio-nalidad a una fracción del costo. En muchos sentidos, esta es otra manifestación de la ley de los grandes números. Pasar de 20% de capacidad a 80% de capa-cidad es difícil, pero alcanzable. Sin embargo, avanzar de 90% a 95% suele requerir cantidades despropor-cionadas de capital, talento y recursos computacio-nales. Cuanto más cerca se encuentran las empresas de la frontera tecnológica, más difícil y costosa resulta cada mejora incremental.
Esa realidad puede ayudar a explicar por qué algunos líderes de la industria se han mostrado cada vez más vocales respecto a desacelerar el ritmo de desarrollo. Nada de esto pretende sugerir que las preocupa-ciones sobre la seguridad de la IA carezcan de funda-mento. Los riesgos son reales y merecen una conside-ración seria. Sin embargo, el momento en que surgen estas advertencias plantea inevitablemente otra posi-bilidad. ¿Están Altman, Amodei y otros líderes de la industria tratando principalmente de proteger a la sociedad de las consecuencias no deseadas de la IA, o están intentando proteger sus negocios de una competencia cada vez más intensa, de la pérdida de poder de fijación de precios y de la extraordinaria carga financiera necesaria para mantenerse en la frontera tecnológica?
Las dos explicaciones no son mutuamente excluyentes. De hecho, la respuesta más probable puede ser que ambas sean ciertas al mismo tiempo. A medida que la IA madura, el mayor desafío podría no ser la tecno-logía en sí, sino la economía necesaria para mante-nerse por delante de todos los demás que persiguen el mismo premio.
“Insigneo” e “Insigneo Wealth” son nombres comerciales utilizados por Insigneo Financial Group, LLC y sus entidades afiliadas. Los productos y servicios de corretaje son ofrecidos a través de Insigneo Securities, LLC, un intermediario de valores registrado ante la U.S. Securities and Exchange Commission (“SEC”) y miembro de FINRA y SIPC. Los productos y servicios de asesoramiento en inversiones son ofrecidos a través de Insigneo Advisory Services, LLC, un asesor de inversiones registrado ante la SEC. Dado que operamos a través de diversas entidades afiliadas en distintas jurisdicciones, le invitamos a visitar https://insigneo.com/legalentities/ para comprender con qué entidad está operando y qué implicaciones tiene para usted.
Este material no debe interpretarse como una oferta de venta o una solicitud de ofertade compra de ningún valor. Se proporciona únicamente con fines de información general. En la medida en que este material analice actividad general del mercado, tendencias de la industria o del sector, u otras condiciones económicas o políticas de carácter general, no debe interpretarse como research ni asesoría de inversión. En la medida en que incluya referencias a valores, dichas referencias no constituyen una recomendación para comprar, vender o mantener dichos valores.
No constituye una recomendación, una declaración de opinión ni un informe de cualquiera de estos, y no considera ni pretende considerar los objetivos de inversión, condiciones financieras o necesidades particulares de inversionistas individuales. Cualquier precio objetivo proporcionado refleja nuestras expectativas actuales, está sujeto a cambios y puede no alcanzarse debido a diversos riesgos, incluidos cambios en las condiciones económicas, tasas de interés, acontecimientos geopolíticos y factores específicos del emisor. El precio objetivo no garantiza resultados futuros y no debe considerarse como la única base para tomar decisiones de inversión.
NO SE DIVULGAN TODOS LOS RIESGOS – El rendimiento pasado no es indicativo de los resultados futuros. Las inversiones conllevan riesgos significativos y es posible perder parte o la totalidad del capital invertido, por lo que no son adecuadas para todos. Considere siempre si alguna inversión es adecuada para sus circunstancias particulares y, de ser necesario, busque asesoramiento profesional de su asesor de inversiones.
Este material puede contener opiniones, expresiones y estimaciones que representan el análisis y la perspectiva del departamento de Estrategia de Inversión de Insigneo Securities, LLC o de sus proveedores en el momento de su publicación. Estas opiniones están sujetas a cambios en cualquier momento, sin previo aviso.
PARA AFILIADAS LOCALIZADAS EN CHILE
Insigneo Asesorías Financieras SPA se encuentra inscrito en Chile, en el Registro de Prestadores de Servicios Financieros de la Comisión para el Mercado Financiero. Este informe fue efectuado por área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, en base a la información disponible a la fecha de emisión de este. Para evitar cualquier conflicto de interés, Insigneo Securities LLC dispone que ningún integrante del equipo de Research & Strategy tenga su remuneración asociada directa o indirectamente con una recomendación o reporte específico o con el resultado de una cartera.
Aunque los antecedentes sobre los cuales ha sido elaborado este informe fueron obtenidos de fuentes consideradas confiables, no podemos garantizar la completa exactitud e integridad de estos, no asumiendo responsabilidad alguna al respecto Insigneo Securities LLC, Insigneo Asesorías Financieras SPA ni ninguna de sus empresas relacionadas.
Este material está destinado únicamente a facilitar el debate general y no pretende ser fuente de ninguna recomendación específica para una persona concreta. Por favor, consulte con su ejecutivo de cuentas o con su asesor financiero si alguna de las recomendaciones específicas que se hacen en este documento es adecuada para usted. Este documento no constituye una oferta o solicitud de compra o venta de ningún valor en ninguna jurisdicción en la que dicha oferta o solicitud no esté autorizada o a ninguna persona a la que sea ilegal hacer dicha oferta o solicitud. Las inversiones en cuentas de corretaje y de asesoramiento de inversiones están sujetas al riesgo de mercado, incluida la pérdida de capital.
La información base del presente informe puede sufrir cambios, no teniendo Insigneo Securities LLC ni Insigneo Asesorías Financieras SPA la obligación de actualizar el presente informe ni de comunicar a sus destinatarios sobre la ocurrencia de tales cambios. Cualquier opinión, expresión, estimación y/o recomendación contenida en este informe constituyen el juicio o visión de área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, a la fecha de su publicación y pueden ser modificadas sin previo aviso.
PARA AFILIADAS LOCALIZADAS EN URUGUAY
Insigneo Asesor Uruguay S.A. está inscripto en el Registro de Mercado de Valores del Banco Central del Uruguay como Asesor de Inversiones. En Uruguay, los valores están siendo ofrecidos en forma privada de acuerdo al artículo 2 de la ley 18.627 y sus modificaciones. Los valores no han sido ni serán registrados ante el Banco Central del Uruguay para oferta pública. Este material está destinado únicamente a facilitar el debate general y no pretende ser fuente de ninguna recomendación específica para una persona concreta. Por favor, consulte con su ejecutivo de cuentas o con su asesor financiero si alguna de las recomendaciones específicas que se hacen en este documento es adecuada para usted según su perfil y estrategia de inversión. Este documento no constituye un asesoramiento ni una recomendación u oferta o solicitud de compra o. Las inversiones en valores negociables están sujetas al riesgo de mercado, incluida la pérdida parcial o total del capital invertido. Cualquier opinión, expresión, estimación y/o recomendación contenida en este informe constituyen el juicio o visión de área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, a la fecha de su publicación y pueden ser modificadas sin previo aviso. Rentabilidades históricas de los productos anunciados no aseguran rentabilidades futuras.
PARA AFILIADAS LOCALIZADAS EN ARGENTINA
Insigneo Argentina S.A.U. Agente Asesor Global de Inversión se encuentra registrado bajo el N° 1053 de la Comisión Nacional de Valores (CNV) e inscripto ante la Inspección General de Justicia (IGJ) bajo el N° 12.278 del Libro 90, Tomo –, de Sociedades por Acciones. Este informe fue efectuado por área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, en base a la información disponible a la fecha de su emisión. Para evitar cualquier conflicto de interés, Insigneo Securities LLC dispone que ningún integrante del equipo de Research & Strategy tenga su remuneración asociada directa o indirectamente con una recomendación o reporte específico o con el resultado de una cartera. Aunque los antecedentes sobre los cuales ha sido elaborado este informe fueron obtenidos de fuentes consideradas confiables, no podemos garantizar la completa exactitud e integridad de estos, no asumiendo responsabilidad alguna al respecto Insigneo Securities LLC, Insigneo Argentina S.A.U. ni ninguna de sus empresas relacionadas. La información base del presente informe puede sufrir cambios, no teniendo Insigneo Argentina S.A.U. la obligación de actualizar el presente informe ni de comunicar a sus destinatarios sobre la ocurrencia de tales cambios.
Este material está destinado únicamente a facilitar el debate general y no pretende ser fuente de ninguna recomendación específica para una persona concreta. Por favor, consulte con su ejecutivo de cuentas o con su asesor financiero si alguna de las recomendaciones específicas que se hacen en este documento es adecuada para usted. Este documento no constituye una oferta, recomendación o solicitud de compra o venta de ningún valor negociable en ninguna jurisdicción en la que dicha oferta o solicitud no esté autorizada o a ninguna persona a la que sea ilegal hacer dicha oferta o solicitud. Las inversiones en valores negociables están sujetas al riesgo de mercado, incluida la pérdida parcial o total del capital invertido. Cualquier opinión, expresión, estimación y/o recomendación contenida en este informe constituyen el juicio o visión de área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, a la fecha de su publicación y pueden ser modificadas sin previo aviso.
PARA AFILIADAS LOCALIZADAS EN COLOMBIA – Oficina De Representación en Colombia
La Oficina de Representación fue autorizada por la Superintendencia Financiera de Colombia el 5 de febrero de 2021, para promover o publicitar en Colombia, o a sus residentes, los productos y servicios del mercado de valores ofrecidos por Insigneo Securities, LLC e Insigneo Advisory Services, LLC.
La información contenida en este informe ha sido obtenida de fuentes consideradas confiables; no obstante, no se garantiza su exactitud ni integridad, no asumiendo responsabilidad alguna Insigneo Securities, LLC e Insigneo Advisory Services, LLC ni sus entidades relacionadas. Este material tiene fines exclusivamente informativos y no constituye una recomendación personalizada. Las inversiones están sujetas a riesgos de mercado, incluida la posible pérdida de capital, por lo que se recomienda consultar con su asesor financiero. La información, opiniones y estimaciones aquí contenidas corresponden a la fecha de publicación, pueden ser modificadas sin previo aviso y no existe obligación de actualización por parte de las entidades mencionadas.
DM Wealth Management Group is the “doing business as entity” through which Cristina Mendez, Zoraida Diaz, and Debra Tyler, investment professionals (“IP”) of Insigneo Securities, LLC (“ISEC”) and Insigneo Advisory Services, LLC (“IAS”) conducts securities and advisory activities DM Wealth Management Group is not itself a broker dealer or an investment advisor and is not under common ownership with ISEC or IAS. Insigneo Financial Group, LLC comprises a number of operating businesses engaged in the offering of brokerage and advisory products and services in various jurisdictions. Brokerage products and services are offered through Insigneo Securities, LLC, a broker-dealer registered with the U.S. Securities and Exchange Commission (“SEC”) and member of FINRA and SIPC. Investment advisory products and services are offered through Insigneo Advisory Services, LLC, an investment adviser registered with the SEC. Insigneo has affiliated companies in different locations, so it is important to understand which entity you are conducting business with. Please visit "https://insigneo.com/legalentities" for more information about the differences between these companies, their locations, and what that means for you.
Investing involves risk, including possible loss of principal. Past performance is not indicative of future results. Please consult your Investment Professional for any recommendation regarding your specific financial situation.
Click on the following links to view ISEC Reg BI Client Relationship Summary (“Form CRS”) and IAS Form ADV Part 3 CRS.
The following content is provided by Insigneo, the firm through which DM Wealth Management’s investment professionals offer brokerage and advisory services. Visit insigneo.com to learn more.