

septiembre 25, 2026

Redibujando las Américas
Elecciones, mercados y un hemisferio en transformación.
Manténgase invertido, pero exija más de las utilidades. Mantenemos una visión constructiva sobre la renta variable hasta fin de año, con una mayor moderación táctica, ya que rendimientos más altos, una desacelera-ción del crecimiento de las utilidades y una fuerte emisión de acciones limitan las valoraciones. Favorecemos utili-dades sostenibles, diversificación más allá de la IA, la incorporación de posiciones de manera selectiva en episodios de debilidad y utilizar coberturas con valora-ciones atractivas.
La continuidad de la expansión de Estados Unidos sigue siendo nuestro escenario base. Estimamos un crecimiento del PIB real cercano al rango entre 2.7% – 3%, respaldado por una demanda privada resiliente y la inversión en infraestructura de IA. Nuestro indicador de recesión señala una probabilidad aproximada de 22% en un horizonte de seis meses. El gasto en IA respalda la actividad en el corto plazo, aunque la sobreconstruc-ción, la caída de los precios de los modelos y el aumento de la depreciación amenazan los retornos de la inver-sión en el largo plazo.
La desinflación depende de un alivio del shock energético. Esperamos que la inflación en Estados Unidos se aproxime al 2% hacia finales de 2027, siempre que las presiones provenientes de los precios de la energía sigan mode-rándose. Las limitaciones en la refinación, el crecimiento de los salarios y la fuerte demanda de infraestructura siguen siendo riesgos al alza. Además, las elevadas necesidades de financiamiento del sector público y la competencia por capital podrían mantener los rendi-mientos de largo plazo en niveles elevados, incluso en un contexto de reducción de las tasas de política monetaria.
consecuencias. El elevado costo de vida y la disminu-ción de la aprobación presidencial han ajustado la contienda legislativa, dejando el control del Senado demasiado reñido como para anticipar un resultado. Analizamos una mayoría demócrata en ambas cámaras del Congreso y un Congreso dividido, con una Cámara de Representantes demócrata y un Senado republi-cano. Ambos escenarios mantienen un presidente republicano, limitando el alcance de cambios legisla-tivos de gran magnitud.
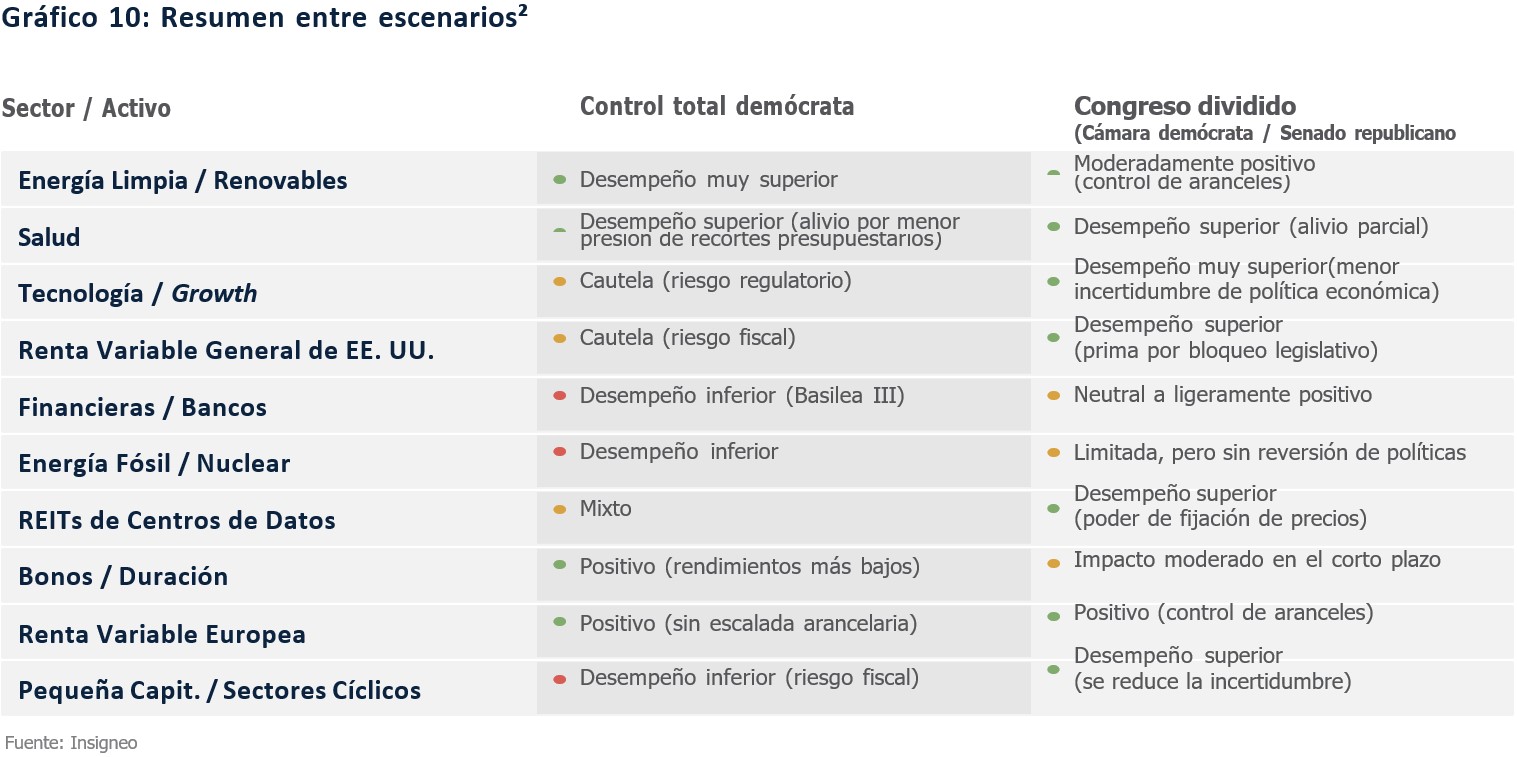
Los resultados electorales crean oportunidades secto-riales condicionadas. Un Congreso demócrata podría generar condiciones relativamente más favorables para las energías renovables, el sector salud y los activos de mayor duración, al tiempo que aumentaría la incertidumbre regulatoria y de políticas para los sectores financiero, tecnológico y cíclico². Una Cámara de Representantes demócrata y un Senado republi-cano podrían dar lugar a condiciones de mercado rela-tivamente favorables para las acciones growth, los REITs de centros de datos y las acciones de pequeña capitalización.² Las rotaciones agresivas deberían esperar a la implementación efectiva de políticas; los riesgos asociados a impuestos más redistributivos siguen siendo una consideración para el panorama posterior a 2028.
El realineamiento político de América Latina tiene implicaciones para la inversión. Las recientes victo-rias conservadoras han ampliado la alineación con Washington, mientras que la elección presidencial de Brasil sitúa a la mayor economía de la región en el centro de atención. El nearshoring, la cooperación en seguridad, la energía y los minerales críticos consti-tuyen canales importantes a través de los cuales los cambios políticos podrían influir en la inversión.
Mantenemos un objetivo de 7,800¹ para el S&P 500 al cierre del año. El potencial de nuevas alzas depen-derá cada vez más de la capacidad de las empresas para materializar el crecimiento de utilidades esperado. Mantenemos una preferencia por las grandes tecno-lógicas rentables y las compañías de crecimiento de calidad, equilibradas con acciones de carácter defensivo, generadoras de dividendos y de menor volatilidad. Asimismo, balances sólidos y una expo-sición selectiva al sector de servicios públicos nominales de alta calidad y TIPS. Aunque mantenemos una visión menos restrictiva que la que actualmente descuenta el mercado, elevamos nuestra proyección para el rendimiento del bono del Tesoro a 10 años al cierre de año de 4.4% a 4.8%¹.
Mantener un enfoque selectivo en deuda corpora-tiva y una asignación cambiaria disciplinada. En un horizonte de doce meses, preferimos la renta variable sobre la deuda corporativa, la deuda corporativa en
pueden contribuir a gestionar los riesgos de finan-ciamiento y valoración.
Favorecemos las acciones de Estados Unidos y Asia, manteniendo una postura neutral en Europa. Japón ofrece oportunidades selectivas en tecnología, indus-triales y en el sector financiero; China e India justifican asignaciones diferenciadas. Los sectores industrial y de materiales europeos merecen atención. La diversifi-cación geográfica requiere cautela, ya que las posi-ciones tecnológicas en distintos países pueden compartir la misma exposición a la IA.
Los bonos ofrecen una competencia cada vez más creíble por el capital. Mantenemos una exposición general neutral, con una inclinación hacia bonos dólares frente a su comparable en euros y los títulos hipotecarios respaldados por agencias frente a los bonos corporativos grado de inversión. Mantenemos una postura neutral en deuda emergente en moneda fuerte (hard currency), al tiempo que identificamos oportunidades específicas en mercados locales de bonos y divisas. Asimismo, anticipamos una aprecia-ción moderada del dólar.
Mantener una asignación estratégica al oro como elemento diversificador en los portafolios. Nuestro precio objetivo de USD 4,800¹ por onza para cierre del año se mantiene, respaldado por la sólida demanda de los bancos centrales, la continua diversificación de reservas internacionales y la persistente incertidumbre geopolítica. El oro sigue siendo un complemento útil para
Los inversionistas han tenido razones de sobra para perder el rumbo en lo que va del año, como consecuencia del interminable conflicto en el estrecho de Ormuz, episodios alternados de entusiasmo y pesimismo respecto a la IA, y una persistente incertidumbre política. Al publicar nuestro último informe trimestral del año, sentimos una satisfac-ción moderada por haber ayudado a nuestros clientes a mantener el rumbo. Nuestros principales llamados T1 y T3 han resistido en gran medida la prueba del tiempo, y nuestras proyecciones para fin de año siguen vigentes y parecen cada vez más alcanzables, con la excepción de nuestra proyección para el Tesoro a 10 años; el mercado de bonos conserva su talento para mantener humildes a quienes hacen pronósticos.
Sin embargo, ese historial no nos exime de la necesidad de permanecer alerta. Las utilidades siguen siendo sólidas en Estados Unidos y se han fortalecido en Europa. Estimamos que la economía estadounidense crecerá alrededor de 2.7%, por encima de su tendencia de largo plazo, e interpretamos los datos recientes de productividad, junto con la investigación sobre IA en el entorno laboral, como señales tempranas de ganancias de eficiencia relacionadas con la IA. No obstante, rendimientos más altos y una intensa emisión de deuda y de acciones mediante OPI (Oferta Pública Inicial) podrían presionar las valoraciones a través de mayores tasas de descuento y una mayor competencia por el capital. El crecimiento de las utilidades por acción ha sido históricamente sólido, pero la posibilidad de una desaceleración hacia un ritmo más sostenible probablemente limitará la expansión de múltiplos. El camino hacia nuestro objetivo de renta variable para fin de año depende cada vez más de que las compañías cumplan con las expectativas de utili-dades, dejando menos espacio para que los inversio-nistas simplemente paguen más por ellas.
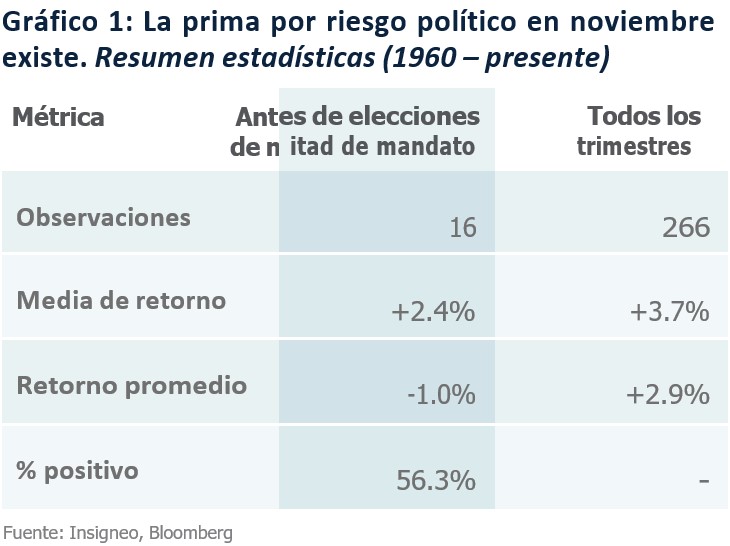
Las elecciones de mitad de mandato de noviembre entran en esta ecuación a través de
canales concretos asociados a las funciones del Congreso en materia de impuestos, gasto, supervisión y nombramientos. Las negociaciones presupuestarias y el escrutinio de industrias que van desde tecnología hasta energía pueden afectar a los mercados incluso sin legislación de gran alcance. Nuestro gráfico de prima de riesgo para noviembre refleja esa cautela histórica: los terceros trimestres previos a elec-ciones de mitad de mandato registraron, en promedio, un retorno de −1.0% para el S&P 500, frente a +2.9% al tener en
cuenta todos los trimestres. Aun así, una elección puede dominar los titulares sin reescribir la tesis de inversión. La mediana positiva de 2.4% y la muestra relativamente pequeña de 16 observaciones también sugieren cautela antes de convertir ese patrón en una regla de inversión.
Por más dramática que sea la campaña electoral, la Oficina Oval no está en juego. La presidencia no forma parte del tarjetón electoral de noviembre, y el veto presi-dencial sigue siendo parte de la ecuación legislativa. Los gobiernos divididos pueden limitar cambios importantes de política, al tiempo que complican las decisiones ruti-narias de financiamiento. Los mercados seguirán teniendo utilidades que descontar y tasas de interés que asimilar cuando la temporada electoral dé paso a la gobernanza.
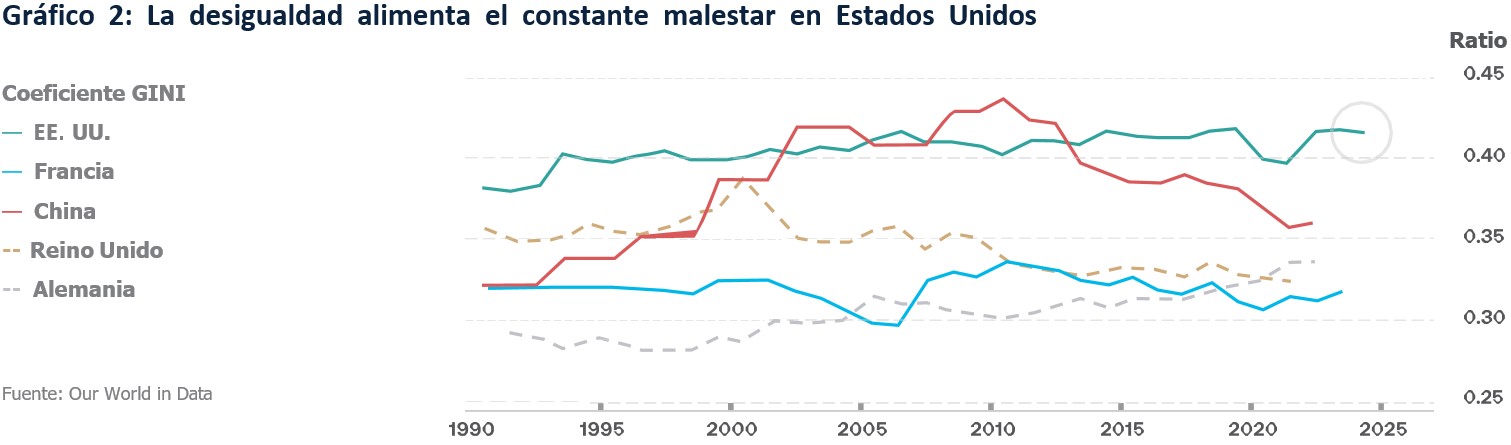
La cuestión de más largo plazo se refiere al momento en que la próxima administración elegida en la elección presidencial de 2028 asuma funciones junto con un Congreso recién elegido. Nuestro gráfico de Gini muestra que la desigualdad del ingreso en Estados Unidos perma-nece elevada en comparación con la de varias econo-mías avanzadas. Encuestas recientes revelan un amplio apoyo público a impuestos más altos para las empresas y los hogares de altos ingresos. Estos factores justifican considerar políticas económicas de carácter más redis-tributivo como un escenario de inversión relevante.
Impuestos más altos sobre las utilidades o los ingresos de capital podrían modificar los rendimientos después de impuestos incluso si las empresas subyacentes conti-núan prosperando. No obstante, ese será un debate para dentro de dos años.
Mientras tanto, en América Latina, victorias conserva-doras recientes, incluidas las registradas en Chile, Colombia y Perú, han ampliado el grupo de gobiernos más alineados con la administración Trump. La elección presidencial de Brasil en octubre pone en disputa la propia presidencia y sitúa a la economía más grande de la región en el centro de este análisis trimestral. Nuestra discusión regional examina las posibles implicaciones de la inversión mediante el nearshoring, la cooperación en materia de defensa y seguridad, y de la energía y los minerales críticos que respaldan la infraestructura de IA.
Las papeletas electorales distribuyen el poder político; los mercados deben asignar valor a lo que viene después. Este reporte trimestral examina esa cone-xión a lo largo de las Américas y analiza cómo los cambios de gobierno podrían afectar la política fiscal, las utilidades corporativas y el costo del capital. Comenzamos en Washington, con las contiendas legisla-tivas tal como se presentan actualmente y los riesgos económicos que están detrás de la votación de noviembre.
 Elecciones de mitad de mandato en EE. UU.: asequibilidad y el equilibrio de poder
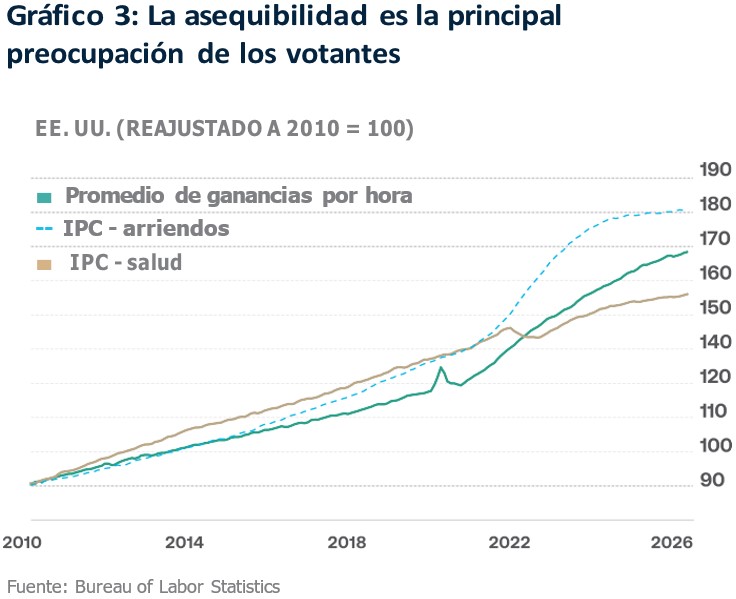
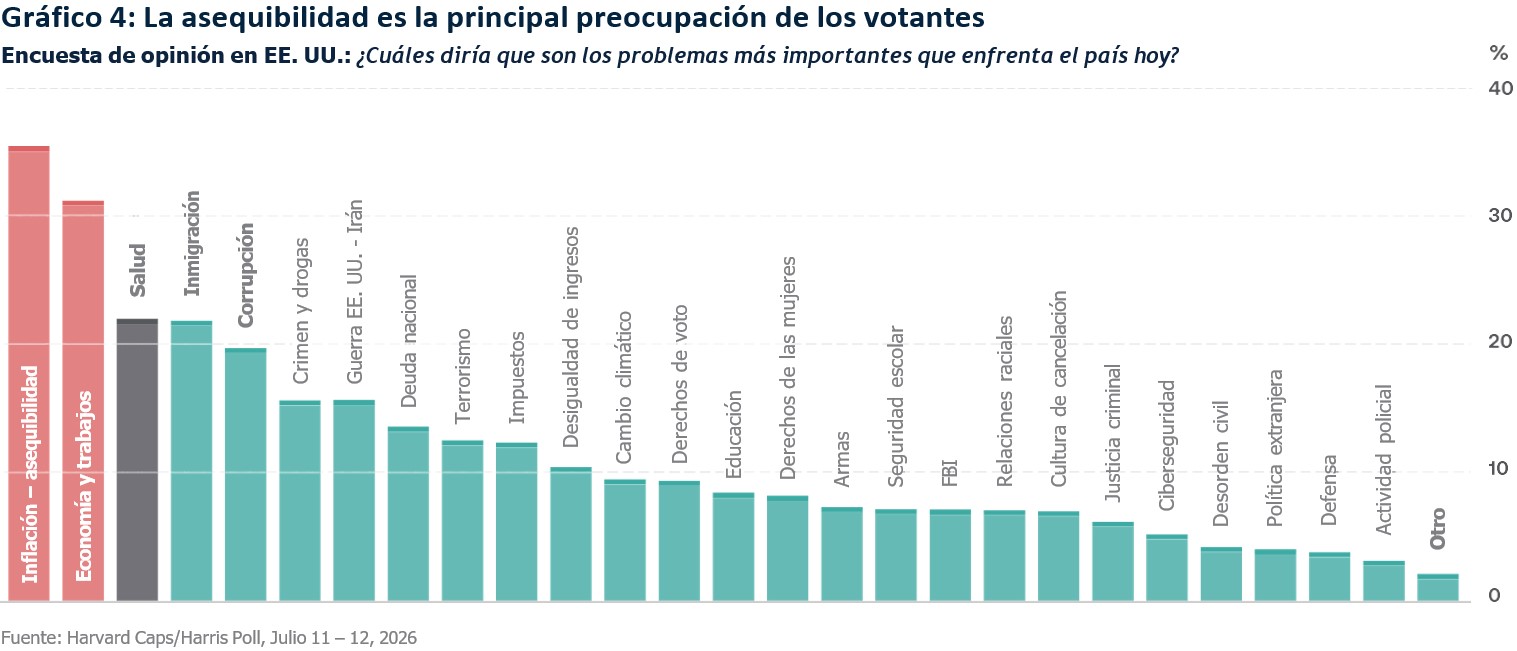
Una economía resiliente también puede ser una economía costosa. El Gráfico 3, que compara salarios, alquileres y precios de la atención médica, refleja esa distinción: los alquileres han crecido más rápido que los salarios por hora promedio desde 2010, mientras que los precios de la atención médica han mostrado un crecimiento relati-vamente más moderado. El Gráfico 4 conecta esas presiones sobre los hogares con la campaña electoral. En la encuesta Harvard CAPS/Harris de julio, la inflación y la asequibilidad encabezaron las preocupaciones de los encuestados, seguidas por la economía y el empleo. Después de todo, una inflación más baja no viene acom-pañada de un reembolso.
Dos decisiones emblemáticas de política de la adminis-tración Trump han añadido presión a este persistente problema de asequibilidad. La guerra con Irán ha afec-tado la producción y el transporte de petróleo en Oriente Medio, incrementando los costos energéticos. A nivel del
consumidor, los datos de AAA muestran que la gasolina regular se ubicaba en USD 4.329 por galón al 15 de septiembre, frente a niveles cercanos a USD 3.00-3.10 por galón previos a la guerra, en línea con el shock ener-gético impulsado por el conflicto. Un análisis del WSJ
estimó que los consumidores estadounidenses han gastado colectivamente aproximadamente USD 107,000 millones más en gasolina y diésel durante el conflicto con Irán de lo que habrían gastado en ausencia de la guerra, un promedio superior a USD 500 por hogar. Además, el aumento de los precios de la energía ha sido generali-zado: los precios del diésel en EE. UU. superaron los USD 6 por galón por primera vez en la historia a principios de septiembre, y el IPP de agosto mostró que la energía fue el principal impulsor de un incremento mensual de 0.4%, el mayor desde mayo. Los aranceles también han elevado los precios de los bienes de consumo. Amplias investiga-ciones de la Reserva Federal de Nueva York identifican efectos tanto en los productos importados como en los bienes producidos localmente, derivados de insumos más costosos y de una menor competencia de precios. Estos son canales distintos a través de los cuales las políticas exte-riores y comerciales afectan los presupuestos familiares.
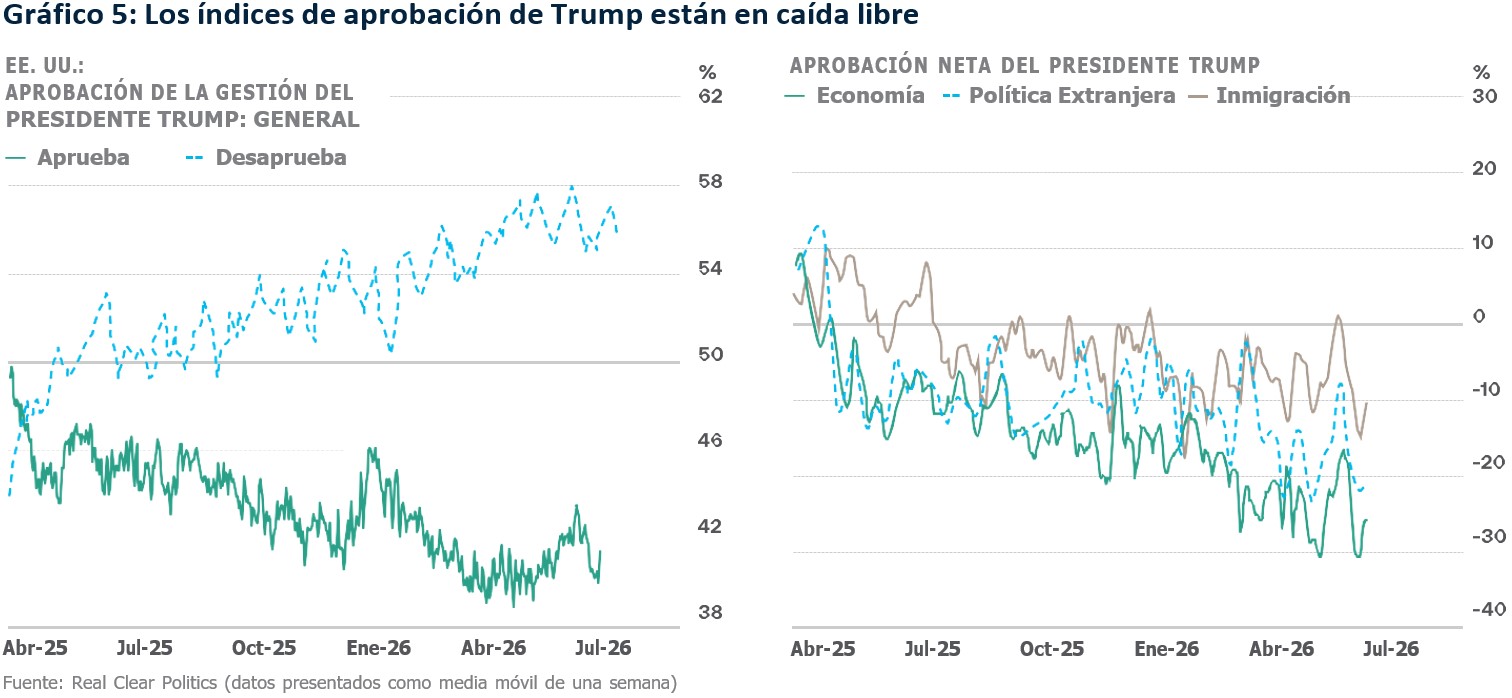
La disminución de la intensidad energética de Estados Unidos ayuda a amortiguar el impacto de los mayores precios de los combustibles sobre la economía, pero el presidente y su partido siguen enfrentándose a un elec-torado preocupado por el costo de vida. El Gráfico 5 muestra la evolución correspondiente en las encuestas: la caída de la aprobación presidencial, el aumento de la desaprobación y la aprobación neta negativa en economía, política exterior e inmigración. Siendo justos, estas encuestas reflejan un grado importante de insatis-facción entre los votantes, pero no permiten concluir que dicha percepción responda a una única política en parti-cular. Una medida nacional de aprobación tampoco se traduce mecánicamente en escaños legislativos. Sin embargo, las perspectivas para los republicanos en el Senado parecen cada vez más desafiantes, con contiendas más cerradas de lo esperado en estados como Maine, Michigan, Ohio y Alaska. Actualmente, los republicanos poseen 53 escaños; el bloque demócrata, incluidos dos independientes, posee 47. Una ganancia neta de cuatro escaños otorgaría a dicho bloque la mayoría sin necesidad del voto de desempate del vice-presidente republicano.
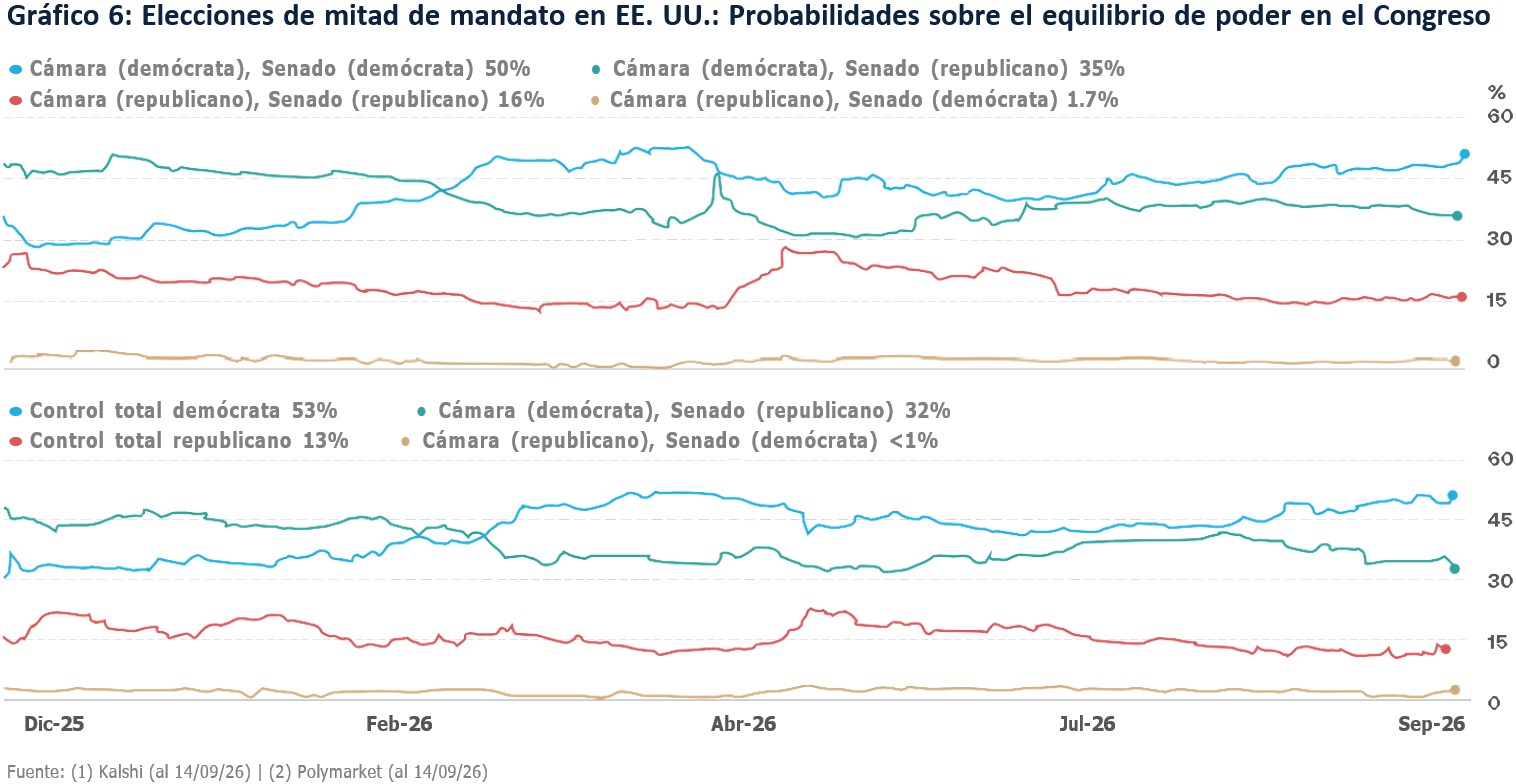
Los mercados de predicción han tomado nota. Las proba-bilidades implícitas de las elecciones derivadas de los mercados de predicción indican una importante revisión de las expectativas⁴, como se ve en el gráfico 6. La prima que anteriormente favorecía los escenarios de control republicano del Senado se ha reducido hasta acercarse a la paridad. En nuestra opinión, la contienda por el Senado sigue siendo demasiado incierta como para anticipar con confianza un resultado, un cambio material respecto a las perspectivas de hace apenas unos meses. En este contexto, examinamos dos posibilidades: una victoria total demócrata en el Congreso y una Cámara de Representantes demócrata con un Senado republicano.
En caso de una victoria total demócrata en el Congreso, las agendas legislativas y el liderazgo de los comités de ambas cámaras cambiarían de manos. Los demó-cratas establecerían las prioridades de supervisión del Congreso y controlarían la consideración en el Senado de los candidatos propuestos para cargos ejecutivos y judi-ciales. Sin embargo, la presidencia seguiría siendo repu-blicana. Anular un veto presidencial requiere el apoyo de dos tercios de cada cámara, por lo que las mayorías legislativas por sí solas no bastarían para aumentar los impuestos corporativos ni para revertir leyes vigentes.
En un escenario de Cámara de Representantes demócrata y Senado republicano, los demócratas controlarían la agenda de la Cámara y sus comités de supervisión, mientras que los republicanos conservarían el lide-razgo del Senado y su papel en las confirmaciones. La legislación seguiría requiriendo la aprobación de ambas cámaras y el proceso de aprobación o de veto presiden-cial. La división partidista atravesaría tanto al Congreso como a la relación entre la Cámara de Representantes y la Casa Blanca.
Independientemente de su composición final, el próximo Congreso heredará una economía con dinámicas y restricciones propias. Para evaluar lo que cualquiera de estos resultados electorales significa para los inversionistas, pasamos ahora al panorama macroeconómico de Estados Unidos y del mundo: la sostenibilidad del crecimiento, la trayectoria de la inflación y el rumbo de las tasas de interés. Estos factores ayudarán a definir tanto el margen de maniobra de Washington como las perspectivas sobre las utilidades corporativas y los precios de los activos.
La expansión económica de Estados Unidos sigue siendo nuestro escenario base. Nuestro indicador propietario de recesión Insigneo-Forefront (Gráfico 7) muestra una lectura de aproximadamente 22% para septiembre en un horizonte de seis meses. En otras palabras, la probabi-lidad de recesión es relativamente baja, pero no justifica la complacencia. Nuestra estimación de crecimiento real
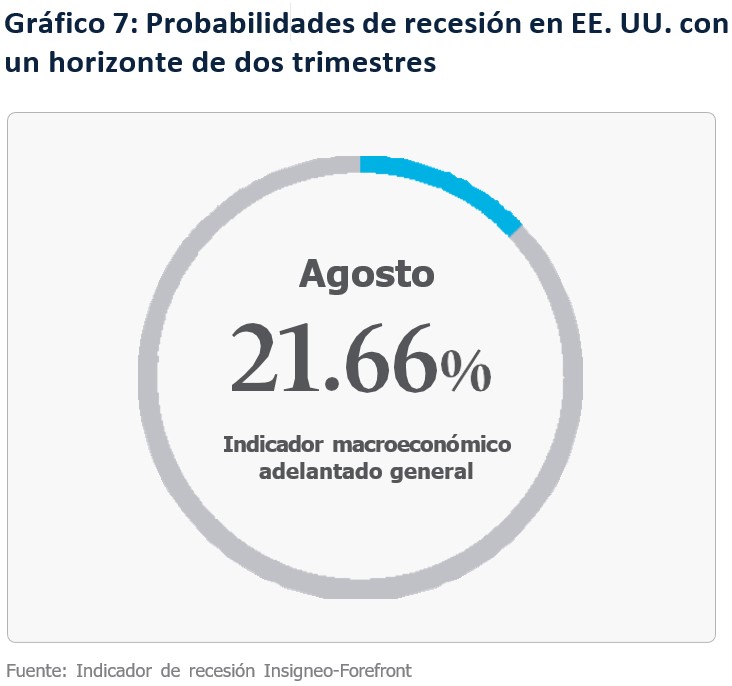
— “La expansión económica de Estados Unidos sigue siendo nuestro escenario base.
La probabilidad de recesión es relativamente baja, pero no justifica la complacencia.”
del PIB estadounidense se mantiene en el rango entre 2.7% – 3.0%, por encima de la tendencia. Aunque parte de los datos oficiales recientes apuntan a un crecimiento más lento que nuestras proyecciones, la demanda interna privada aumentó 4.2%, lo que sugiere un impulso subyacente mayor del que reflejan los datos oficiales por sí solos.
La inteligencia artificial respalda este impulso mediante la inversión en centros de datos, semiconductores e infraestructura energética. El aumento interanual de la productividad de 2.2% en el segundo trimestre es alen-tador, aunque las estadísticas agregadas por sí solas no pueden aislar la contribución de la IA. Esperamos que el ciclo de inversión en IA continúe, aunque la caída de los precios de los modelos y el aumento de la depreciación podrían erosionar los rendimientos. No obstante, la mayoría de los indicadores actuales de la demanda vinculada a la IA permanecen sólidos. En resumen, la inversión puede respaldar los próximos trimestres, aun cuando el riesgo de sobreconstrucción se convierta en una preocupación mayor a mediano plazo. Vale la pena recordar que una tecnología útil no necesaria-mente convierte en rentable toda inversión relacio-nada con ella.
Fuera de Estados Unidos, observamos que la actividad manufacturera y el comercio internacional han mostrado una resiliencia mayor a la esperada, con la excepción de los Estados del Golfo, que se han visto severamente afectados por el conflicto en curso en el estrecho de Ormuz. En particular, la expansión de la infraestructura de IA sigue respaldando a los exporta-dores asiáticos. Por otro lado, la recuperación de Europa sigue siendo moderada, con el BCE proyectando un crecimiento de apenas 0.9% este año y 1.4% en 2027, respaldado por la inversión pública y la recuperación de los ingresos reales. El Banco de Japón espera una expan-sión moderada y una aceleración gradual a partir del año fiscal 2027, a medida que la mejora de los ingresos y la demanda relacionada con la IA compensen el encareci-miento de la energía importada.
China presenta un panorama menos equilibrado. La fortaleza industrial coexiste con un consumo débil y una inversión inmobiliaria limitada; las ventas minoristas de agosto aumentaron apenas 0.4% respecto al año ante-rior. Existe la posibilidad de que un apoyo fiscal adicional actúe como catalizador positivo, pero consideraríamos dicho escenario dependiente de la escala y la composi-ción de ese apoyo, ya que una recuperación más amplia sigue requiriendo una demanda sostenida por parte de los hogares.
La inflación sigue siendo el principal factor a monito-rear. La inflación general del IPC estadounidense en agosto fue de 3.4%, frente a 2.4% excluyendo alimentos y energía. Sin embargo, esperamos que la inflación en Estados Unidos, la eurozona y el Reino Unido converja gradualmente hacia el 2% para finales de 2027, siempre que las presiones derivadas del choque energético comiencen a moderarse. Creemos que los inversionistas deberían prestar mayor atención al crecimiento mode-rado de la oferta monetaria (M2), que sugiere que la infla-ción interanual tenderá a acercarse a su objetivo a medida que el impacto inicial del aumento de los precios del petróleo deje de influir en las comparaciones estadís-ticas. No obstante, estaremos monitoreando de cerca diversos riesgos al alza para nuestro escenario base de desinflación, incluidos una eventual reaceleración de los salarios, las restricciones en la capacidad de refinación, los bajos niveles de inventarios de gas en Europa, el aumento de los costos de fertilizantes y una sólida demanda de inversión. Por último, aunque la inteligencia artificial podría reducir los costos de producción a largo plazo, la construcción de la infraestructura necesaria para sostener su desarrollo requiere hoy de una cantidad significativa de recursos escasos.
Por lo tanto, la amenaza más pronunciada para los mercados podría provenir de los costos de financia-miento. En los mercados soberanos desarrollados, el endeudamiento elevado y la reducción de las tenencias de los bancos centrales están aumentando la cantidad de deuda que debe ser absorbida por los inversionistas privados. La OCDE proyecta aproximadamente USD 14 billones en necesidades de refinanciamiento soberano solo este año, mientras que la inversión en IA añade una demanda adicional de capital. Estas presiones pueden mantener elevadas las tasas de largo plazo, incluso cuando las tasas de política monetaria disminuyan. Existe el riesgo de que una inflación persistente y la depen-dencia del financiamiento extranjero conviertan el aumento de los rendimientos de los bonos del Tesoro en una corrección más amplia de mercado. Sin embargo, los rendimientos de menor vencimiento siguen siendo menos extremos que los de los bonos de largo plazo, lo que ayuda a explicar por qué la actividad económica ha resistido pese al aumento de las tasas.
En conclusión, nuestro escenario base sigue contem-plando una expansión económica sostenida, aunque desigual, con riesgos relevantes asociados a los precios de la energía, los costos de financiamiento y el ciclo de inversión en inteligencia artificial. Para los inversionistas, la siguiente pregunta es cuánto de esa resiliencia ya está incorporado en los precios. Pasamos ahora a nuestras proyecciones y recomendaciones por clase de activo, evaluando dónde los rendimientos potenciales justifican comprometer capital y dónde las expectativas dejan poco margen para la decepción.
Una economía resiliente ofrece razones para permanecer invertido, pero los mayores costos de financiamiento exigen mayor rigurosidad. Nuestra postura es construc-tiva respecto a la renta variable para el resto del año, aunque con mayor cautela táctica en los últimos meses de 2026. Favorecemos utilidades sostenibles, una diver-sificación más allá de la IA y una exposición significativa a ingresos y activos reales.
El Gráfico 8, “Tasas reales: el cambio estructural”, refleja la competencia por capital. El rendimiento del TIPS a diez años representado es de aproximadamente 2.47%, mien-tras que el diferencial entre el rendimiento de utilidades y
el rendimiento real se ha reducido a alrededor de 2.73 puntos porcentuales. Con el rendimiento proyectado de utilidades del S&P 500 cercano a 5.24%, este se sitúa apenas 25pbs por encima del rendimiento nominal del Tesoro de 4.99% al 15 de septiembre. En otras palabras, los bonos han vuelto a convertirse en competidores creíbles.
Estas comparaciones miden valoración y no flujos equi-valentes de ingresos. Por supuesto, las utilidades corpo-rativas pueden crecer, decepcionar o permanecer dentro de la empresa. Pero el punto es que las acciones nece-sitan cada vez más un crecimiento de utilidades mayor para justificar su precio. Por ello, nuestro objetivo opera-tivo para el S&P 500 al cierre del año sigue siendo de 7,800 puntos, tal como ha sido durante todo el año, pese a su cercanía al nivel actual del índice. Rendimientos más altos, un crecimiento de utilidades más moderado y una intensa actividad de emisiones iniciales dejan menos margen para que la expansión de los múltiplos impulse el mercado.
El gráfico que compara los rendimientos proyectados de utilidades por sector del S&P 500 frente al rendimiento nominal del bono estadounidense a 10 años (Gráfico 9) pone este desafío en términos concretos. Solo cinco sectores superan la referencia del Tesoro: energía con 7.55%, sector financiero con 6.31%, servicios públicos con 6.00%, materiales con 5.76% y salud con 5.37%. El colchón de salud es limitado; el mayor diferencial de energía viene acompañado de la ciclicidad de las mate-rias primas, y un elevado rendimiento de utilidades invita a examinar más cuidadosamente los riesgos implícitos en dichas estimaciones.
Por lo tanto, nuestra preferencia sigue siendo las grandes compañías tecnológicas rentables y las acciones de crecimiento de calidad, complementadas con acciones
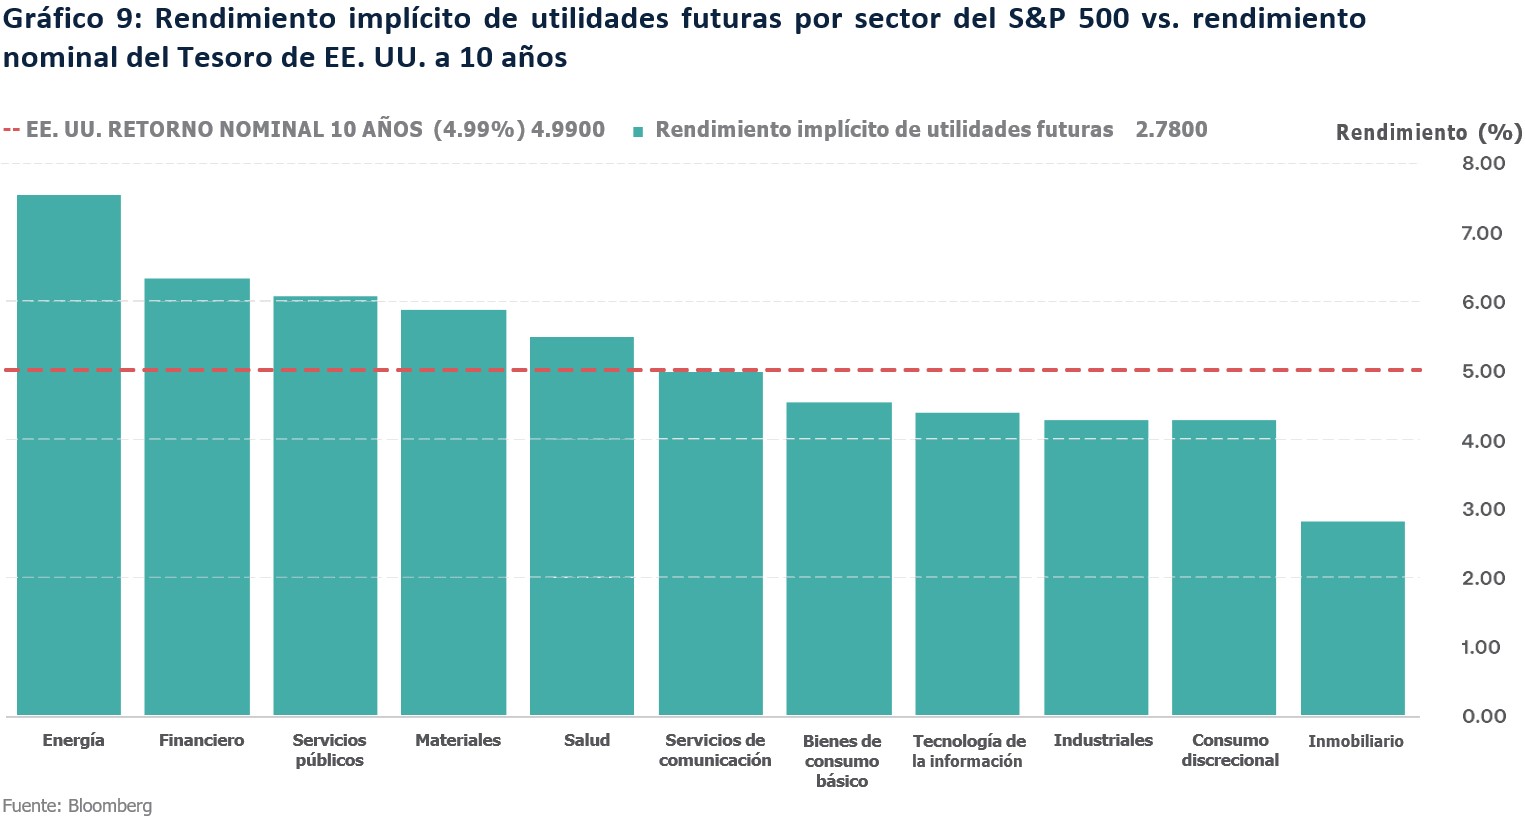
que pagan dividendos y de menor volatilidad. Buscamos empresas con balances sólidos, protegidas frente a la transmisión de mayores costos de refinanciamiento, así como compañías con utilidades ya materializadas frente a negocios apalancados vulnerables a una nueva oferta de OPI. Una exposición selectiva al sector de servicios públicos puede complementar este posicionamiento, aunque la sensibilidad a las tasas de interés sigue siendo importante. El rendimiento de utilidades del sector inmobiliario de 2.78% justifica cierta cautela. En el caso de los REITs, es necesario complementar el análisis con métricas de flujo de caja para obtener una visión más completa de sus valoraciones.
Favorecemos las acciones estadounidenses y asiáticas, mientras mantenemos una asignación neutral a Europa que equilibra los beneficios de la diversificación frente a los costos energéticos y la incertidumbre política. Japón ofrece oportunidades selectivas en tecnología, sector industrial y finanzas; China e India deben formar parte de una asignación asiática diferenciada. Los sectores indus-triales y de materiales europeos merecen atención dentro de una postura regional por lo demás mesurada.
Sin embargo, la geografía por sí sola no diversificará un portafolio muy expuesto a IA, ya que las posiciones tecnológicas de Corea, Taiwán y Estados Unidos pueden compartir la misma exposición económica. Por ello recomendamos combinar los beneficiarios globales de la IA con acciones de dividendos y de baja volatilidad. Recordemos que cotizar en distintas bolsas no implica necesariamente enfrentar riesgos distintos.
Aunque seguimos siendo menos hawkish que lo que actualmente descuenta el mercado, revisamos al alza nuestro nivel objetivo del rendimiento del Tesoro a 10 años al cierre de año, de 4.4% a 4.8%. Es importante precisar que dicho nivel se ubicaría por debajo del 4.99% observado el 15 de septiembre, pero también ayuda a explicar por qué estamos comenzando a encontrar valor nuevamente en los vencimientos largos a los niveles actuales. En este contexto, vemos espacio para mantener exposición tanto a bonos nominales de alta calidad como a TIPS, al tiempo que mantenemos una postura neutral en renta fija en términos generales y evitando una apuesta excesiva por una caída de los rendimientos, ya que las necesidades de financiamiento fiscal y de inversión en inteligencia artificial podrían seguir ejerciendo presión sobre la duración.
La deuda corporativa exige selectividad. Preferimos las acciones frente a la deuda corporativa en un hori-zonte de doce meses, favorecemos la deuda corpora-tiva denominada en dólares frente a su par denomi-nada en euros y encontramos valor en los valores respaldados por hipotecas emitidos por agencias en comparación con los bonos corporativos de grado de inversión. Los diferenciales apretados y la emisión excesiva limitan la compensación por asumir riesgo crediticio adicional. La deuda de mercados emergentes en moneda fuerte (hard currency) merece una postura neutral. Y favorecemos un dólar moderadamente más
fuerte, lo que convierte a la gestión cambiaria en un factor relevante para los retornos internacionales.
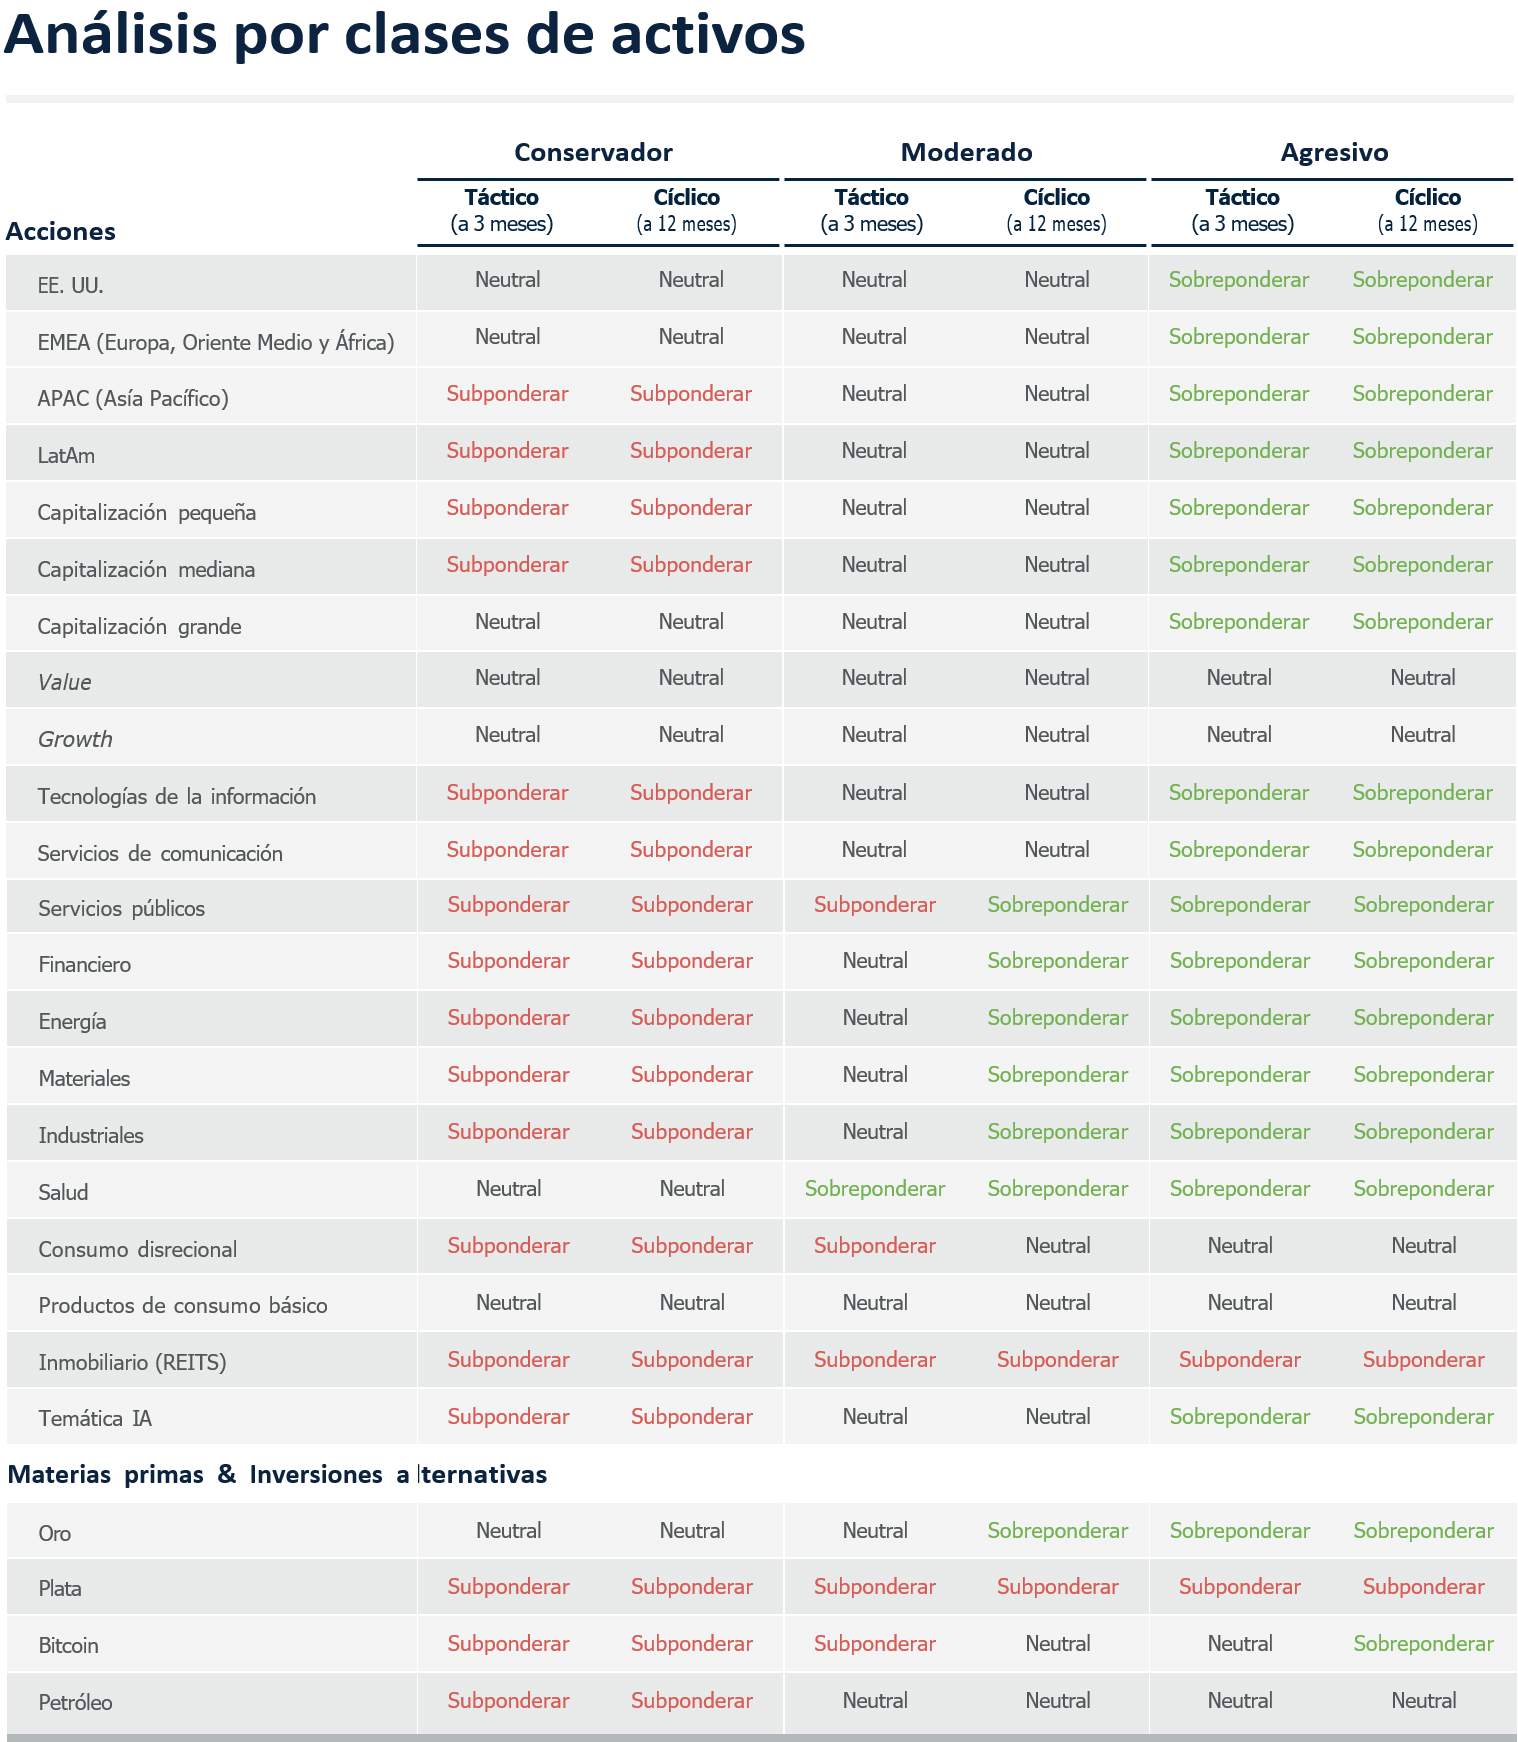
En el espíritu de este reporte trimestral, sería un error no ofrecer una visión transversal por sectores y clases de activos de los dos escenarios electorales más probables discutidos anteriormente. El Gráfico 10 organiza y resume las potenciales sensibilidades sectoriales bajo ambas configuraciones del Congreso. En el escenario de una “Victoria total demócrata”, favorecemos las energías renovables y el sector de salud, mientras señalamos riesgos fiscales y regulatorios para el sector financiero, la tecnología y los sectores cíclicos. En el escenario de “Cámara demócrata/Senado republicano”, seríamos más constructivos respecto a las acciones de growth, REITs de centros de datos y a las empresas de pequeña capitalización. La renta variable europea se vería favore-cida en ambos escenarios, ya que probablemente implicarían una menor presión arancelaria. Asimismo, anticipamos un mejor desempeño de la duración bajo un Congreso plenamente controlado por los demócratas, ya que esto reduciría la probabilidad de nuevas transferen-cias fiscales significativas.
Estos son escenarios condicionales. En ambos casos, la presidencia permanecería sin cambios y cualquier inicia-tiva legislativa seguiría sujeta a la aprobación presidencial o a la anulación mediante veto. Por lo tanto, el control del Congreso por sí solo no conduciría a mayores impuestos corporativos ni a nuevas subvenciones. Tampoco elimi-naría automáticamente los poderes ejecutivos delegados en materia arancelaria. Consideramos que estos son resultados positivos. Por otro lado, existe ahora un escru-tinio bipartidista sobre la infraestructura de IA, aunque igualmente creemos que estas cuestiones no estarán sobre la mesa al menos hasta 2029. En última instancia, preferiríamos esperar a la aprobación de presupuestos y a decisiones regulatorias concretas antes de imple-mentar rotaciones sectoriales agresivas. Vale la pena
recordar que un cambio en los presidentes de los comités no implica todavía un cambio en los flujos de caja.
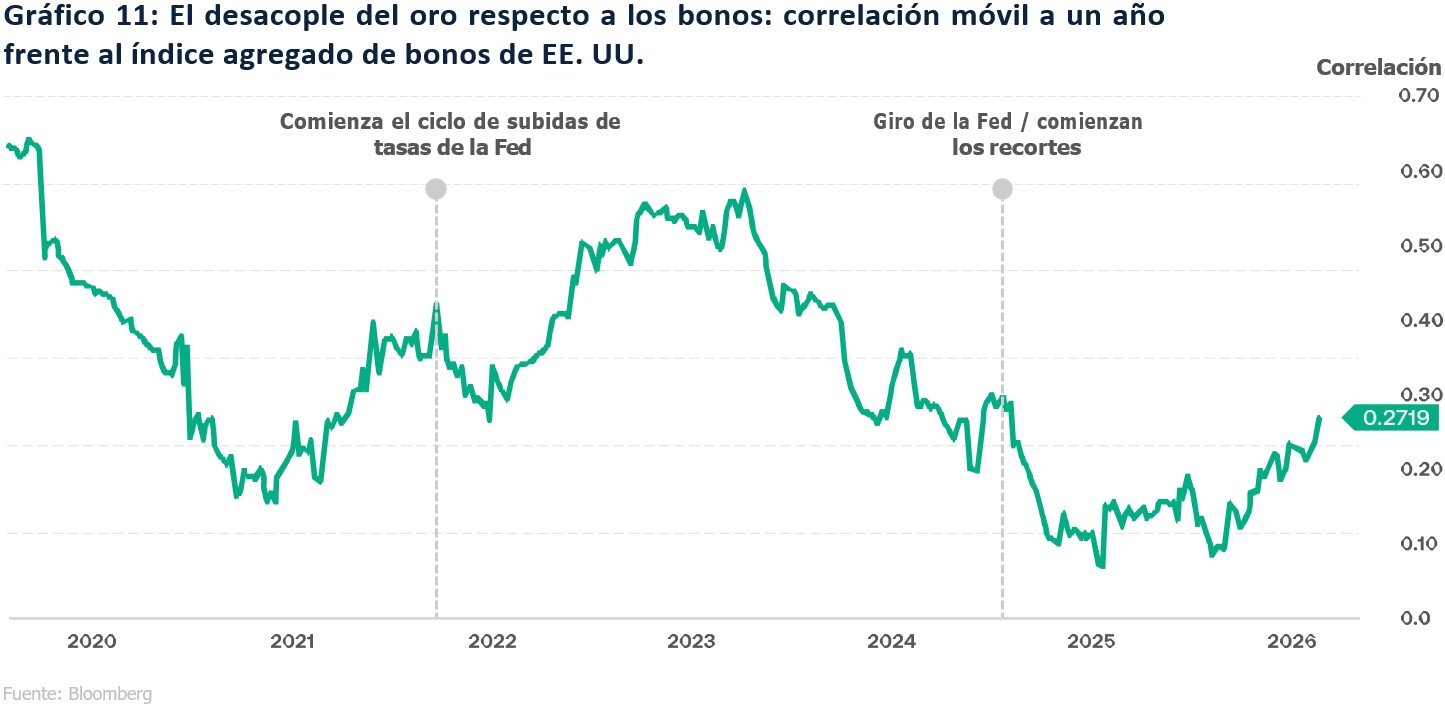
Desde hace algún tiempo, el oro se ha estado desaco-plando de los bonos y se ha convertido nuevamente en un diversificador de portafolio. El Gráfico 11 muestra que su correlación móvil a un año con el índice agregado de bonos de Estados Unidos cerca de +0.27, frente a aproximada-mente +0.66 a comienzos de 2020. La correlación se ha recuperado recientemente desde niveles más bajos, por lo que la evidencia respalda sus beneficios de diversificación sin prometer una independencia permanente.
Seguimos considerando al oro como un potencial diversificador de portafolio, complementando las asignaciones tradicionales de renta fija⁵, respaldado por la demanda de los bancos centrales, la diversifica-ción de reservas y la incertidumbre geopolítica.
Nuestro pronóstico de cierre de año permanece en USD 4,800 por onza, respaldando una visión constructiva, aunque la ausencia de ingresos y la potencial volatilidad del oro justifican una asignación disciplinada.
En resumen, nuestra intención es permanecer invertidos, incrementar posiciones de manera selectiva durante episodios de debilidad y utilizar coberturas cuando la protección ofrezca un precio atractivo. La próxima etapa de este mercado puede recompensar la confianza en las utilidades corporativas, pero exigirá la misma disci-plina respecto del precio que se paga por ellas.
¹ Consulte la sección “Declaraciones Prospectivas y Proyecciones” incluida en la Información Importante.
² Las observaciones relacionadas con las elecciones reflejan escenarios hipotéticos de mercado y no deben interpretarse como predicciones de resultados electorales, desenlaces legislativos, ni desempeño futuro de las inversiones. Consulte la Información Importante.
⁴ Los datos de los mercados de predicción reflejan las expectativas implícitas del mercado en un momento específico y no deben considerarse pronósticos ni garantías de resultados futuros.
⁵ Las inversiones en oro y otras materias primas implican riesgos de mercado, incluyendo la volatilidad de los precios, las fluctuaciones de la demanda, los acontec-imientos geopolíticos y otros factores que pueden afectar su desempeño.
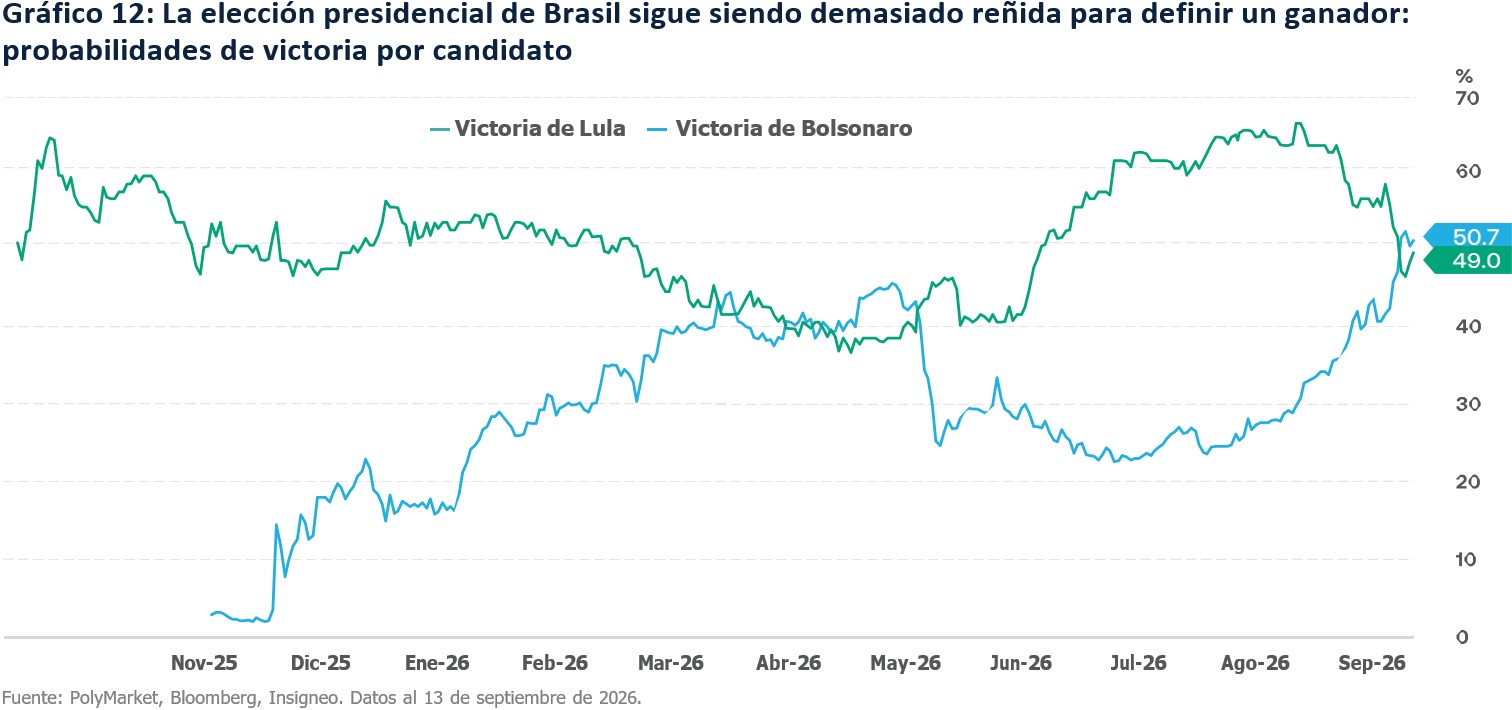
La carrera presidencial de Brasil sigue siendo, en esencia, una contienda 50/50, pero las diferencias de política entre Lula y Bolsonaro podrían tener implicaciones signi-ficativas para la política fiscal, las tasas de interés, el desempeño de los sectores, los flujos de inversión extranjera y, en última instancia, para la trayectoria de los activos brasileños durante los próximos cuatro años.
La pregunta central para los inversionistas es si Brasil puede lograr un ajuste fiscal creíble a medida que el crecimiento se desacelera, la inflación se mantiene por encima de la meta y las finanzas públicas se someten a un escrutinio cada vez mayor.
Una victoria de Lula probablemente implicaría conti-nuidad de las políticas actuales, incluyendo el apoyo a los consumidores, un acceso más amplio al crédito y una mayor interacción con socios como Mercosur y BRICS, aunque los mercados siguen mostrándose escépticos respecto de las perspectivas fiscales.
Una victoria de Bolsonaro probablemente traería un mayor énfasis en la consolidación fiscal, las privatiza-ciones, la desregulación y la inversión del sector privado, al tiempo que mantendría vínculos pragmáticos tanto con China como con Estados Unidos.
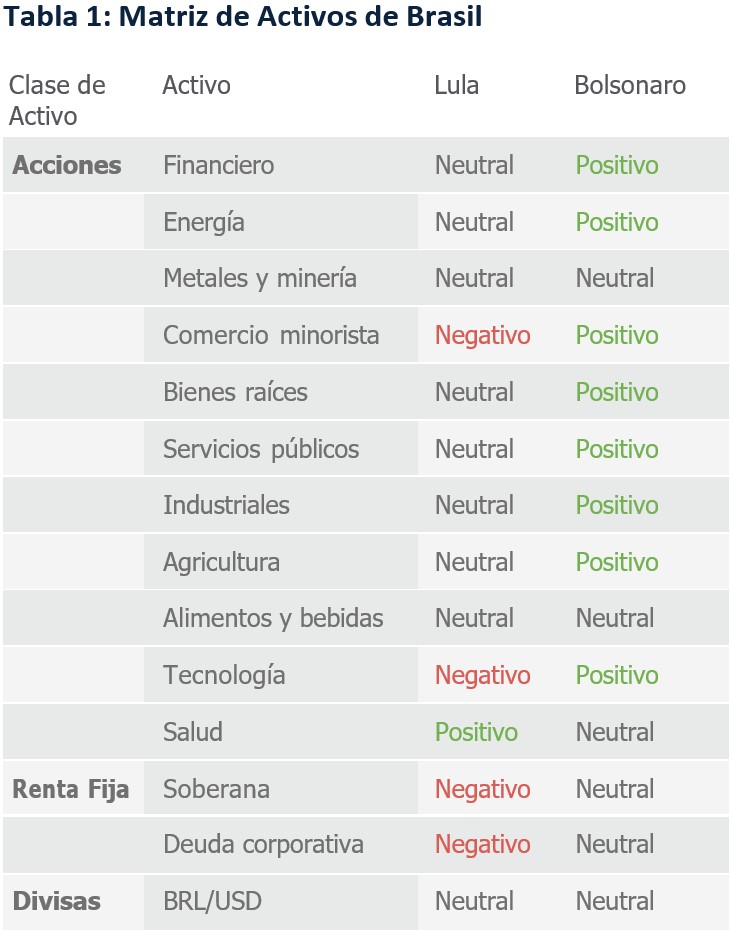
El resultado de la elección podría definir ganadores muy distintos a nivel sectorial, con Bolsonaro favoreciendo generalmente a los sectores financiero, infraestructura, servicios públicos y petróleo y gas, mientras que Lula podría mostrarse más favorable hacia vivienda, energía renovable, salud y empresas vinculadas al Estado.
Más allá de Brasil, el resultado de la elección podría influir en el posicionamiento geopolítico y económico de América Latina, condicionando tanto la integración de la región en las cadenas de suministro occidentales como la evolución de su relación con China en un mundo cada vez más multipolar.
Las elecciones generales de Brasil se perfilan como la última gran contienda electoral de América Latina en 2026. En un entorno político polarizado, marcado por escándalos y controversias, el resultado podría tener implicaciones significativas para los mercados. En esta sección, quisimos evaluar qué podrían esperar los inver-sionistas bajo una victoria de cualquiera de los dos prin-cipales candidatos.
Estas elecciones se llevan a cabo en un contexto macroeconómico retador. El índice de actividad econó-mica de Brasil, un indicador proxy del PIB, cayó un 0.64% m/m en junio, en medio de señales de enfriamiento de la demanda tras un prolongado período de política mone-taria extremadamente restrictiva. Como resultado, los participantes del mercado han reducido sus estima-ciones de crecimiento del PIB para 2027 a 1.45%, según la última encuesta Focus publicada por el Banco Central, mientras que las expectativas de crecimiento para 2026 se mantienen alrededor de 1.89%.
La desaceleración de la actividad económica no le otorga automáticamente margen al Comité de Política Monetaria de Brasil (COPOM) para acelerar la flexibili-zación monetaria. La inflación se mantiene por encima de la meta, aunque las lecturas de julio y agosto disminu-yeron en términos anuales. Esa caída fue impulsada parcialmente por factores temporales, incluyendo un crédito extraordinario que redujo las facturas de electri-cidad y una tercera caída mensual consecutiva de los precios de los alimentos. Los analistas de mercado esperan que la inflación revierta parte de esa disminución en las próximas lecturas, respaldada por mayores precios del petróleo y la posible materialización de riesgos asociados al fenómeno de El Niño.
En este contexto, el COPOM inició un ciclo de flexibiliza-ción prudente en marzo, reduciendo las tasas en 25pbs por reunión y acumulando 125pbs de recortes desde el máximo de 15% hasta el 16 de septiembre. Aunque la decisión de agosto de recortar tasas fue unánime, respal-dada por la moderación de la actividad económica y la desaceleración de la inflación, el COPOM sigue enfocado en las expectativas de inflación que se mantienen por encima de la meta tanto para 2026 como para 2027, así como en la transmisión de la política fiscal hacia la política monetaria y los activos financieros. Ese vínculo fiscal es fundamental: una postura fiscal más expansiva debi-lita la capacidad del COPOM para controlar la inflación y requiere tasas de interés más elevadas para lograr una desinflación.
Se espera que el déficit fiscal total de Brasil se amplíe hasta 8.9% en 2026, reflejando los altos niveles de deuda pública y las medidas fiscales más expansivas implementadas por la administración de Lula. Medidas como salarios mínimos más altos, un umbral de exención del impuesto sobre la renta más alto, subsidios a los combustibles y programas de alivio de deuda siguen impulsando el crecimiento, pero también dificultan el cumplimiento de los lineamientos fiscales. Las perspec-tivas de gasto también son rígidas: el gasto obligatorio supera el 91% del gasto total e incluye desembolsos obli-gatorios, indexados, vinculados a la seguridad social o a prestaciones sociales, o protegidos constitucionalmente. Como resultado, el gobierno tiene un control limitado sobre los gastos, lo que hace que los ambiciosos obje-tivos fiscales del gobierno de Lula sean difíciles de alcanzar por sí solos. Para que los inversionistas crean en un ajuste fiscal sostenible, las reformas deberán abordar la rigidez del gasto.
Con este panorama macroeconómico en mente, la siguiente pregunta es cómo podría evolucionar la combinación de políticas bajo una administración de Lula o de Bolsonaro durante los próximos cuatro años. Al momento de escribir este reporte, la carrera presidencial permanece prácticamente empatada, con Polymarket asignando una probabilidad de 49% a una victoria de Lula y una probabi-lidad de 50.7% a una victoria de Bolsonaro (ver gráfico 12).
Victoria de Lula – Mais do mesmo (Más de lo mismo)
En caso de una victoria de Lula, es probable que los mercados esperen continuidad de la combinación actual de políticas fiscales, caracterizada por el apoyo al consumidor brasileño, nuevos estímulos, una mayor disponibilidad de crédito y, en última instancia, un mayor endeudamiento de los hogares. La cuestión clave es si ese apoyo puede coexistir con una consolidación fiscal creíble.
El último presupuesto de Lula apunta a un superávit primario de 0.5% del PIB; sin embargo, esta propuesta generó escepticismo en los mercados. La principal preo-cupación es que se espera que el superávit efectivo
alcance BRL 18,600 millones, muy por debajo de la cifra nominal de BRL 83,400 millones, ya que ciertos gastos están excluidos de la meta fiscal.
Ese escepticismo también refleja la interacción entre la política fiscal, el crecimiento del crédito y la política mone-taria. El presidente del Banco Central, Gabriel Galípolo, ha señalado como una preocupación la ampliación del acceso al financiamiento en la administración Lula, ya que una actividad económica por encima de su potencial puede contrarrestar los efectos de una política monetaria restrictiva. También indicó que los programas de inclu-sión que ampliaron el uso de tarjetas de crédito han contribuido a un mayor uso de crédito rotativo y a pagos en cuotas mensuales a tasas de interés más elevadas.
En un intento de mitigar las preocupaciones del mercado sobre las perspectivas fiscales del país, el ministro de Finanzas de Brasil, Dario Durigan, ha reiterado su compromiso con el fortalecimiento gradual de las cuentas públicas. Sin embargo, algunos miembros de la administración Lula, como José Sérgio Gabrielli, responsable de la plataforma programática del mandatario, han rechazado las medidas de austeridad y se han opuesto a propuestas para eliminar los aumentos reales del salario mínimo o para flexibilizar las reglas de gasto obligatorio. Hacia adelante, los participantes del mercado consideran que las medidas fiscales adoptadas en 2025 y 2026 brindan un apoyo de corto plazo a la actividad económica, pero también elevan la base de comparación para 2027, cuando el escenario más probable apunta a una reducción de los estímulos.
En términos de comercio internacional, una victoria de Lula podría apuntar a una mayor colaboración con socios regionales y multilaterales, especialmente con Mercosur y BRICS. Esa orientación podría abrir nuevos mercados de exportación y ayudar a compensar las tensiones comerciales entre Brasil y Estados Unidos.
Aunque el plan económico de Bolsonaro mantiene como pilar la disciplina fiscal, un Estado más pequeño y una mayor participación del sector privado, este también busca preservar programas sociales clave, exhibiendo un enfoque más pragmático orientado a ampliar su atractivo más allá de su base tradicional de votantes conservadores.
La consolidación fiscal está en el centro de la agenda de Bolsonaro. El plan se centra en estabilizar y reducir gradualmente la deuda pública mediante superávits primarios sostenidos, controles más estrictos del gasto y un sector público más eficiente. Las reformas administra-tivas incluirían la eliminación de al menos diez ministerios, la reducción de puestos de libre designación y la raciona-lización de la burocracia federal, todo con el objetivo de mejorar la sostenibilidad de las finanzas públicas. La visión económica más amplia implicaría reducir el papel directo del Estado en la economía y ampliar el espacio para la inversión privada. Un renovado Programa Nacional de Privatizaciones, junto con la expansión de las conce-siones y asociaciones público-privadas, probablemente constituiría un pilar central de la estrategia. Infraestructura, transporte, logística y servicios públicos podrían estar entre los principales beneficiarios, a medida que el capital privado asuma un papel más importante en la financia-ción de inversiones, la mejora de la productividad y el apoyo al crecimiento de largo plazo.
La misma filosofía orientada al mercado se extiende a la política tributaria, regulatoria y comercial. La agenda propone revisar aspectos del marco tributario sobre el consumo recientemente aprobado, con el objetivo de reducir la carga fiscal efectiva mediante la contención del gasto en lugar de aumentar los ingresos gubernamen-tales. También enfatiza la reducción de las distorsiones
 fiscales, la simplificación regulatoria, el fortalecimiento de la seguridad jurídica y la mejora general del entorno empresarial. En materia de comercio exterior, Bolsonaro apoya la adhesión a la OCDE, los acuerdos comerciales más amplios, una integración más profunda en las cadenas globales de valor y la eliminación gradual del impuesto IOF sobre transacciones cambiarias, todo con el objetivo de aumentar el atractivo de Brasil para los inver-sionistas extranjeros.
En política exterior, el enfoque probablemente seguiría siendo más pragmático que ideológico, con el objetivo de preservar relaciones comerciales sólidas tanto con Estados Unidos como con China. Esto refleja el recono-cimiento de que China sigue siendo el mayor socio comer-cial de Brasil, mientras que Estados Unidos se mantiene como una fuente clave de inversión, tecnología y flujos financieros. En lugar de alterar significativamente la postura geopolítica de Brasil, el énfasis probablemente estaría en expandir los vínculos económicos con ambos países, mientras se mantiene una posición internacional equilibrada.
Al mismo tiempo, la agenda de Bolsonaro busca equilibrar la responsabilidad fiscal con las prioridades sociales y estratégicas. Se mantendrían los principales programas de transferencia de ingresos, mientras que el financia-miento focalizado a través de bancos públicos seguiría disponible para sectores estratégicos seleccionados. En materia de energía, la agenda combina una mayor parti-cipación del sector privado en petróleo, gas e infraes-tructura con el apoyo continuo a las energías renova-bles, biocombustibles y biocontenidos, así como a inversiones en infraestructura digital, como centros de datos. En conjunto, estas prioridades reflejan un esfuerzo por fomentar el crecimiento, preservando objetivos de desarrollo a largo plazo.
Tras haber delineado los dos escenarios de política económica, revisemos sus posibles implicaciones para los activos brasileños. La Tabla 1 resume el impacto espe-rado en acciones, renta fija, divisas y tasas.
Si bien las acciones brasileñas probablemente exhibirían una volatilidad elevada ante una victoria de Bolsonaro o de Lula, los distintos resultados electorales podrían influir
de manera diferente en los sectores y las clases de activos debido a las diferencias en las prioridades de las políticas económicas, fiscales y regulatorias.²
Una presidencia de Bolsonaro probablemente sería vista como un resultado promercado, fiscalmente conservador y orientado a la desregulación, con énfasis en la contención del gasto, en las privatizaciones y en una reducción del papel del Estado. En este entorno, los inversionistas probablemente favorecerían sectores vinculados a menores primas de riesgo, mayor inversión privada y tasas de interés potencialmente más bajas.
El sector financiero podría ser uno de los principales beneficiarios bajo este escenario², ya que bancos, admi-nistradoras de activos y negocios relacionados con mercados de capitales podrían beneficiarse de un creci-miento más sólido del crédito y de una mayor confianza de los inversionistas. Concesionarios de infraestructura, servicios públicos y compañías del sector petrolero podrían beneficiarse de unas condiciones relativamente favorables bajo este marco regulatorio², ante expectativas de privatizaciones, regulación basada en criterios de mercado y una menor intervención estatal. El sector agro-pecuario seguiría siendo un beneficiario clave, dada la estrecha relación del movimiento bolsonarista con el sector agrícola, mientras que los sectores cíclicos domés-ticos, el comercio minorista y las empresas de pequeña capitalización podrían beneficiarse de una mayor confianza empresarial y de mejores expectativas de crecimiento económico.
En contraste, una administración de Lula suele asociarse con un papel más activo del Estado, que incluye inver-sión pública, política industrial, gasto social y apoyo a sectores considerados estratégicos. Como resultado, la denominada “operación Lula” suele favorecer a sectores de infraestructura, construcción y vivienda asequible, que se benefician directamente de los programas de inversión gubernamental y del respaldo de instituciones como el BNDES. Asimismo, las empresas con participa-ción estatal también podrían recibir apoyo regulatorio y financiero. Además, el enfoque de Lula en la descarboni-zación y el desarrollo industrial podría beneficiar a las energías renovables, los biocombustibles y otras temá-ticas relacionadas con la transición energética, mientras que los programas de transferencia de ingresos y el crecimiento del salario mínimo tienden a respaldar a las compañías de consumo orientadas a hogares de menores ingresos. Los proveedores de servicios de salud y ciertos fabricantes industriales también podrían benefi-ciarse de un aumento del gasto público y de iniciativas estratégicas de desarrollo.
Como podemos observar en la Tabla 1, la “operación Bolsonaro” está enfocada en los sectores financiero, de privatizaciones, concesiones de infraestructura, servicios públicos, petróleo y gas, agropecuario y compañías cíclicas domésticas, lo que deja entrever expectativas de disciplina fiscal y de desregulación. Bajo una administración de Lula, los inversionistas podrían estar enfocados en sectores relacionados con la inversión pública, la infraestructura y determinadas iniciativas de política industrial², exhibiendo un mayor énfasis en la inversión pública y el desarrollo social.
Para los inversionistas, la diferencia clave radica en que los ganadores bajo Bolsonaro están impulsados princi-palmente por la liberalización de los mercados y la inver-sión privada, mientras que los ganadores bajo Lula tienden a beneficiarse del apoyo gubernamental, del gasto público y las iniciativas estratégicas de política económica. En última instancia, las elecciones brasileñas no solo definirán quién ocupará la presidencia, sino también qué modelo económico será favorecido por los mercados. Ya sea que prevalezca el motor de crecimiento impulsado por el sector privado que propone Bolsonaro o el modelo de desarrollo con una mayor participación del Estado asociado a Lula, los ganadores podrán cambiar, pero es probable que la volatilidad siga siendo elevada.
En el caso de la renta fija, una consolidación fiscal creíble probablemente sería positiva para la deuda soberana brasileña al reducir las expectativas de infla-ción y disminuir la prima de riesgo soberano. Por el contrario, una continuidad de políticas fiscales expan-sivas podría deteriorar la dinámica de la deuda, desanclar las expectativas inflacionarias y mantener una política monetaria restrictiva durante más tiempo, creando un entorno menos favorable para esta clase de activo. Hay que tener en cuenta que cualquier ajuste fiscal, indepen-dientemente de la administración entrante, dependerá del apoyo del Congreso en una legislatura fragmentada que se espera tenga una inclinación de centroderecha.
En términos de deuda corporativa, una victoria de Lula sin un ajuste fiscal creíble podría favorecer a los sectores que se benefician del apoyo estatal, incluso en un entorno que, de otro modo, sería menos favorable para esta clase de activo. Por el contrario, una victoria de Bolsonaro probablemente daría lugar a un entorno más promercado y menos regulado, lo que respaldaría las utilidades corpo-rativas y contribuiría positivamente al desempeño de la deuda corporativa. Sin embargo, el mercado brasileño de deuda corporativa también ha registrado varios eventos crediticios de alto perfil, como es el caso de Raízen, CSN, Braskem y Aegea, que han llevado las primas de riesgo por encima de lo que justifican los fundamentales. Estos acontecimientos han erosionado la confianza en el crédito brasileño y han aumentado la volatilidad, espe-cialmente entre los emisores de menor calificación. Aun así, compañías con fundamentales sólidos como MercadoLibre, líder regional del comercio electrónico y con Brasil como su principal mercado, han logrado acceder al mercado a diferenciales atractivos, refor-zando la tesis de que el mercado sigue favoreciendo la calidad por encima del ruido.
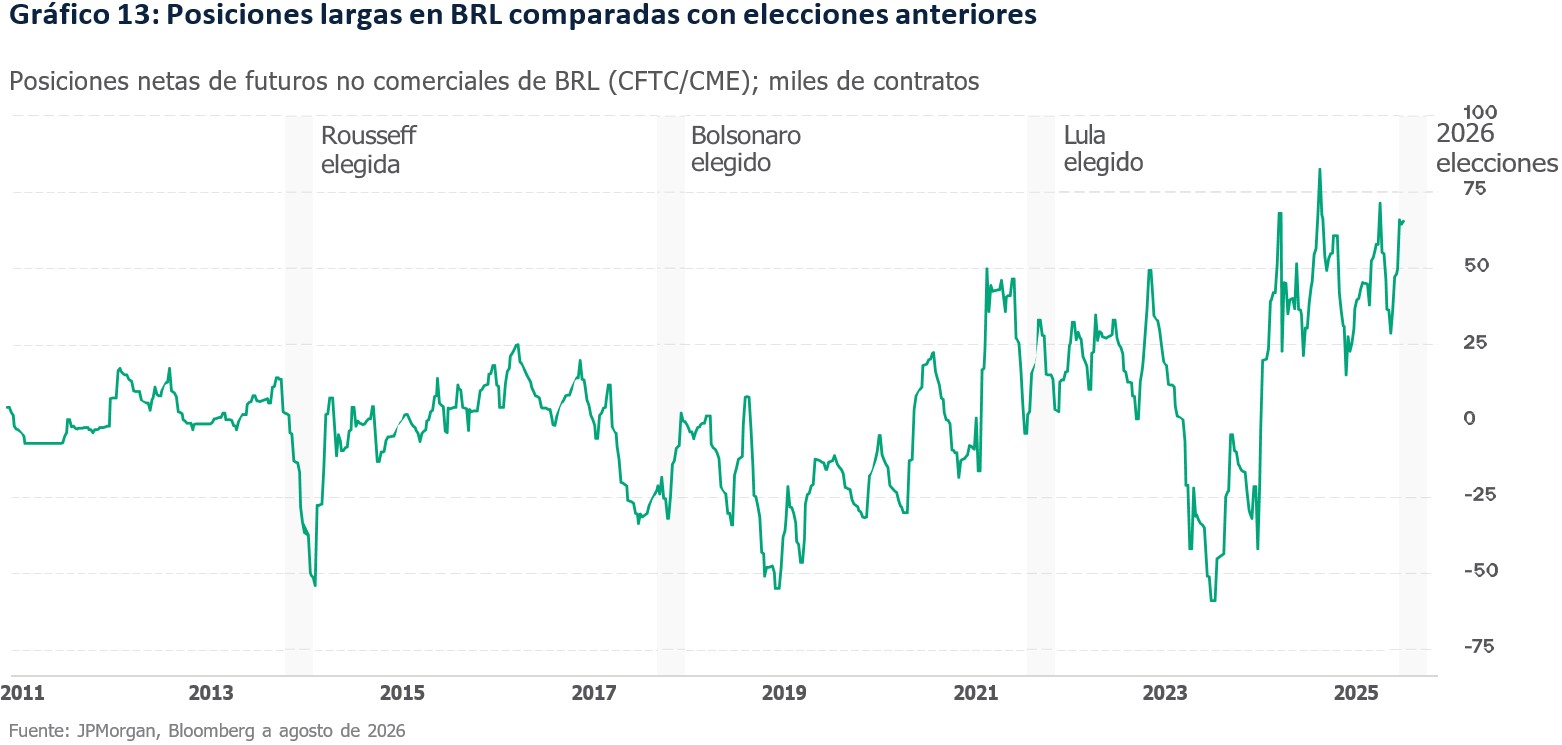
Si bien el real brasileño ha sido históricamente una de las monedas más expuestas a los ciclos electorales presi-denciales, el episodio actual ha mostrado una resiliencia notable. La principal razón es el carry. Con tasas de interés nominales y reales todavía cerca de máximos históricos, Brasil sigue siendo uno de los destinos de rendimiento más atractivos entre los mercados emer-gentes, lo que permite que la moneda resista el ruido electoral mucho mejor que en ciclos anteriores.
Esa resiliencia podría estar generando una falsa sensa-ción de seguridad. A pesar de la cercanía de las elec-ciones, el BRL parece incorporar una prima de riesgo electoral limitada y se negocia cerca de su valor justo, incluso cuando aumenta la incertidumbre política. Al mismo tiempo, las posiciones especulativas largas se encuentran cerca de máximos históricos, como se muestra en el Gráfico 13, y la exposición de los inversio-nistas supera los niveles observados antes de elecciones anteriores. Esto sugiere que gran parte del mercado ya está posicionado para un escenario de estabilidad, lo que deja a la moneda vulnerable ante cualquier decepción.
Más importante aún, la propia narrativa del carry está vinculada a los desafíos fiscales subyacentes de Brasil. Las tasas de interés se mantienen altas porque los mercados siguen exigiendo una compensación por défi-cits fiscales persistentes y una trayectoria incierta de la deuda. Sin un compromiso creíble con la consolidación fiscal, el banco central dispone de un margen limitado para implementar un ciclo sostenido de flexibilización monetaria, ya que una política monetaria más laxa podría reavivar rápidamente las preocupaciones sobre la infla-ción y la estabilidad cambiaria. En última instancia, la elección tiene menos que ver con la política y más con la credibilidad fiscal. Un compromiso creíble con la disci-plina fiscal probablemente permitiría un recorte gradual de las tasas de interés, reduciendo parte del apoyo actual al BRL derivado del carry. Sin embargo, la reducción consecuente de las primas de riesgo fiscal y la mejora de la confianza de los inversionistas podrían proporcionar una base más sólida y sostenible para la moneda. Por el contrario, si las preocupaciones fiscales persisten, las tasas altas podrían seguir apoyando al BRL en el corto plazo, pero la moneda se mantendría vulnerable a la depreciación a medida que los inversionistas exijan una mayor compensación por los crecientes riesgos relacio-nados con la sostenibilidad fiscal y de la deuda.
La elección presidencial de Brasil, aunque claramente de alcance local, también tiene implicaciones que van mucho más allá de sus fronteras. Como la economía más grande de la región y sede de los mercados de renta variable y de renta fija más profundos de América Latina, Brasil puede influir en el sentimiento de los inversionistas, las perspectivas de crecimiento regional y la asignación global de capital en toda América Latina.
El resultado electoral también será relevante para el alineamiento geopolítico. Una orientación más alineada con Occidente podría reforzar el papel de América Latina como proveedora de materias primas necesarias para la inteligencia artificial, los centros de datos, la electrifica-ción y la manufactura avanzada, consolidando a la región como un eslabón clave en las cadenas de suministro occidentales. Por el contrario, una mayor cercanía con China podría acelerar la influencia de Pekín mediante el comercio, la inversión en infraestructura y el desarrollo de recursos, lo que crearía un panorama regional más frag-mentado. Dada la escala económica de Brasil, su rele-vancia en materias primas y su papel de liderazgo en Sudamérica, la elección podría determinar en última instancia si América Latina avanza hacia una mayor integración hemisférica o si evoluciona hacia dos bloques geopolíticos y económicos distintos, compitiendo por influencia en un mundo cada vez más multipolar.
¹ Consulte la sección “Declaraciones Prospectivas y Proyecciones” incluida en la Información Importante.
² Las observaciones relacionadas con las elecciones reflejan escenarios hipotéti-cos de mercado y no deben interpretarse como predicciones de resultados elec-torales, desenlaces legislativos, ni desempeño futuro de las inversiones. Consulte la Información Importante.
³Las calificaciones “Sobreponderar”, “Neutral” y “Subponderar” representan las opiniones relativas del equipo de Investigación y Estrategia con respecto a clases de activos, los sectores y las categorías de inversión. Estas designaciones no constituyen asesoría de inversión ni recomendaciones personalizadas.
⁴ Los datos de los mercados de predicción reflejan las expectativas implícitas del mercado en un momento específico y no deben considerarse pronósticos ni ga-rantías de resultados futuros.
⁵ Las inversiones en oro y otras materias primas implican riesgos de mercado, in-cluyendo la volatilidad de los precios, las fluctuaciones de la demanda, los acon-tecimientos geopolíticos y otros factores que pueden afectar su desempeño.
Las opiniones, puntos de vista, pronósticos, estimaciones, proyecciones, objetivos de precio y expectativas de mercado contenidas en esta publicación corresponden al equipo de Estrategia de Inversión a la fecha de publicación y están sujetas a cambios sin previo aviso. Estas declaraciones se basan en supuestos, expectativas, condiciones de mercado e información que se consideran confiables al momento de la publicación. Los resultados reales de los mercados, la economía y las inversiones pueden diferir sustancialmente de aquellos expresados o implícitos en el presente documento.
Los pronósticos, proyecciones, estimaciones, objetivos de precio, metas de rendimiento y resultados esperados son inherentemente inciertos y no deben interpretarse como garantías, compromisos, promesas ni indicaciones de desempeño futuro. No existe garantía alguna de que cualquier pronóstico, proyección, estimación, objetivo o expectativa discutidos en esta publicación se materialicen.
Esta publicación puede contener declaraciones prospectivas relacionadas con condiciones económicas, mercados financieros, clases de activos, sectores, industrias, temáticas de inversión, políticas públicas y acontecimientos políticos. Las declaraciones prospectivas implican riesgos, incertidumbres y supuestos conocidos y desconocidos que podrían causar que los resultados reales difieran sustancialmente de los anticipados.
Las referencias a posibles implicaciones de mercado asociadas con elecciones, desarrollos legislativos, cambios regulatorios, iniciativas de política fiscal u otros acontecimientos políticos se proporcionan exclusivamente con fines informativos y educativos. Cualquier análisis relacionado con elecciones, políticas públicas o factores geopolíticos presentado en este documento constituye un análisis hipotético de escenarios y no debe interpretarse como una predicción de resultados electorales, acciones legislativas, decisiones de política gubernamental o desempeño futuro de los mercados.
Los análisis de escenarios tienen como propósito ilustrar cómo determinados desarrollos económicos, de mercado o de política pública podrían afectar diversas clases de activos, sectores, industrias o temáticas de inversión bajo diferentes supuestos. Dichos análisis son inherentemente especulativos, dependen de numerosos supuestos y no tienen por objeto predecir acontecimientos futuros ni resultados de inversión.
Las referencias a sectores, industrias, clases de activos, temáticas de inversión, materias primas, divisas, regiones o mercados que podrían beneficiarse, verse afectados negativamente o mostrar sensibilidad ante determinadas condiciones económicas, políticas o de mercado tienen únicamente carácter ilustrativo y no constituyen recomendaciones para comprar, vender o mantener ningún valor, producto de inversión o estrategia de inversión.
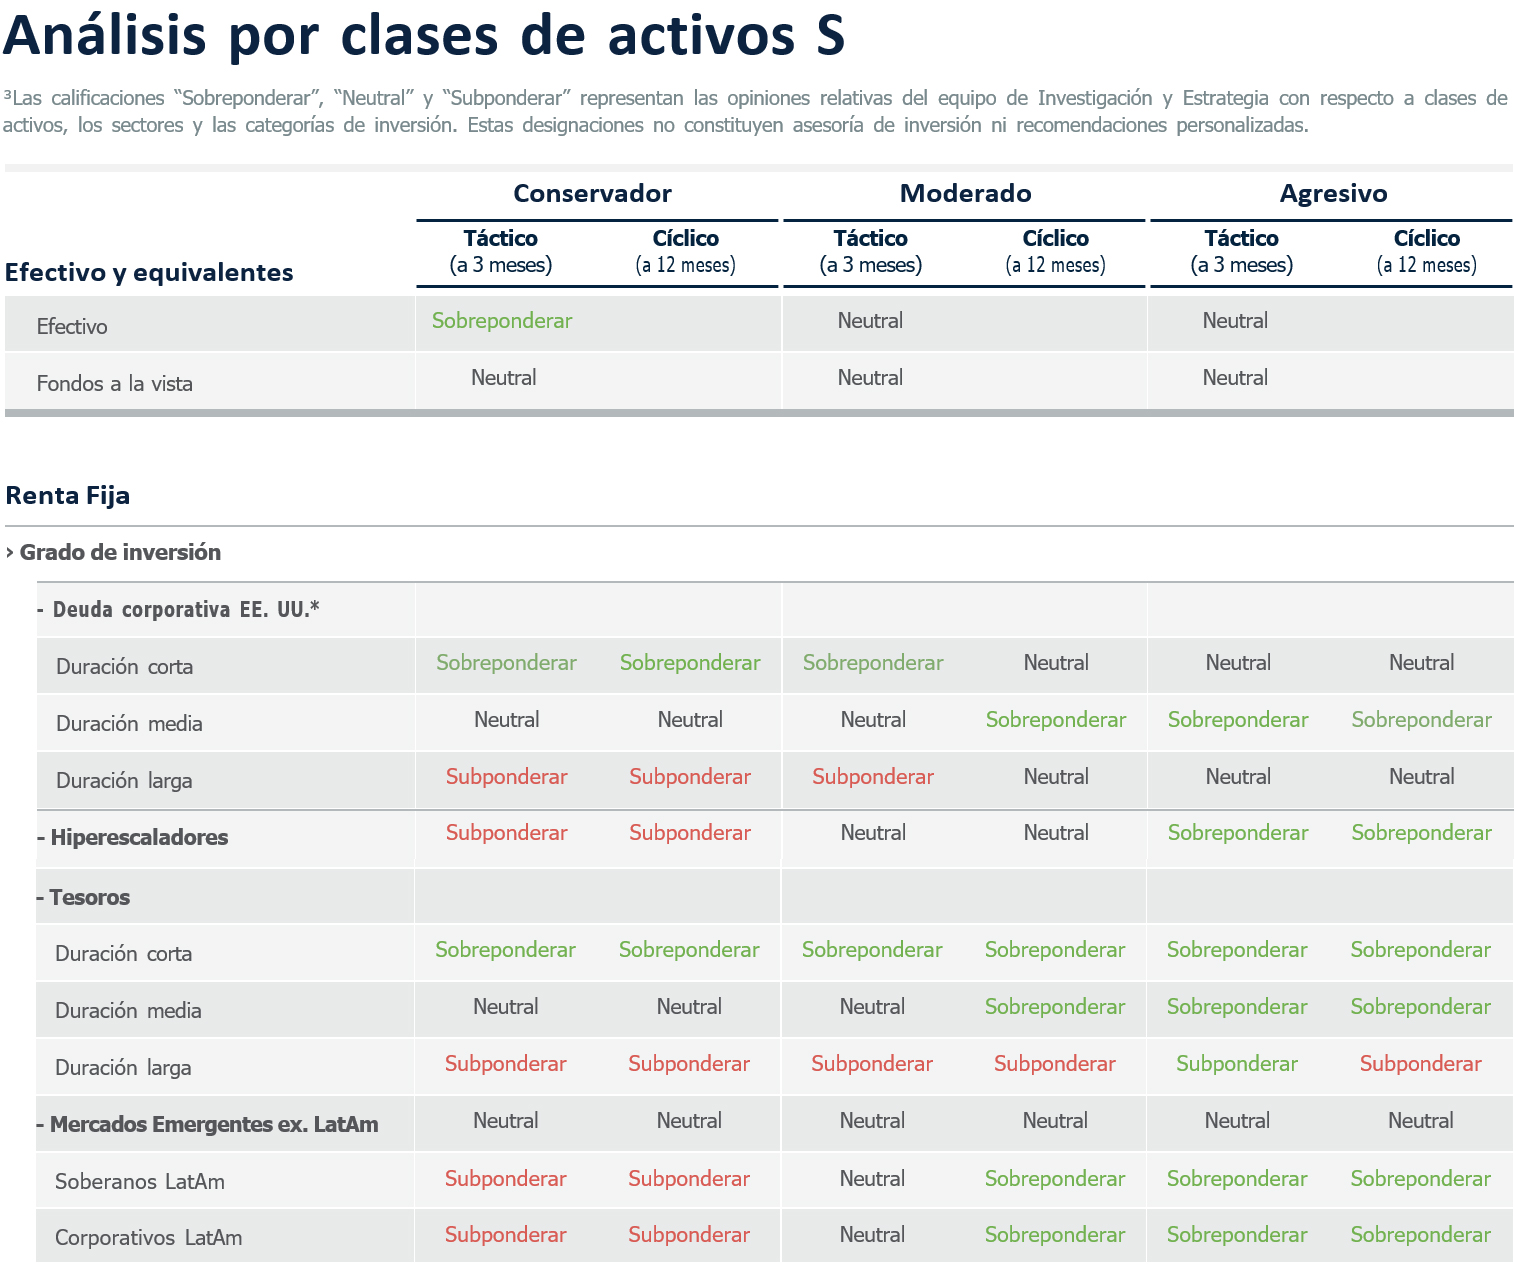
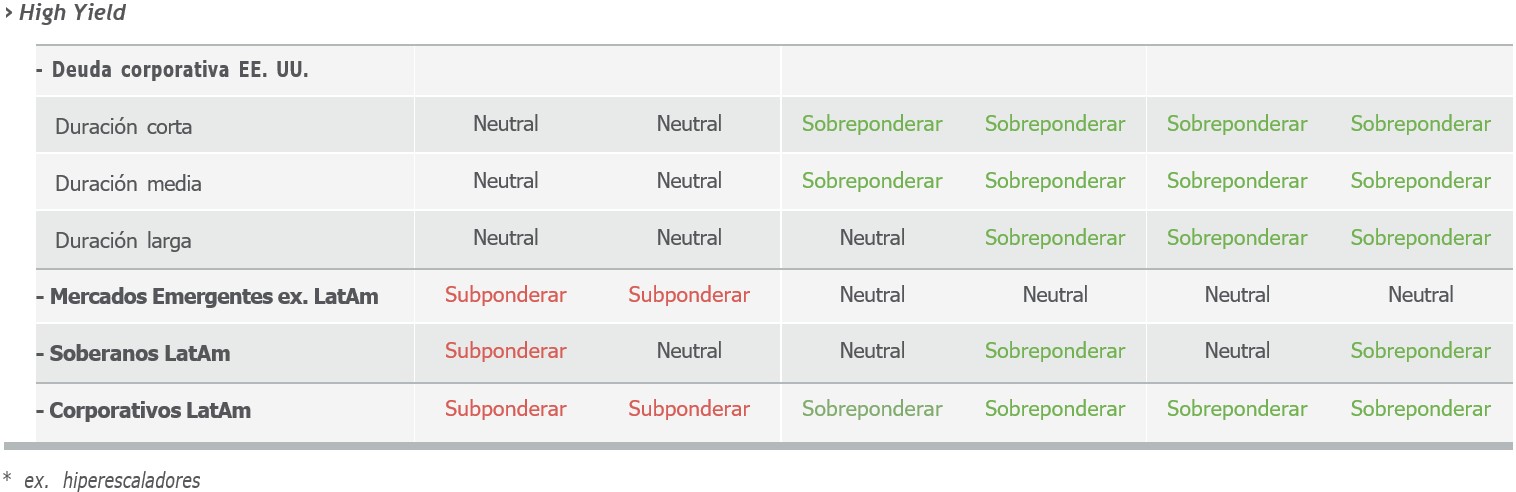
Cualquier discusión sobre el atractivo relativo entre clases de activos, sectores, industrias o categorías de inversión refleja las opiniones del equipo de Estrategia de Inversión al momento de la publicación. Designaciones como “Sobreponderar” (Overweight), “Neutral” y “Subponderar” (Underweight) representan opiniones relativas dentro del marco de la perspectiva de inversión de la firma y no constituyen asesoramiento de inversión personalizado, asignaciones de portafolios modelo, determinaciones de idoneidad ni recomendaciones para ningún inversionista en particular.
La Matriz de Perspectiva Institucional (House View Matrix) y cualquier otro marco de asignación presentado en esta publicación tienen como único propósito comunicar perspectivas relativas de mercado y visiones estratégicas. Dichos marcos no consideran los objetivos de inversión individuales, circunstancias financieras, tolerancia al riesgo, necesidades de liquidez, consideraciones fiscales u otros factores relevantes para la toma de decisiones de inversión de un inversionista.
Cualquier referencia a evaluaciones de probabilidad, expectativas implícitas en el mercado o datos provenientes de mercados de predicción se deriva de fuentes de terceros que se consideran confiables. Dicha información refleja estimaciones y expectativas en un momento determinado y no debe interpretarse como pronósticos, respaldos o garantías respecto de resultados futuros.
Las inversiones en materias primas, incluido el oro y otros metales preciosos, conllevan riesgos particulares, entre ellos la volatilidad de mercado, acontecimientos geopolíticos, cambios en la oferta y la demanda, fluctuaciones cambiarias y otros factores que pueden afectar significativamente el desempeño. Las correlaciones históricas y las características de diversificación pueden no mantenerse en el futuro.
La asignación de activos, la diversificación, las estrategias de cobertura y las técnicas de gestión de riesgos no garantizan ganancias, no evitan pérdidas ni aseguran el logro de los objetivos de inversión. Todas las inversiones implican riesgos, incluida la posible pérdida del capital invertido.
Los inversionistas deben evaluar cualquier decisión de inversión a la luz de sus propios objetivos, situación financiera y tolerancia al riesgo, y deben consultar con su Profesional de Inversiones antes de implementar cualquier estrategia de inversión discutida en esta publicación.
“Insigneo” e “Insigneo Wealth” son nombres comerciales utilizados por Insigneo Financial Group, LLC y sus entidades afiliadas. Los productos y servicios de corretaje son ofrecidos a través de Insigneo Securities, LLC, un intermediario de valores registrado ante la U.S. Securities and Exchange Commission (“SEC”) y miembro de FINRA y SIPC. Los productos y servicios de asesoramiento en inversiones son ofrecidos a través de Insigneo Advisory Services, LLC, un asesor de inversiones registrado ante la SEC. Dado que operamos a través de diversas entidades afiliadas en distintas jurisdicciones, le invitamos a visitar https://insigneo.com/legalentities/ para comprender con qué entidad está operando y qué implicaciones tiene para usted.
Este material no debe interpretarse como una oferta de venta o una solicitud de ofertade compra de ningún valor. Se proporciona únicamente con fines de información general. En la medida en que este material analice actividad general del mercado, tendencias de la industria o del sector, u otras condiciones económicas o políticas de carácter general, no debe interpretarse como research ni asesoría de inversión. En la medida en que incluya referencias a valores, dichas referencias no constituyen una recomendación para comprar, vender o mantener dichos valores.
No constituye una recomendación, una declaración de opinión ni un informe de cualquiera de estos, y no considera ni pretende considerar los objetivos de inversión, condiciones financieras o necesidades particulares de inversionistas individuales. Cualquier precio objetivo proporcionado refleja nuestras expectativas actuales, está sujeto a cambios y puede no alcanzarse debido a diversos riesgos, incluidos cambios en las condiciones económicas, tasas de interés, acontecimientos geopolíticos y factores específicos del emisor. El precio objetivo no garantiza resultados futuros y no debe considerarse como la única base para tomar decisiones de inversión.
NO SE DIVULGAN TODOS LOS RIESGOS – El rendimiento pasado no es indicativo de los resultados futuros. Las inversiones conllevan riesgos significativos y es posible perder parte o la totalidad del capital invertido, por lo que no son adecuadas para todos. Considere siempre si alguna inversión es adecuada para sus circunstancias particulares y, de ser necesario, busque asesoramiento profesional de su asesor de inversiones.
Este material puede contener opiniones, expresiones y estimaciones que representan el análisis y la perspectiva del departamento de Estrategia de Inversión de Insigneo Securities, LLC o de sus proveedores en el momento de su publicación. Estas opiniones están sujetas a cambios en cualquier momento, sin previo aviso.
PARA AFILIADAS LOCALIZADAS EN CHILE
Insigneo Asesorías Financieras SPA se encuentra inscrito en Chile, en el Registro de Prestadores de Servicios Financieros de la Comisión para el Mercado Financiero. Este informe fue efectuado por área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, en base a la información disponible a la fecha de emisión de este. Para evitar cualquier conflicto de interés, Insigneo Securities LLC dispone que ningún integrante del equipo de Research & Strategy tenga su remuneración asociada directa o indirectamente con una recomendación o reporte específico o con el resultado de una cartera.
Aunque los antecedentes sobre los cuales ha sido elaborado este informe fueron obtenidos de fuentes consideradas confiables, no podemos garantizar la completa exactitud e integridad de estos, no asumiendo responsabilidad alguna al respecto Insigneo Securities LLC, Insigneo Asesorías Financieras SPA ni ninguna de sus empresas relacionadas.
Este material está destinado únicamente a facilitar el debate general y no pretende ser fuente de ninguna recomendación específica para una persona concreta. Por favor, consulte con su ejecutivo de cuentas o con su asesor financiero si alguna de las recomendaciones específicas que se hacen en este documento es adecuada para usted. Este documento no constituye una oferta o solicitud de compra o venta de ningún valor en ninguna jurisdicción en la que dicha oferta o solicitud no esté autorizada o a ninguna persona a la que sea ilegal hacer dicha oferta o solicitud. Las inversiones en cuentas de corretaje y de asesoramiento de inversiones están sujetas al riesgo de mercado, incluida la pérdida de capital.
La información base del presente informe puede sufrir cambios, no teniendo Insigneo Securities LLC ni Insigneo Asesorías Financieras SPA la obligación de actualizar el presente informe ni de comunicar a sus destinatarios sobre la ocurrencia de tales cambios. Cualquier opinión, expresión, estimación y/o recomendación contenida en este informe constituyen el juicio o visión de área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, a la fecha de su publicación y pueden ser modificadas sin previo aviso.
PARA AFILIADAS LOCALIZADAS EN URUGUAY
Insigneo Asesor Uruguay S.A. está inscripto en el Registro de Mercado de Valores del Banco Central del Uruguay como Asesor de Inversiones. En Uruguay, los valores están siendo ofrecidos en forma privada de acuerdo al artículo 2 de la ley 18.627 y sus modificaciones. Los valores no han sido ni serán registrados ante el Banco Central del Uruguay para oferta pública. Este material está destinado únicamente a facilitar el debate general y no pretende ser fuente de ninguna recomendación específica para una persona concreta. Por favor, consulte con su ejecutivo de cuentas o con su asesor financiero si alguna de las recomendaciones específicas que se hacen en este documento es adecuada para usted según su perfil y estrategia de inversión. Este documento no constituye un asesoramiento ni una recomendación u oferta o solicitud de compra o. Las inversiones en valores negociables están sujetas al riesgo de mercado, incluida la pérdida parcial o total del capital invertido. Cualquier opinión, expresión, estimación y/o recomendación contenida en este informe constituyen el juicio o visión de área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, a la fecha de su publicación y pueden ser modificadas sin previo aviso. Rentabilidades históricas de los productos anunciados no aseguran rentabilidades futuras.
PARA AFILIADAS LOCALIZADAS EN ARGENTINA
Insigneo Argentina S.A.U. Agente Asesor Global de Inversión se encuentra registrado bajo el N° 1053 de la Comisión Nacional de Valores (CNV) e inscripto ante la Inspección General de Justicia (IGJ) bajo el N° 12.278 del Libro 90, Tomo –, de Sociedades por Acciones. Este informe fue efectuado por área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, en base a la información disponible a la fecha de su emisión. Para evitar cualquier conflicto de interés, Insigneo Securities LLC dispone que ningún integrante del equipo de Research & Strategy tenga su remuneración asociada directa o indirectamente con una recomendación o reporte específico o con el resultado de una cartera. Aunque los antecedentes sobre los cuales ha sido elaborado este informe fueron obtenidos de fuentes consideradas confiables, no podemos garantizar la completa exactitud e integridad de estos, no asumiendo responsabilidad alguna al respecto Insigneo Securities LLC, Insigneo Argentina S.A.U. ni ninguna de sus empresas relacionadas. La información base del presente informe puede sufrir cambios, no teniendo Insigneo Argentina S.A.U. la obligación de actualizar el presente informe ni de comunicar a sus destinatarios sobre la ocurrencia de tales cambios.
Este material está destinado únicamente a facilitar el debate general y no pretende ser fuente de ninguna recomendación específica para una persona concreta. Por favor, consulte con su ejecutivo de cuentas o con su asesor financiero si alguna de las recomendaciones específicas que se hacen en este documento es adecuada para usted. Este documento no constituye una oferta, recomendación o solicitud de compra o venta de ningún valor negociable en ninguna jurisdicción en la que dicha oferta o solicitud no esté autorizada o a ninguna persona a la que sea ilegal hacer dicha oferta o solicitud. Las inversiones en valores negociables están sujetas al riesgo de mercado, incluida la pérdida parcial o total del capital invertido. Cualquier opinión, expresión, estimación y/o recomendación contenida en este informe constituyen el juicio o visión de área de Research & Strategy de Insigneo Securities LLC. o sus proveedores, a la fecha de su publicación y pueden ser modificadas sin previo aviso.
PARA AFILIADAS LOCALIZADAS EN COLOMBIA – Oficina De Representación en Colombia
La Oficina de Representación fue autorizada por la Superintendencia Financiera de Colombia el 5 de febrero de 2021, para promover o publicitar en Colombia, o a sus residentes, los productos y servicios del mercado de valores ofrecidos por Insigneo Securities, LLC e Insigneo Advisory Services, LLC.
La información contenida en este informe ha sido obtenida de fuentes consideradas confiables; no obstante, no se garantiza su exactitud ni integridad, no asumiendo responsabilidad alguna Insigneo Securities, LLC e Insigneo Advisory Services, LLC ni sus entidades relacionadas. Este material tiene fines exclusivamente informativos y no constituye una recomendación personalizada. Las inversiones están sujetas a riesgos de mercado, incluida la posible pérdida de capital, por lo que se recomienda consultar con su asesor financiero. La información, opiniones y estimaciones aquí contenidas corresponden a la fecha de publicación, pueden ser modificadas sin previo aviso y no existe obligación de actualización por parte de las entidades mencionadas.
DM Wealth Management Group is the “doing business as entity” through which Cristina Mendez, Zoraida Diaz, and Debra Tyler, investment professionals (“IP”) of Insigneo Securities, LLC (“ISEC”) and Insigneo Advisory Services, LLC (“IAS”) conducts securities and advisory activities DM Wealth Management Group is not itself a broker dealer or an investment advisor and is not under common ownership with ISEC or IAS. Insigneo Financial Group, LLC comprises a number of operating businesses engaged in the offering of brokerage and advisory products and services in various jurisdictions. Brokerage products and services are offered through Insigneo Securities, LLC, a broker-dealer registered with the U.S. Securities and Exchange Commission (“SEC”) and member of FINRA and SIPC. Investment advisory products and services are offered through Insigneo Advisory Services, LLC, an investment adviser registered with the SEC. Insigneo has affiliated companies in different locations, so it is important to understand which entity you are conducting business with. Please visit "https://insigneo.com/legalentities" for more information about the differences between these companies, their locations, and what that means for you.
Investing involves risk, including possible loss of principal. Past performance is not indicative of future results. Please consult your Investment Professional for any recommendation regarding your specific financial situation.
Click on the following links to view ISEC Reg BI Client Relationship Summary (“Form CRS”) and IAS Form ADV Part 3 CRS.
The following content is provided by Insigneo, the firm through which DM Wealth Management’s investment professionals offer brokerage and advisory services. Visit insigneo.com to learn more.